猜你想问
中煤能源2026年1-7月生产经营数据有哪些?
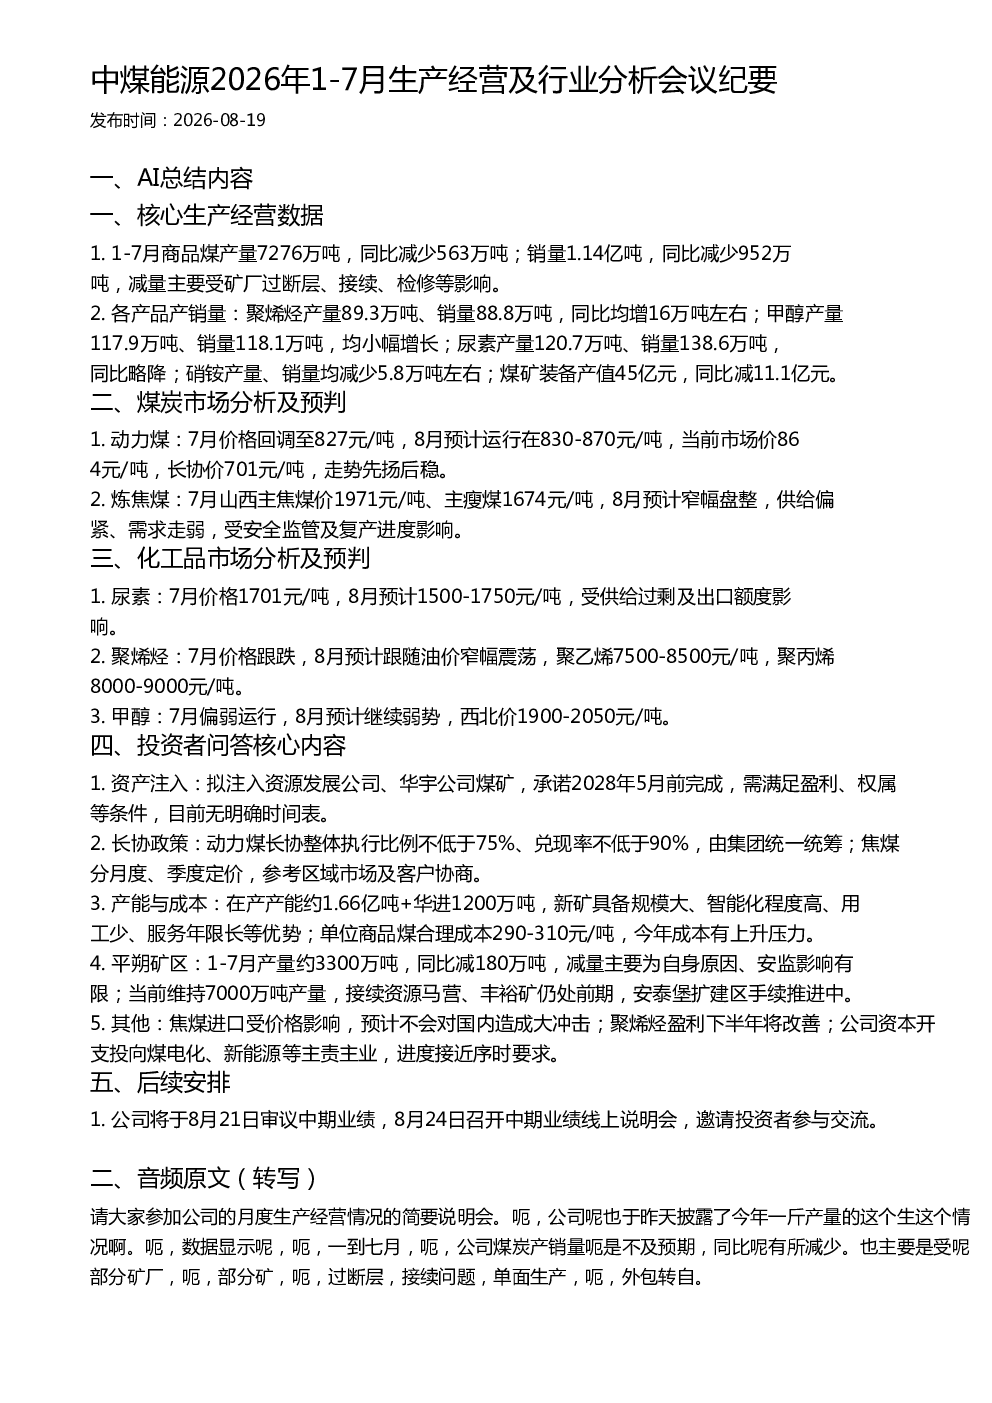
中煤能源2026年1-7月商品煤产量7276万吨,同比减少563万吨;销量1.14亿吨,同比减少952万吨,主要受矿厂过断层、接续、检修等影响。聚烯烃产量89.3万吨、销量88.8万吨,同比均增16万吨左右;甲醇产量117.9万吨、销量118.1万吨,均小幅增长;尿素产量120.7万吨、销量138.6万吨,同比略降;硝铵产量、销量均减少5.8万吨左右;煤矿装备产值45亿元,同比减11.1亿元。
动力煤和炼焦煤的市场分析及预判如何?
动力煤7月价格回调至827元/吨,8月预计运行在830-870元/吨,走势先扬后稳。炼焦煤7月山西主焦煤价1971元/吨、主瘦煤1674元/吨,8月预计窄幅盘整,供给偏紧、需求走弱,受安全监管及复产进度影响。
化工品市场分析及预判有哪些要点?
尿素7月价格1701元/吨,8月预计1500-1750元/吨,受供给过剩及出口额度影响。聚烯烃7月价格跟跌,8月预计跟随油价窄幅震荡,聚乙烯7500-8500元/吨,聚丙烯8000-9000元/吨。甲醇7月偏弱运行,8月预计继续弱势,西北价1900-2050元/吨。
中煤能源投资者问答中关于资产注入和产能的信息有哪些?
中煤能源拟注入资源发展公司、华宇公司煤矿,承诺2028年5月前完成,需满足盈利、权属等条件,目前无明确时间表。长协政策方面,动力煤长协整体执行比例不低于75%、兑现率不低于90%,由集团统一统筹;焦煤分月度、季度定价,参考区域市场及客户协商。在产产能约1.66亿吨+华进1200万吨,新矿具备规模大、智能化程度高、用工少、服务年限长等优势;单位商品煤合理成本290-310元/吨,今年成本有上升压力。
中煤能源研报中提示的风险有哪些?
中煤能源研报提示,资产注入需满足盈利、权属等条件,目前无明确时间表。产能方面,平朔矿区1-7月产量约3300万吨,同比减180万吨,减量主要为自身原因、安监影响有限;当前维持7000万吨产量,接续资源马营、丰裕矿仍处前期,安泰堡扩建区手续推进中。焦煤进口受价格影响,预计不会对国内造成大冲击。聚烯烃盈利下半年将改善。公司资本开支投向煤电化、新能源等主责主业,进度接近序时要求。