猜你想问
这份研报的核心内容是什么?
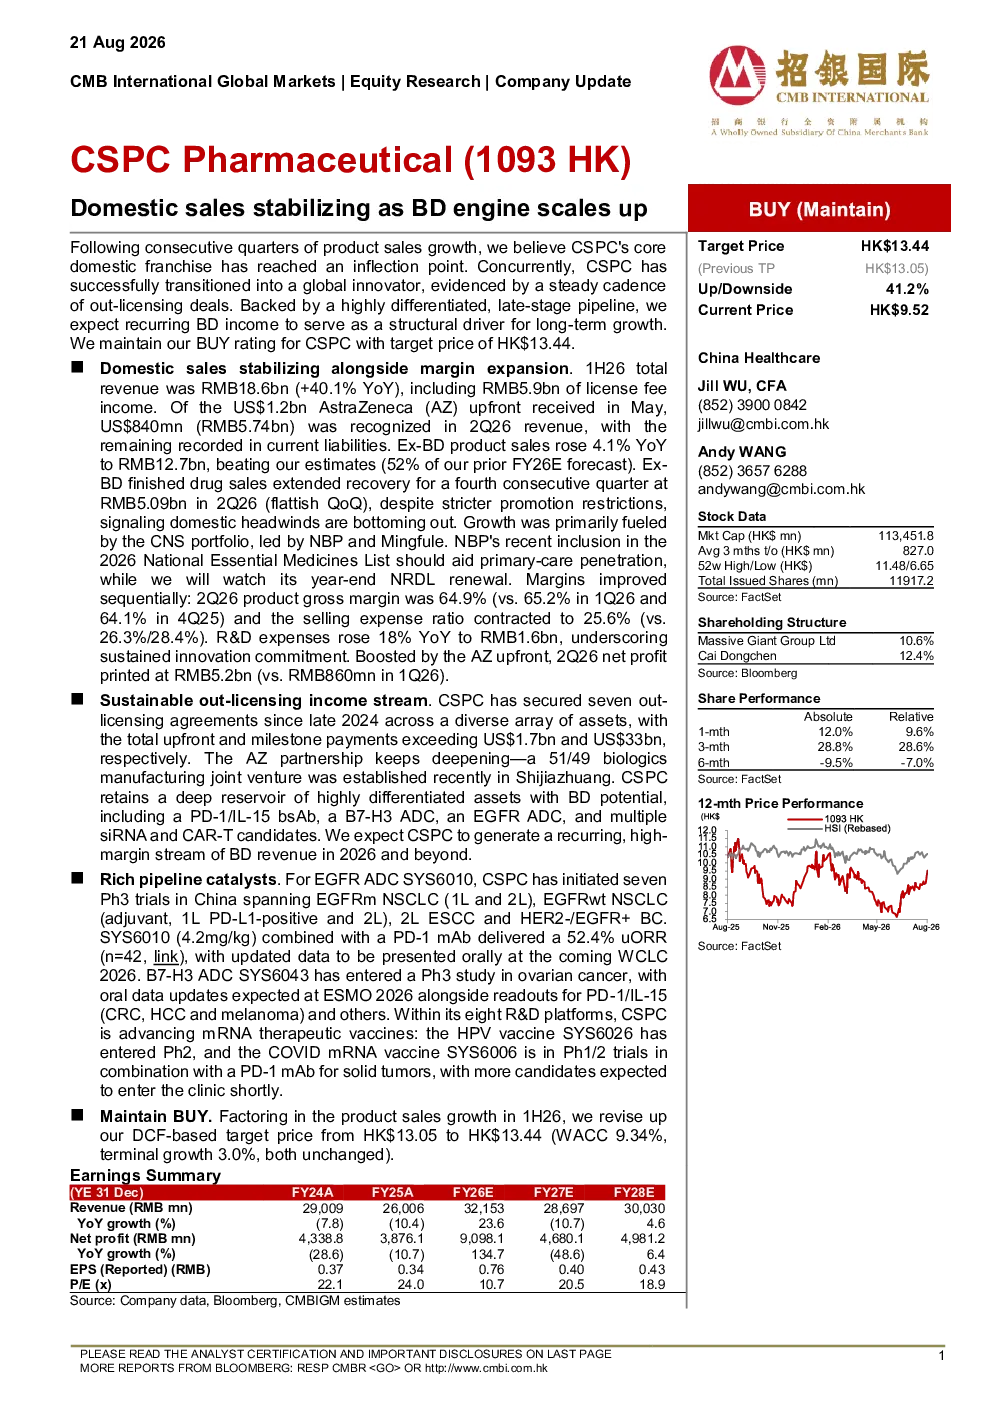
该研报指出石药集团的国内销售保持稳定,2026年第一季度总收入同比增长40.1%,其中许可费收入59亿元人民币。非百特产品销售额同比增长4.1%,达到127亿元人民币。同时,石药集团通过多元化的外包协议和与阿斯利康的深化合作,提升了BD发动机产能,预计未来将产生可循环、高利润的BD收入流。研报还强调了石药集团在研的多个后期阶段产品管线,如EGFR ADC SYS6010和B7-H3 ADC SYS6043等。
医药行业的发展趋势如何?
医药行业正朝着创新和国际化方向发展。随着生物技术的进步,PD-1/IL-15双特异性抗体、B7-H3偶联药物、EGFR偶联药物等创新药物不断涌现。同时,医药企业通过许可协议和战略合作,加速产品管线拓展和市场渗透。此外,国家政策对药品推广的限制也促使企业更加注重产品研发和差异化竞争。
研报重点分析了石药集团的哪些方面?
研报重点分析了石药集团的国内销售稳定性,特别是在中枢神经系统产品线的增长驱动下,非百特产品销售额的复苏。此外,研报还深入探讨了石药集团的BD业务,包括其签署的外包协议、与阿斯利康的合作以及未来潜在的BD收入流。同时,研报对石药集团在研的多个项目,如EGFR ADC SYS6010和B7-H3 ADC SYS6043等,进行了详细分析。
当前医药市场的现状如何?
当前医药市场呈现出创新药企加速崛起的趋势。随着生物技术的进步和政策的支持,创新药企通过自主研发和外部合作,不断推出具有竞争力的产品。同时,医药市场也面临严格的药品推广限制和激烈的市场竞争,企业需要不断提升研发能力和产品差异化水平。
研报提到了哪些风险提示?
研报提示,石药集团的NBP产品可能面临进一步降价的风险,因为NRDL续约中NBP的价格可能被压低。此外,中国医疗领域持续严格的药品推广限制也可能对石药集团的业务产生影响。这些风险需要投资者关注。
你可能感兴趣
沪铝日评:国内房地产与汽车销售边际回暖,云南丰水期或促铝减停产能复产
宏源期货2023-05-30
2023年年报点评:CDMO商业化收入稳定提升,持续建设全球先进产能
医药生物民生证券2024-04-09
业绩符合预期,新签订单高增长,产能加速落地,综合实力稳定提升
信达证券2022-04-07
【银河机械】天宜上佳中报点评:碳基复材发展稳定,军工领域产能提升,营收实现大幅增
未知机构2022-08-12
宝钢包装(601968.SH)公司快报:海内外产能持续落地,26H1盈利稳定提升
国投证券2026-08-30
产能利用提升,生产旺盛且份额稳定
华通证券国际2025-11-11
产能扩张、成本稳定,综合实力不断提升
农林牧渔中泰证券2018-02-20
业绩稳定提升,N型新技术产能有序落地
国联证券2024-05-09
口腔CT销售渐入佳境,盈利能力稳定提升
机械设备财富证券2018-10-27