猜你想问
小马智行最新研报核心内容是什么?
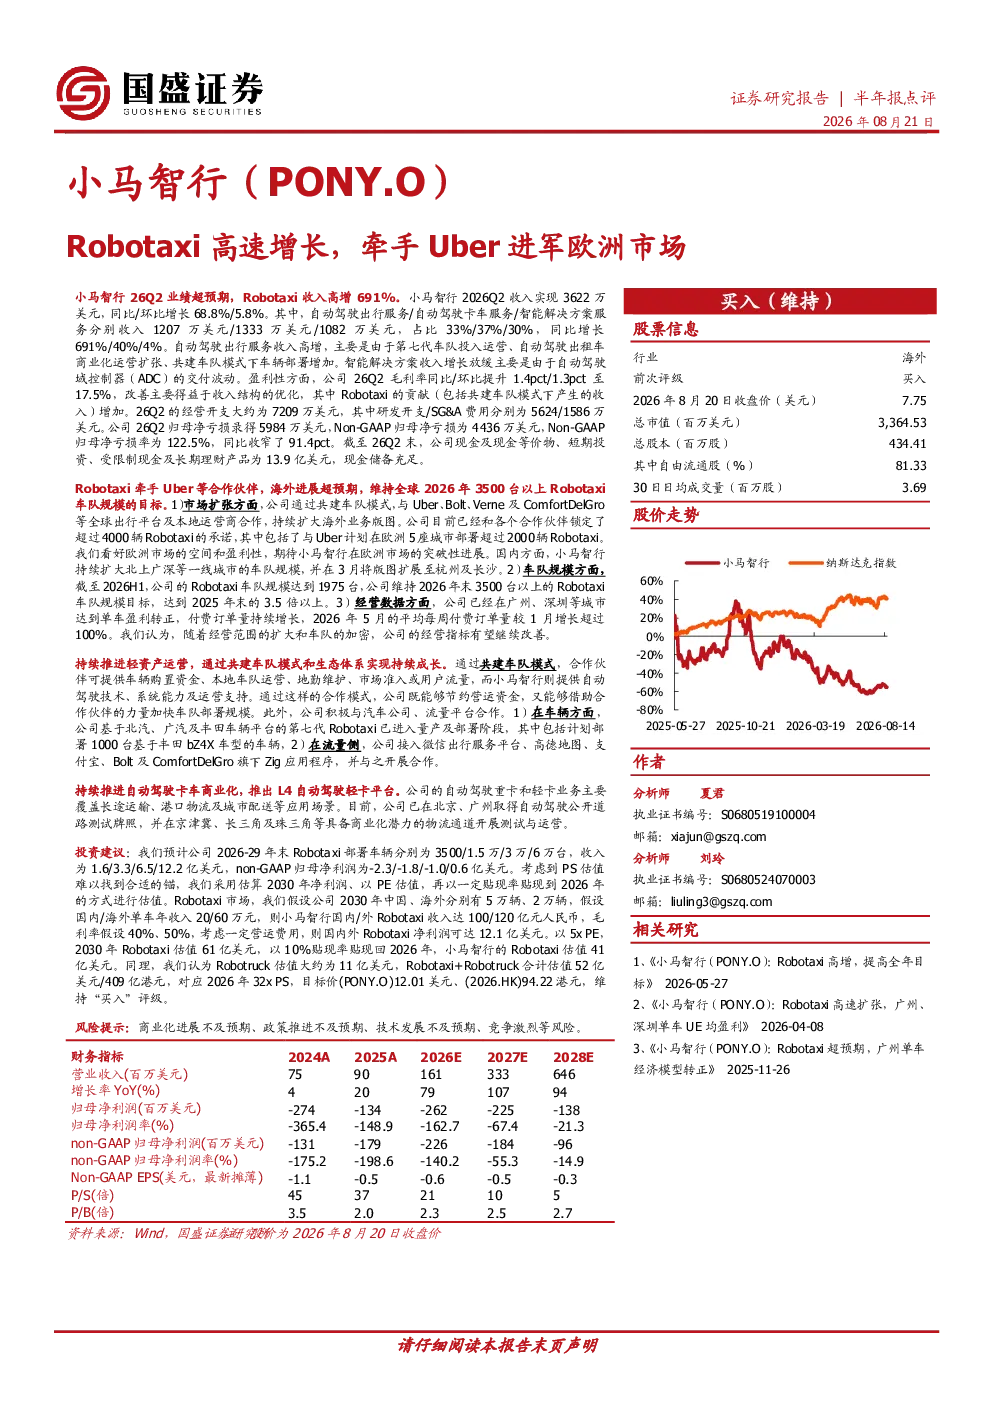
小马智行2026年第二季度业绩超预期,Robotaxi收入同比增长691%。公司整体收入3622万美元,同比增长68.8%,其中自动驾驶出行服务收入占比33%,同比增长691%。盈利性方面,毛利率提升至17.5%,Non-GAAP归母净亏损率收窄至122.5%。Robotaxi业务通过与Uber等合作,在欧洲5城部署超2000辆,国内规模达1975台,广州、深圳实现单车盈利。公司持续推进轻资产运营,基于北汽、广汽等平台的第七代Robotaxi已量产。L4自动驾驶轻卡平台覆盖长途运输等场景,已获北京、广州测试牌照。
Robotaxi行业发展趋势如何?
Robotaxi行业正经历高速发展,小马智行通过共建车队模式快速扩张。与Uber等国际巨头合作,加速欧洲市场布局,国内一线及新城市持续渗透。技术方面,第七代Robotaxi量产部署,接入主流出行平台。商业模式上,轻资产运营降低风险,单车盈利逐步实现。未来竞争将加剧,技术迭代、政策支持、运营效率成为关键。小马智行目标2026年末Robotaxi规模超3500台,预计2030年non-GAAP净利润转正。
研报重点分析了哪些方向?
研报重点分析小马智行Robotaxi业务的商业化进展,包括海外市场拓展(与Uber合作欧洲部署)、国内规模扩张(北上广深及杭州长沙)、单车盈利能力提升(广州深圳转正)。同时关注技术迭代(第七代Robotaxi量产)、轻资产模式(共建车队生态)、以及自动驾驶卡车商业化(L4轻卡平台测试)。收入结构优化、成本控制及现金流状况也是分析重点。
当前Robotaxi市场现状如何?
当前Robotaxi市场处于快速发展阶段,小马智行已形成一定规模,Robotaxi车队达1975台,目标年末超3500台。海外市场通过与Uber等合作,在欧洲5城部署超2000辆,国内市场持续扩张。技术方面,第七代Robotaxi量产,接入主流出行平台。盈利性上,部分城市实现单车盈利,付费订单量增长显著。竞争格局中,小马智行与国际巨头合作加速国际化,国内市场参与者众多,技术、运营、资金成为竞争关键。
研报提示了哪些风险?
研报提示Robotaxi业务面临多重风险:商业化进展不及预期,如订单增长放缓或单车盈利难达目标;政策推进不及预期,如测试牌照、运营规范等政策变化;技术发展不及预期,如自动驾驶技术迭代缓慢或安全事故;竞争激烈,如Uber等巨头加速布局,市场份额争夺加剧。此外,域控制器交付波动影响智能解决方案收入增长,需关注供应链稳定性。