猜你想问
牧原股份2026年业绩下滑的主要原因是什么?
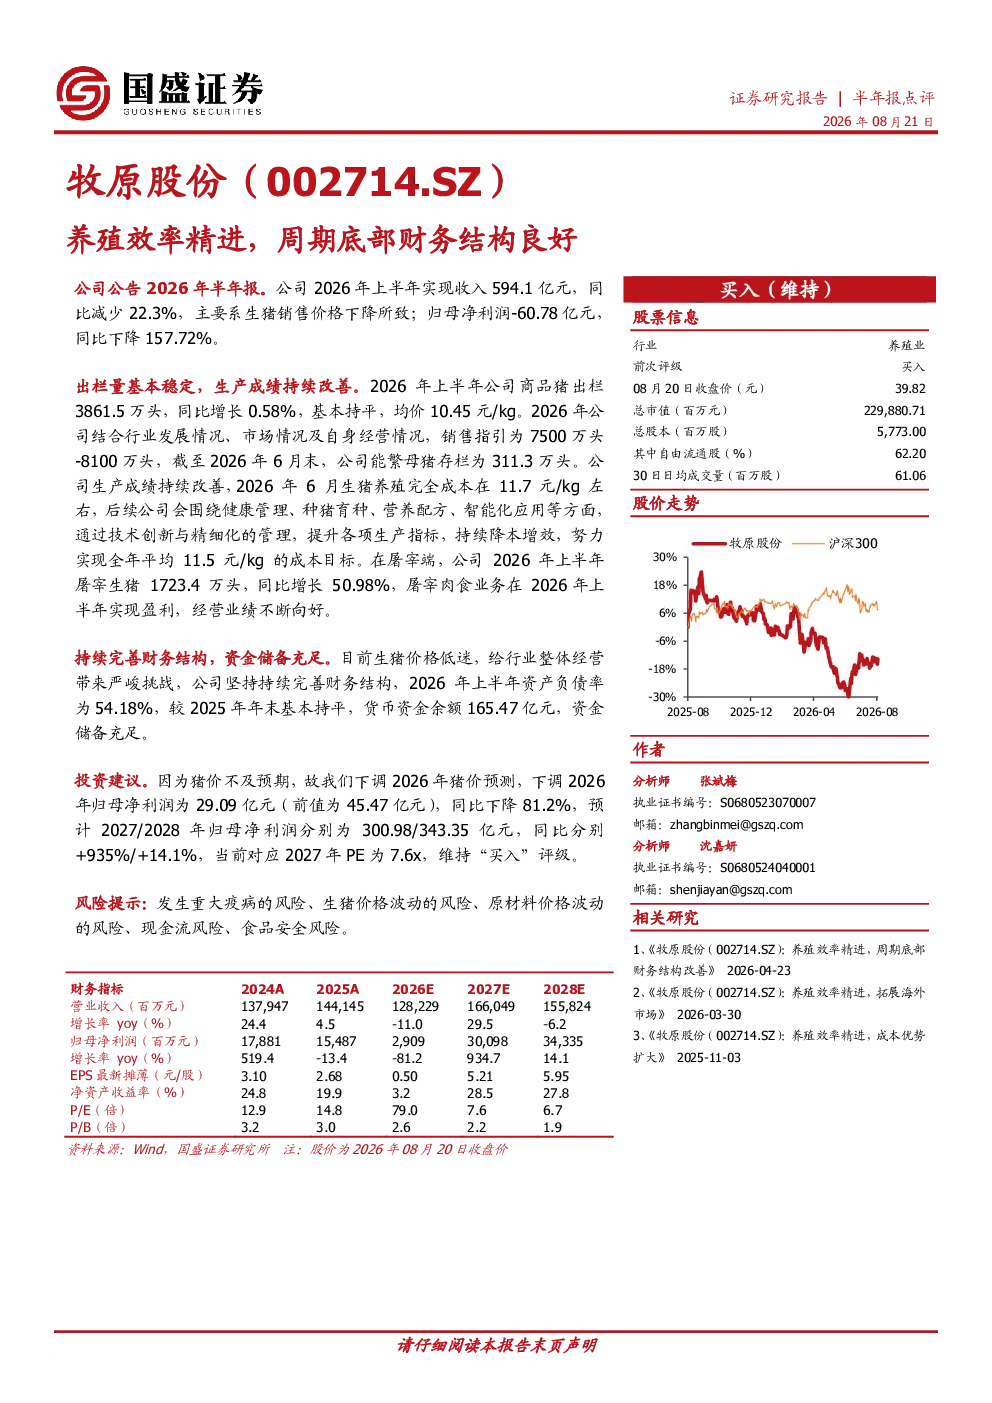
牧原股份2026年上半年业绩下滑主要受生猪价格下降影响。公司实现收入594.1亿元,同比减少22.3%;归母净利润-60.78亿元,同比下降157.72%。尽管如此,公司生产效率持续改善,商品猪出栏3861.5万头,同比增长0.58%,生产成本控制在11.7元/kg左右,目标降至11.5元/kg。屠宰业务盈利,上半年屠宰生猪1723.4万头,同比增长50.98%
农林牧渔行业未来发展趋势如何?
农林牧渔行业未来发展趋势需关注行业周期性波动与结构性变化。生猪行业受供需关系、疫病等因素影响较大,但规模化养殖、生产效率提升是长期趋势。随着技术进步和管理优化,行业盈利能力有望逐步改善。同时,食品安全、环保政策等外部因素也将影响行业发展。投资者需关注行业龙头企业的生产效率、成本控制及抗风险能力
报告重点分析了牧原股份的哪些方面?
报告重点分析了牧原股份的经营业绩、财务结构及投资建议。在经营业绩方面,报告指出公司虽受猪价低迷影响短期业绩,但生产效率提升、成本控制及财务稳健为长期发展奠定基础。财务结构方面,公司资产负债率54.18%,货币资金余额165.47亿元,资金储备充足。投资建议方面,报告下调2026年猪价预测,归母净利润预测为29.09亿元,预计2027/2028年分别为300.98/343.35亿元,维持“买入”评级
当前市场对农林牧渔行业的判断是什么?
当前市场对农林牧渔行业的判断需结合行业周期与公司基本面。生猪行业经历周期性波动后,行业集中度提升,龙头企业凭借规模优势有望受益于行业回暖。但短期内,猪价低迷、成本压力等因素仍需关注。投资者需区分短期业绩波动与长期发展潜力,关注企业生产效率、成本控制及财务稳健性
研报提示了哪些主要风险?
研报提示了农林牧渔行业的主要风险,包括重大疫病风险,如非洲猪瘟等可能对生猪存栏和价格造成冲击;生猪价格波动风险,行业周期性明显,价格波动可能影响企业盈利;原材料价格波动风险,饲料等成本上涨可能压缩利润空间;现金流风险,极端情况下可能影响企业运营;食品安全风险,监管趋严可能增加企业合规成本