猜你想问
这份研报主要分析了小米的哪些业绩表现?
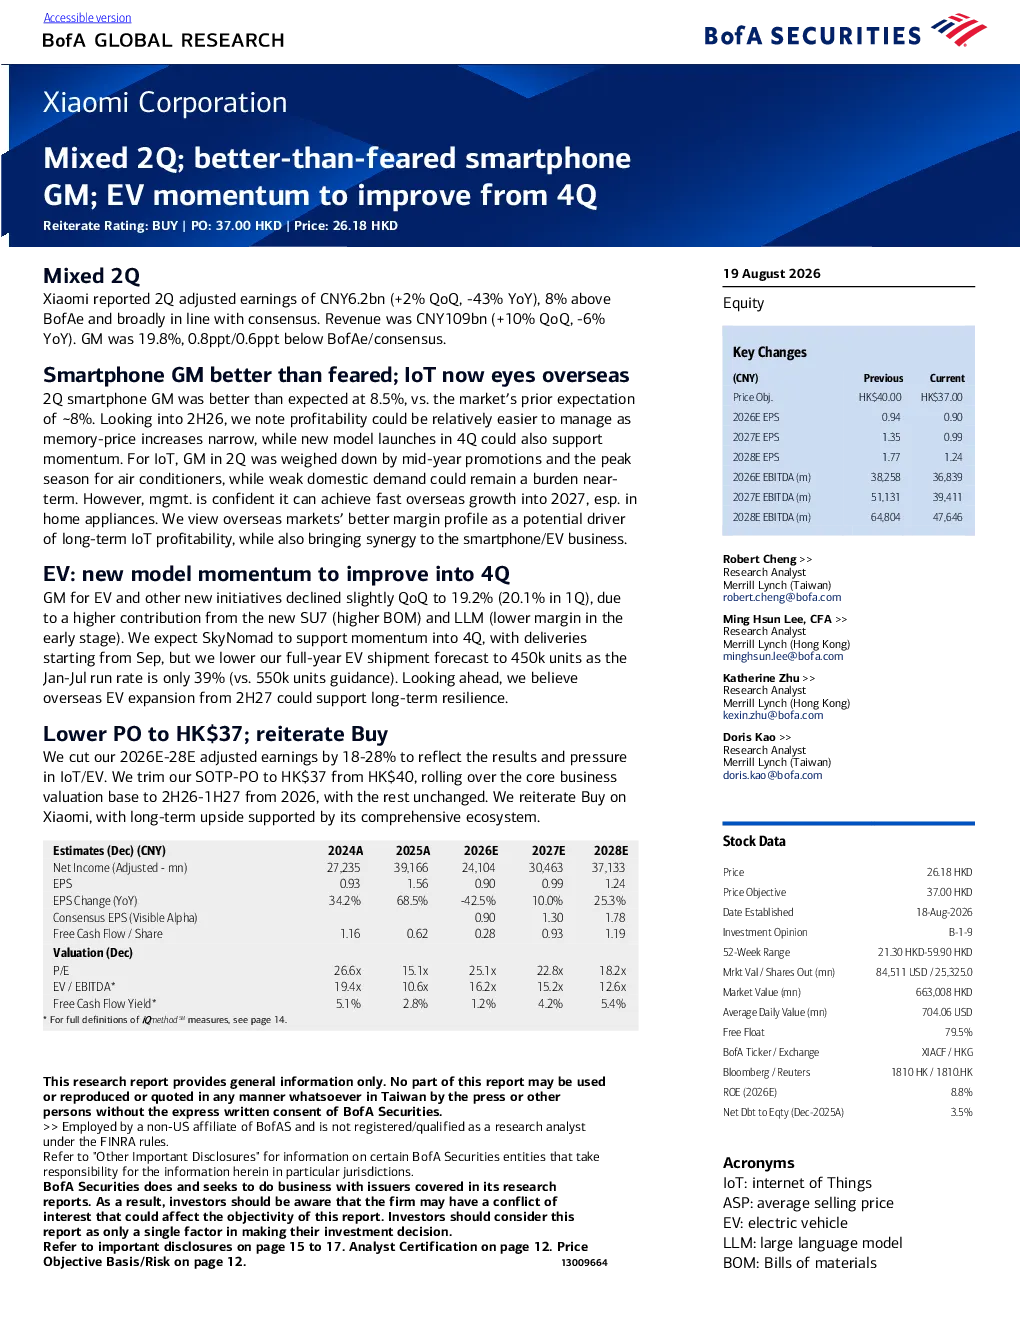
该研报分析了小米2026年第二季度的业绩,指出调整后盈利6.2亿人民币,同比增长2%,环比下降43%,略高于美银预期。收入达1090亿人民币,同比增长10%,环比增长10%。智能手机毛利率好于预期,达到8.5%,但整体毛利率为19.8%,低于预期。物联网业务受年中促销和空调旺季影响,毛利率环比下降。美银预计下半年盈利能力将相对容易管理,第四季度新产品发布将支持增长。
小米的物联网业务发展情况如何?
研报指出,小米物联网业务受年中促销和空调旺季影响,毛利率环比下降。美银预计海外市场将实现快速增长,尤其在家电领域,这将为长期物联网盈利能力提供潜在动力。同时,海外增长也为智能手机和电动汽车业务带来协同效应。但美银也下调了2026-2028年调整后盈利预测,反映物联网和电动汽车业务的业绩压力。
研报对小米电动车业务的展望是什么?
美银预计海外电动汽车业务从2027年下半年开始扩张,将支持小米的长期发展。报告认为小米的长期增长潜力得到其全面生态系统的支持。尽管电动车业务目前面临业绩和压力,但海外市场的扩张被视为重要增长动力。美银下调了2026-2028年盈利预测,部分原因是为了反映电动车业务的初期投入和市场竞争压力。
当前小米的市场表现如何?
小米2026年第二季度调整后盈利6.2亿人民币,同比增长2%,环比下降43%,略高于美银预期。收入为1090亿人民币,同比增长10%,环比增长10%。智能手机毛利率达到8.5%,好于预期,但整体毛利率为19.8%,低于预期。物联网业务毛利率环比下降,但美银预计下半年随着内存价格涨幅收窄,盈利能力将相对容易管理。
研报提示了哪些风险?
美银下调了2026-2028年调整后盈利预测,下调幅度为18-28%,以反映物联网和电动汽车业务的业绩压力。报告指出,物联网和电动车业务的初期投入较大,市场竞争激烈,可能导致短期内盈利能力承压。此外,海外市场扩张也存在不确定性,需要关注当地政策变化和消费者接受程度。内存价格波动也可能影响盈利能力,尽管美银预计下半年涨幅将收窄。