猜你想问
这份研报主要分析了什么内容?
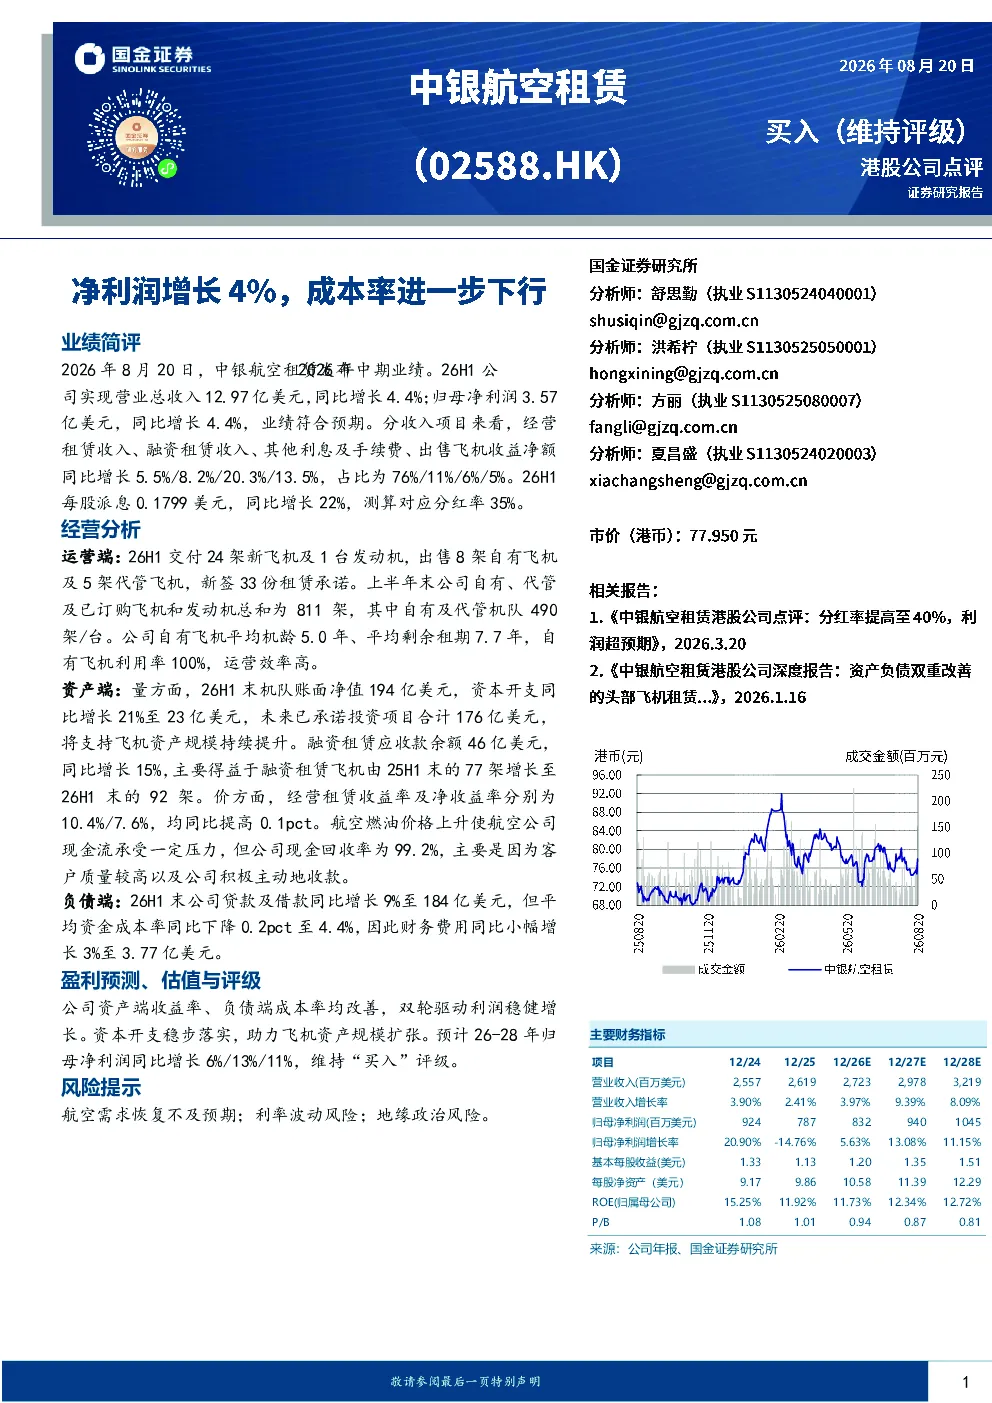
这份研报主要分析了02588中银航空租赁的2026年上半年业绩表现。报告显示公司营业总收入和归母净利润均同比增长4.4%,符合预期。具体来看,经营租赁收入增长5.5%,融资租赁收入增长8.2%,其他利息及手续费增长20.3%,出售飞机收益净额增长13.5%。报告还提到公司每股派息0.1799美元,同比增长22%,分红率35%。整体来看,公司业绩稳健增长,财务状况良好。
航空租赁行业未来发展趋势如何?
航空租赁行业未来发展趋势向好。从报告分析来看,随着全球航空需求的持续恢复,航空租赁市场有望保持增长态势。公司运营端数据显示,上半年交付24架新飞机及1台发动机,新签33份租赁承诺,机队规模持续扩张。资产端方面,融资租赁应收款余额同比增长15%,经营租赁收益率及净收益率均同比提高0.1pct,显示行业盈利能力提升。资本开支稳步增加,助力飞机资产规模扩张,为行业长期发展奠定基础。
研报重点分析了哪些方面?
研报重点分析了02588中银航空租赁的运营、资产和负债三方面表现。运营端,报告关注公司飞机交付、出售及租赁承诺情况,指出公司自有飞机平均机龄5.0年,利用率100%,运营效率高。资产端,分析机队账面净值、资本开支及融资租赁应收款增长情况,显示资产规模持续扩张。负债端,关注公司贷款及借款增长与资金成本率下降情况,体现财务结构稳健。
当前航空租赁市场现状如何?
当前航空租赁市场现状积极。报告数据显示,尽管航空燃油价格上升,公司现金回收率仍达99.2%,主要得益于客户质量高和积极收款。经营租赁收益率及净收益率同比提高0.1pct,显示市场盈利能力增强。融资租赁应收款余额增长15%,反映市场需求旺盛。公司机队规模持续扩大,未来已承诺投资项目合计176亿美元,显示行业投资活跃,整体市场处于增长阶段。
研报提示了哪些风险?
研报提示了三个主要风险:一是航空需求恢复不及预期,这可能影响租赁业务的增长速度;二是利率波动风险,虽然公司平均资金成本率同比下降,但利率上升仍可能增加财务费用;三是地缘政治风险,国际局势的不确定性可能对航空租赁业务造成影响。这些风险需投资者关注,但报告同时指出公司客户质量高、财务结构稳健,具备应对风险的能力。