猜你想问
云天化26H1业绩表现如何?
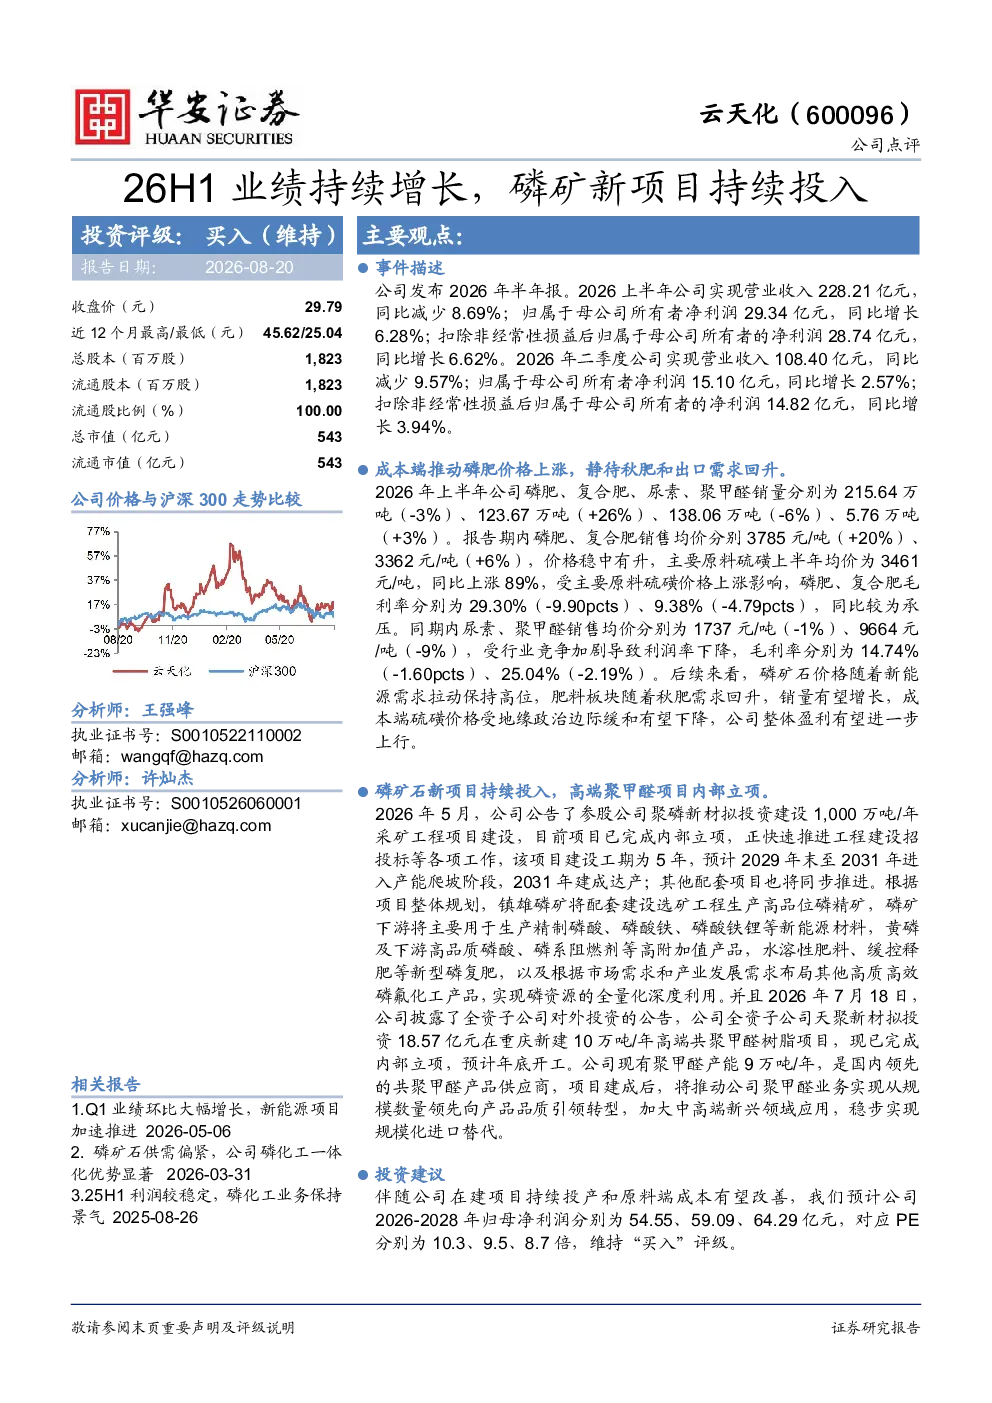
云天化2026年半年报显示,营业收入228.21亿元(同比-8.69%),净利润29.34亿元(同比+6.28%);二季度营业收入108.40亿元(同比-9.57%),净利润15.10亿元(同比+2.57%)。磷肥、复合肥价格上涨,但受原料硫磺上涨影响,毛利率承压;尿素、聚甲醛受行业竞争加剧影响,利润率下降。磷矿石价格高位,秋肥需求回升,成本端硫磺价格有望下降,公司盈利有望改善。
磷矿行业发展趋势如何?
磷矿行业发展趋势显示,磷矿石价格高位,磷肥、复合肥价格上涨但受原料硫磺上涨影响毛利率承压,尿素、聚甲醛受行业竞争加剧影响利润率下降。未来磷矿石价格有望下降,秋肥需求回升将带动业绩改善。公司参股聚磷新材拟建1,000万吨/年采矿工程,预计2031年达产,实现磷资源全量化利用,推动行业资源整合与效率提升。
报告重点分析了哪些方面?
报告重点分析了云天化26H1业绩表现、成本与价格影响、未来展望、主要产品销量与均价变化、毛利率变动、财务预测及项目进展。磷肥销量-3%但均价+20%,复合肥销量+26%均价+6%;尿素销量-6%均价-1%,聚甲醛销量+3%均价-9%。毛利率方面,磷肥、复合肥、尿素、聚甲醛分别下降9.90、4.79、1.60、2.19个百分点。公司拟建10万吨/年高端共聚甲醛树脂项目,推动产品品质升级。
当前磷肥市场现状如何?
当前磷肥市场现状显示,磷肥、复合肥价格上涨但受原料硫磺上涨影响毛利率承压,秋肥需求回升将带动业绩改善。公司主要产品销量中,磷肥-3%、复合肥+26%,磷肥均价+20%、复合肥+6%。行业竞争加剧导致尿素、聚甲醛利润率下降,尿素销量-6%均价-1%,聚甲醛销量+3%均价-9%。公司参股聚磷新材拟建1,000万吨/年采矿工程,实现磷资源全量化利用,提升行业竞争力。
研报提示哪些风险?
研报提示的主要风险包括:新建项目建设进度不及预期,可能影响公司产能扩张与业绩兑现;原材料及产品价格大幅波动,硫磺价格上涨已对公司毛利率造成压力,未来价格波动仍需关注;宏观经济下行可能影响下游需求,进而影响公司产品销量与盈利水平。此外,行业竞争加剧也需关注,尿素、聚甲醛利润率下降反映了市场竞争的激烈程度。