猜你想问
这份研报主要分析了哪些化工品市场趋势?
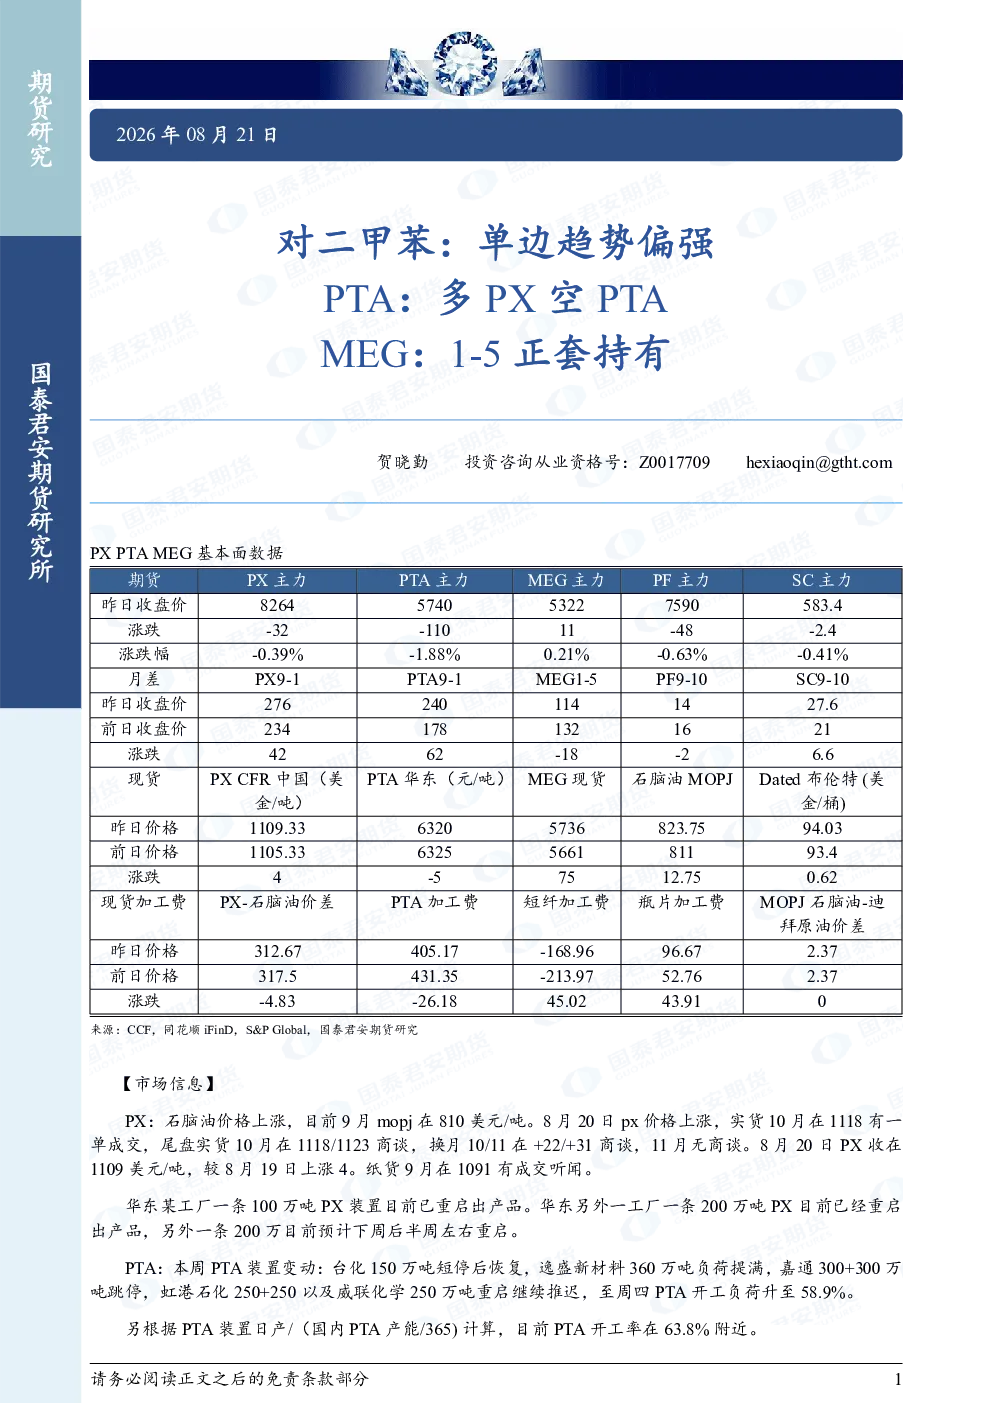
本报告重点分析了对二甲苯、PTA和MEG的市场趋势。对二甲苯呈现单边偏强走势,主要受石脑油价格上涨及装置重启影响;PTA方面,市场建议多PX空PTA,因进口低于预期导致月差正套,PX价格向下挤压PTA加工费,TA09合约承压;MEG则呈现低库存高利润状态,10-1及1-5正套持有,供应端开工率约6成,需关注盛虹重启情况。
化工品赛道未来发展趋势如何?
化工品赛道整体趋势偏强,但需关注旺季后负反馈风险。PX和PTA短期供需紧张,但长期供应趋于宽松,TA9-10月差走强;MEG受低库存支撑,但下游聚酯开工边际下滑,9月月均负荷下调至81%,原料约束及谨慎补货影响明显。聚酯行业检修增多,优先加工费,整体需结合供需变化动态评估。
报告中重点分析了哪些方向?
报告重点分析了PX/PTA的月差正套逻辑,指出7月PX进口仅52万吨低于预期,PX向下挤压PTA加工费,TA09合约承压;同时关注MEG低库存高利润状态,8月进口偏低库存新低,10-1及1-5正套持有,并强调下游聚酯开工边际下滑对MEG的支撑作用。此外,报告还分析了各品种装置变动及开工率情况。
当前化工品市场现状如何判断?
当前化工品市场现状呈现供需阶段性紧张,但长期供应预期宽松。PX方面,石脑油价格上涨推动PX价格,华东两条装置重启出产品;PTA开工负荷升至58.9%,但8月底供应回升后10合约后供应趋于宽松;MEG整体开工负荷在63.02%,合成气法制乙二醇开工率下降3.87%,低库存支撑价格。聚酯负荷初步核算在81.2%,检修增多预计继续下滑。
研报提示了哪些风险?
研报提示旺季短期供需紧张后可能出现的负反馈风险。PX/PTA方面,TA9-10月差走强可能逆转,需警惕供应宽松导致价格承压;MEG方面,盛虹重启不确定性及下游聚酯开工边际下滑可能影响需求持续性;整体需关注宏观经济变化及产业链各环节供需平衡动态调整,谨慎评估市场波动风险。
你可能感兴趣
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-13
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-19
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-24
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-25
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-14
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-17
对二甲苯:单边趋势偏强 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-18
PTA:多PX空PTA;MEG:1-5正套持有:对二甲苯:单边趋势偏强
国泰君安证券2026-08-21
对二甲苯:单边震荡市 PTA:多PX空PTA MEG:1-5正套持有
国泰君安证券2026-08-20
PTA:多PX空PTA;MEG:1-5正套持有:对二甲苯:单边震荡市
国泰君安证券2026-08-20