猜你想问
这份研报主要分析了哪些化工品市场?
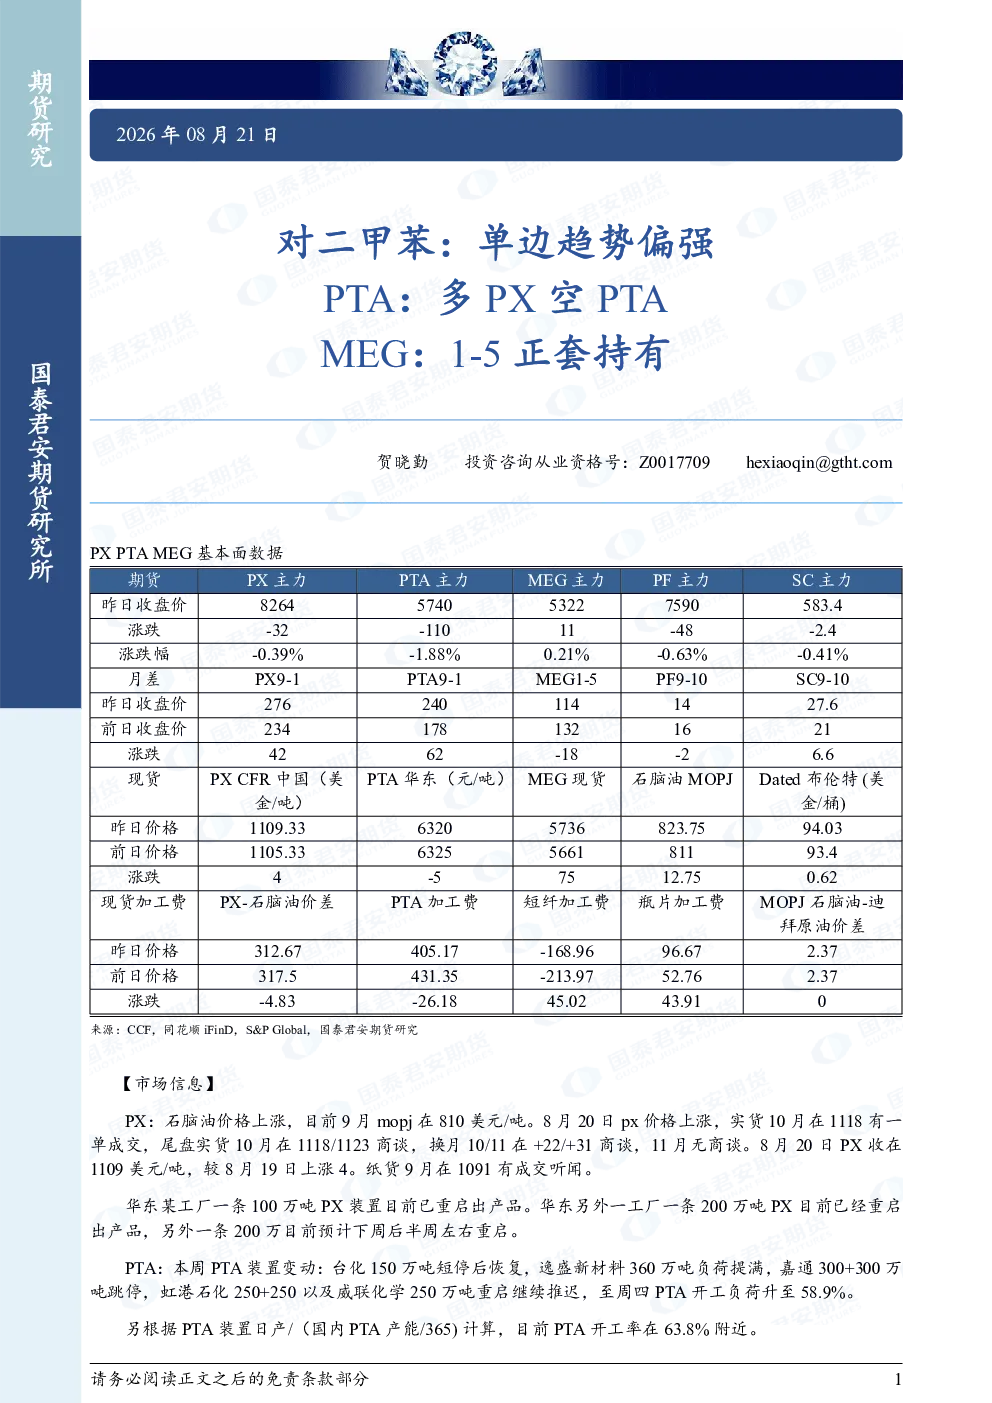
本研报重点分析了PX、PTA和MEG三个化工品市场的最新动态。PX市场方面,石脑油价格上涨带动PX价格走高,供应端有装置重启预期;PTA市场方面,装置变动频繁导致开工率波动,价格存在压力;MEG市场方面,供应端有装置停车,但整体库存偏低,利润较好。研报对这三个市场的价格动态、供应恢复、库存情况及未来趋势进行了全面解读。
化工品赛道未来发展趋势如何?
从行业发展趋势来看,PX、PTA和MEG市场均呈现单边趋势偏强的态势。PX市场受石脑油价格上涨支撑,PTA市场因供应端变化带来价格波动,MEG市场则受益于低库存和高利润。聚酯下游开工边际下滑,但整体供需格局仍需关注。各品种间存在套利机会,如PX/PTA月差正套,MEG的1-5正套持有等,投资者需结合市场变化灵活应对。
研报中提到的重点分析方向有哪些?
本研报重点分析了PX和PTA的月差套利机会,以及MEG的低库存高利润格局。PX市场因进口低于预期,月差正套逻辑成立,PX价格或向下挤压PTA加工费;PTA市场短期供应偏紧,但中长期供应趋于宽松,TA9-10月差有望走强;MEG市场因原料不足有装置停车,但整体库存持续新低,高利润吸引下游补库,10-1/1-5正套持有逻辑值得关注。
当前化工品市场现状如何判断?
当前化工品市场现状呈现分化态势。PX市场价格上涨,供应逐步恢复;PTA市场开工率波动较大,价格承压;MEG市场供应端有扰动,但库存持续下降,利润表现良好。聚酯下游开工下滑,对上游原料需求形成一定支撑,但旺季过后负反馈风险需关注。各品种价格受供需、成本及套利等多重因素影响,短期波动较大,中长期趋势偏强。
研报提示的相关风险有哪些?
本研报提示的主要风险包括:PX和PTA市场供应端变化可能带来的价格波动风险;MEG市场下游聚酯开工边际下滑可能导致的负反馈风险;各品种间套利机会可能因市场变化而减弱的风险。此外,装置检修计划、原料供应稳定性等因素也可能影响市场短期表现,投资者需密切关注供需变化及政策动态,合理评估市场风险。