猜你想问
这份研报的核心内容是什么?
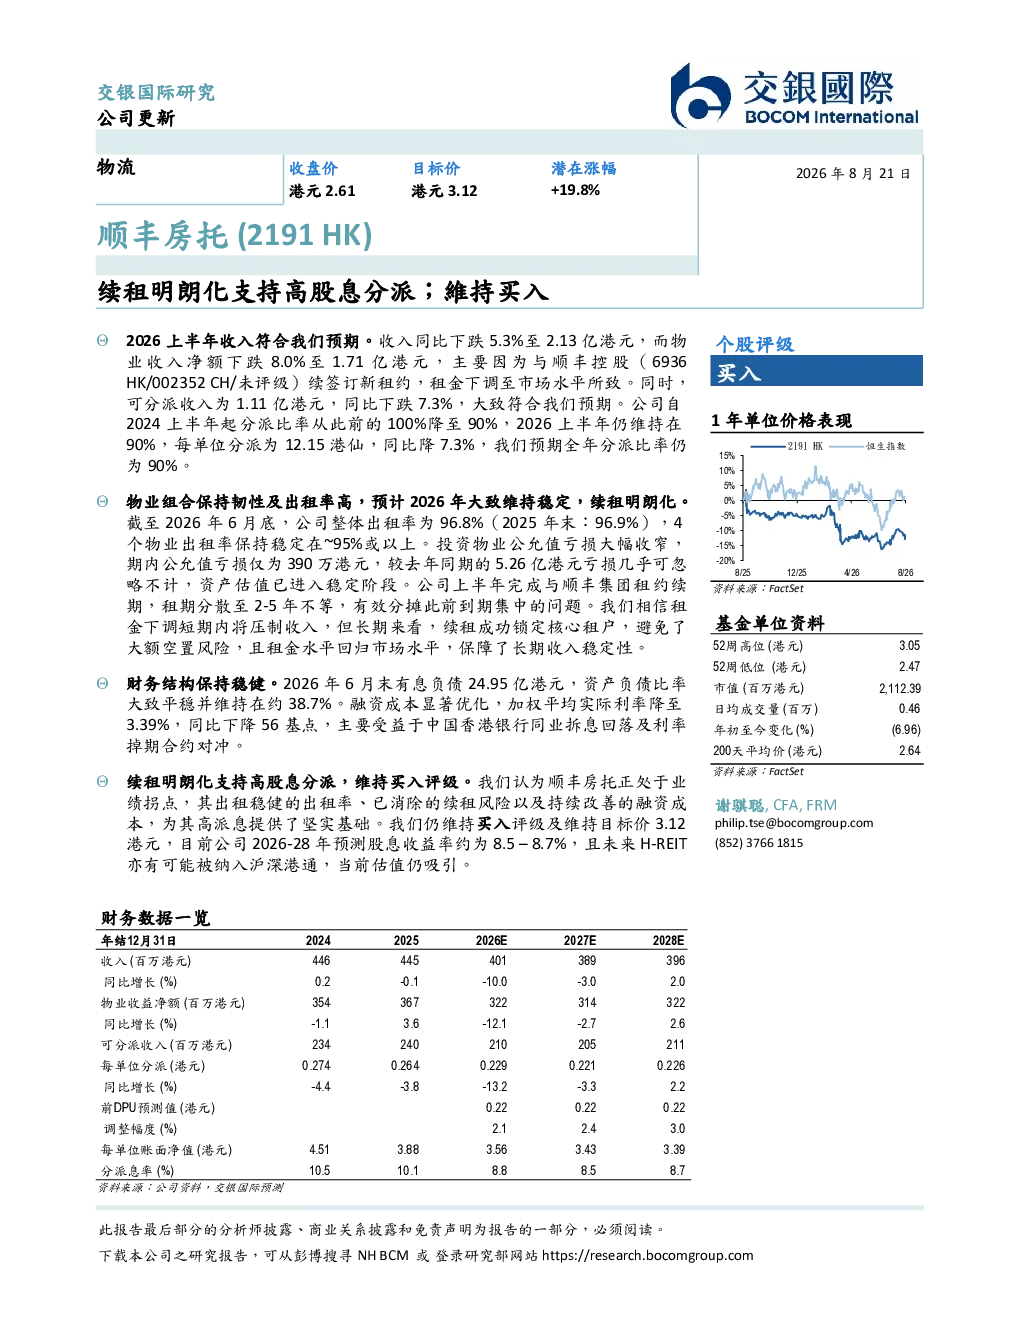
本报告分析顺丰房托2026上半年业绩,指出收入同比下跌5.3%至2.13亿港元,主要因续签新租约导致租金下调。物业收入净额下跌8.0%至1.71亿港元,可分派收入下跌7.3%至1.11亿港元,符合预期。分派比率维持在90%,每单位分派12.15港仙,同比降7.3%,预计全年分派比率仍为90%。整体出租率96.8%,投资物业公允值亏损大幅收窄至390万港元,较去年同期的5.26亿港元亏损显著改善。上半年完成与顺丰集团租约续期,租期分散至2-5年,有效分摊到期集中问题。
顺丰房托所属赛道的发展趋势如何?
顺丰房托所属的REITs赛道,特别是物流地产领域,受益于电商持续发展和物流需求增长,展现出稳健的发展潜力。本报告指出,顺丰房托整体出租率高达96.8%,且续租风险已消除,为行业提供了稳定的现金流和资产质量保障。融资成本显著优化,加权平均实际利率降至3.39%,同比下降56基点,显示出行业融资环境持续改善。未来REITs可能被纳入沪深港通,进一步拓宽投资渠道,提升市场吸引力。
研报重点分析了哪些方面?
研报重点分析了顺丰房托的业绩表现、物业组合与出租率、财务结构及未来展望。业绩方面,报告详细解读了收入、物业收入净额、可分派收入的变动情况,以及分派比率和每股分派金额的调整。物业组合方面,报告强调整体出租率稳定在96.8%,投资物业公允值亏损大幅收窄,且续租安排有效分散了到期集中风险。财务结构方面,报告指出有息负债维持在24.95亿港元,资产负债比率约38.7%,融资成本优化显著。
当前顺丰房托的市场现状如何?
顺丰房托当前市场现状表现为业绩稳健,风险控制有效。报告显示,公司收入虽有所下跌,但主要源于续租租金下调的主动策略,出租率维持高位,公允值亏损显著收窄,且续租风险已通过分散租期得到有效管理。财务结构健康,融资成本持续优化,为高股息提供了坚实基础。整体而言,顺丰房托展现出较强的抗风险能力和稳定的现金流产出,市场表现符合预期。
投资顺丰房托需要关注哪些风险?
投资顺丰房托需关注的主要风险包括市场波动风险、政策风险和运营风险。市场波动可能导致物流地产需求变化,影响租金收入和资产价值。政策风险涉及REITs相关政策调整,可能影响融资成本和投资回报。运营风险则包括出租率波动、物业维护成本上升等,需持续关注公司运营效率和成本控制能力。此外,虽然报告显示续租风险已消除,但长期租赁市场变化仍需保持警惕。