猜你想问
这份研报的核心内容是什么?
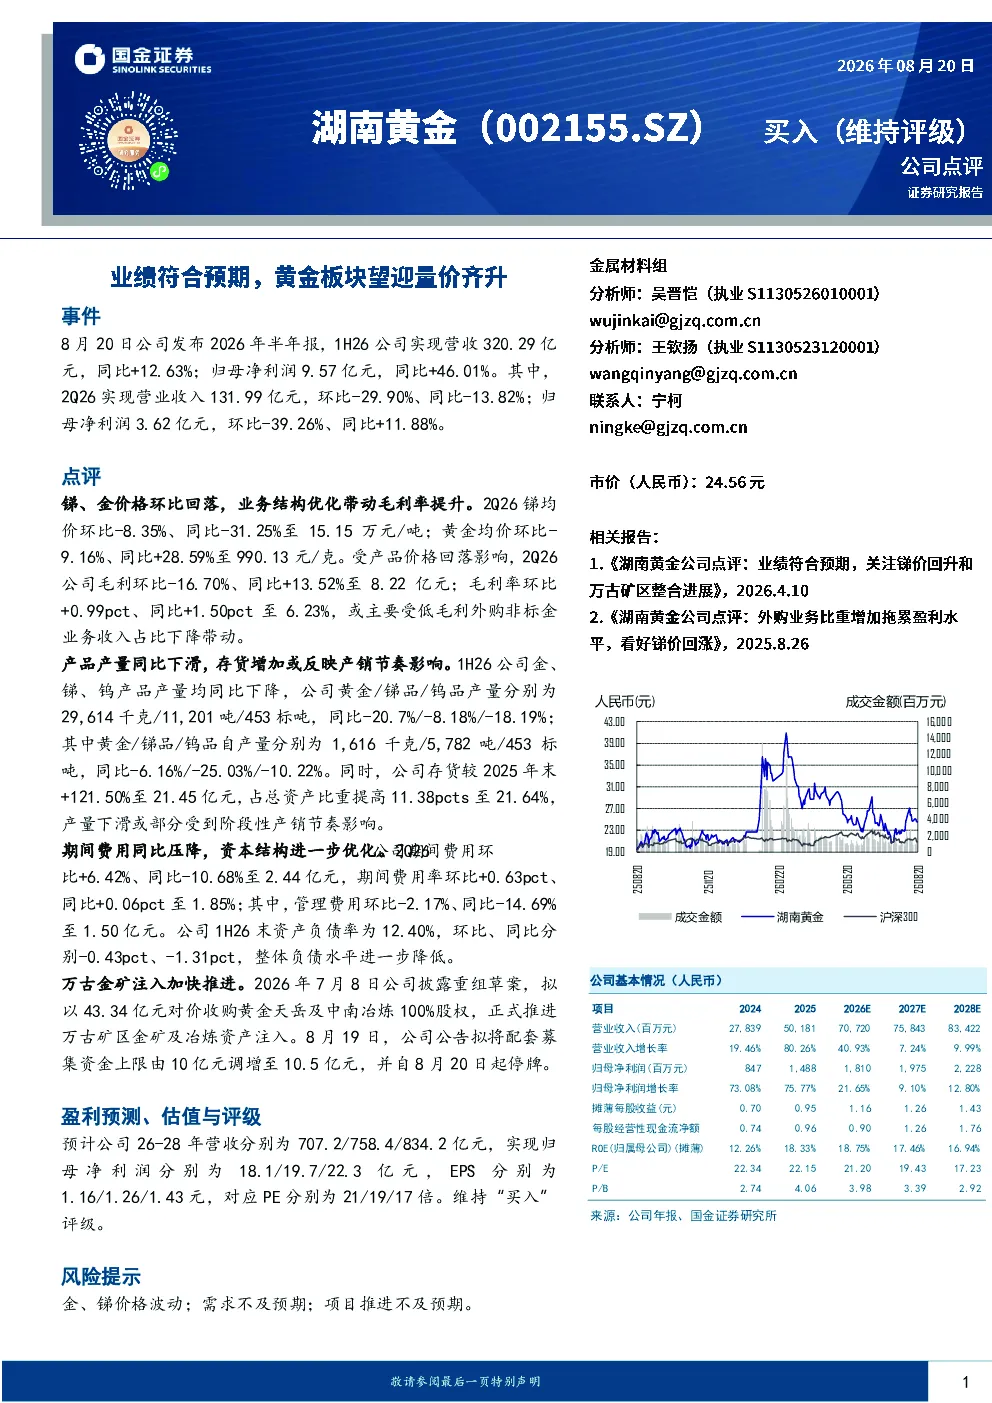
这份研报分析了湖南黄金2026年半年报数据,显示公司1H26实现营收320.29亿元,同比+12.63%;归母净利润9.57亿元,同比+46.01%。其中黄金、锑、钨产品产量均同比下降,毛利率提升主要受业务结构优化带动。公司存货较2025年末增加121.50%至21.45亿元。此外,公司推进万古矿区金矿及冶炼资产注入,并调整配套募集资金上限至10.5亿元。
黄金行业未来发展趋势如何?
黄金行业未来发展趋势受多种因素影响,包括全球经济形势、地缘政治风险及市场避险情绪。当前黄金板块有望迎量价齐升,但需关注金、锑价格波动风险。湖南黄金通过业务结构优化提升毛利率,并积极拓展万古矿区金矿资源,显示行业整合与资源扩张仍是重要方向。
研报重点分析了哪些方面?
研报重点分析了湖南黄金的业绩表现、产品产量与存货情况、费用与资本结构以及万古金矿注入计划。报告指出公司营收利润符合预期,毛利率提升,但存货增加需关注产销节奏。同时,公司通过收购黄金天岳及中南冶炼推进万古矿区资产注入,显示未来增长潜力。
当前黄金市场现状如何判断?
当前黄金市场现状需综合考量供需关系、宏观经济环境及国际政治局势。湖南黄金半年报显示黄金产量同比下降,但黄金均价同比上涨,反映市场供需动态变化。同时,公司存货占比提升,可能受阶段性产销节奏影响,需持续关注市场供需变化对行业的影响。
研报提示了哪些风险?
研报提示的主要风险包括金、锑价格波动风险,市场需求不及预期风险,以及项目推进不及预期风险。金、锑价格波动直接影响公司盈利能力,市场需求变化则关系到产品销售情况,而万古矿区资产注入等项目的推进效果也需持续关注。这些因素可能对公司未来业绩产生不确定性影响。
你可能感兴趣
黄金量价齐升,上半年业绩符合预期
有色金属西南证券2020-09-01
18年业绩预告符合预期,黄金业务有望迎来量价齐升
有色金属安信证券2019-01-28
资源板块量价齐升,业绩符合预期
中邮证券2026-04-29
2024年业绩预增点评:全年业绩符合预期,四季度制冷剂板块量价齐升
基础化工民生证券2025-01-24
Q3盈利触底,Q4望迎量价齐升
建筑建材西南证券2022-10-30
黄鸡价格有望复苏,龙头望迎量价齐升
农林牧渔国泰君安证券2021-04-09
公司中报点评:黄金产公司品量价齐升公司业绩符合预期
有色金属长城证券2019-08-20
24FY&25Q1风电板块业绩总结:拐点确立,景气上行迎量价齐升
电气设备国金证券2025-05-05
2021年Q4业绩点评:Q4业绩超预期,12寸扩产叠加产品结构升级有望迎量价齐升
华创证券2022-02-06
深度报告:量价齐升 车灯龙头再迎黄金时期
交通运输民生证券2017-09-25