猜你想问
豫园股份2026年中期报告核心内容是什么?
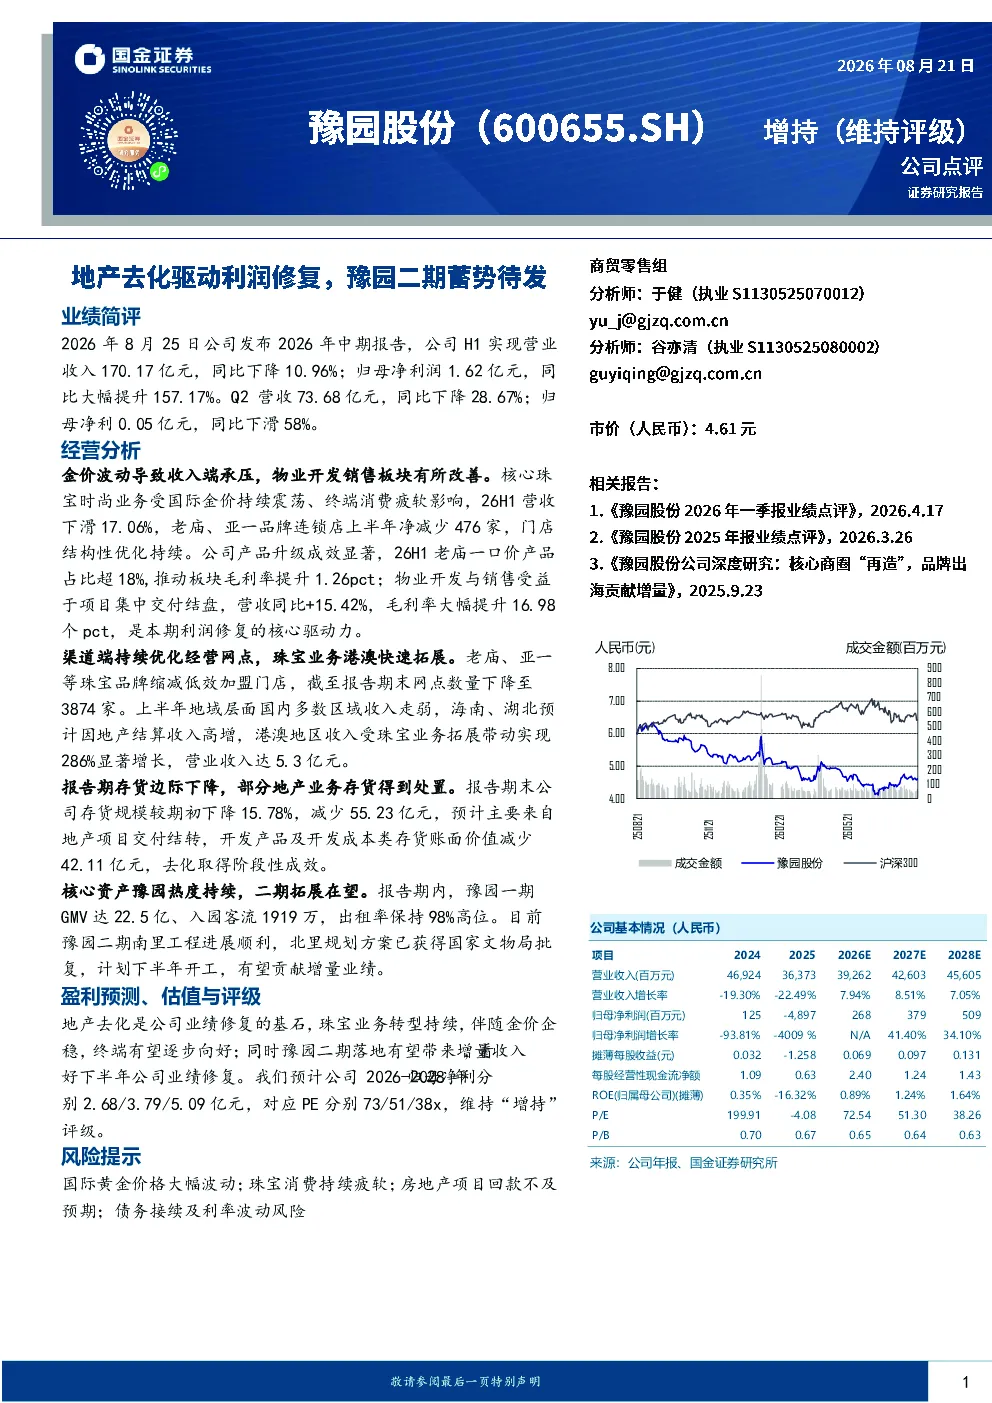
豫园股份2026年中期报告显示,H1营业收入170.17亿元,同比下降10.96%;归母净利润1.62亿元,同比大幅提升157.17%。Q2营收73.68亿元,同比下降28.67%;归母净利0.05亿元,同比下滑58%。报告期内,公司珠宝业务受金价波动影响收入下滑,但老庙一口价产品占比提升推动毛利率改善。地产项目集中交付结盘带动物业开发与销售营收同比+15.42%,毛利率提升16.98个pct,成为利润修复核心驱动力。存货规模下降55.23亿元,主要来自地产项目交付结转。豫园一期经营稳健,GMV达22.5亿,出租率98%;豫园二期规划方案已获批复,计划下半年开工。
商贸零售行业发展趋势如何?
当前商贸零售行业呈现多元化发展趋势。珠宝业务方面,金价波动对传统金饰销售形成压力,但一口价产品、时尚珠宝等细分赛道表现亮眼,老庙一口价产品占比超18%。渠道优化方面,国内市场结构调整,港澳地区因珠宝业务拓展实现286%增长,海南、湖北等地受地产结算带动收入高增。行业整体面临消费疲软挑战,但品牌升级、渠道下沉、数字化转型等趋势为行业带来新机遇。豫园股份通过港澳拓展、产品升级等策略积极应对市场变化,反映行业转型方向。
豫园股份报告重点分析了哪些方向?
报告重点分析了地产去化对利润修复的驱动作用,以及珠宝业务的转型进展。地产端,项目集中交付结盘推动营收和毛利率提升,存货管理成效显著,开发产品及成本类存货减少42.11亿元。珠宝端,老庙、亚一品牌连锁店净减少476家,但一口价产品占比提升1.26pct,港澳地区珠宝业务实现286%增长。此外,报告关注豫园一期稳健经营和豫园二期规划进展,显示公司对核心资产和未来增长点的布局。
当前市场对豫园股份的判断是什么?
市场关注豫园股份的业绩修复逻辑,特别是地产去化带来的利润改善。公司上半年净利润大幅提升,主要得益于地产项目结盘带来的营收和毛利率增长。珠宝业务虽受金价影响,但产品升级和渠道优化取得进展,港澳地区表现突出。存货下降显示资产质量改善。未来市场关注点包括金价走势、珠宝消费复苏情况以及豫园二期落地效果。整体来看,公司经营稳健,但行业仍面临不确定性。
豫园股份研报提示了哪些风险?
研报提示的风险包括国际黄金价格大幅波动可能影响珠宝业务收入;珠宝消费持续疲软可能拖累核心业务增长;房地产项目回款不及预期将影响地产板块表现;债务接续及利率波动可能增加财务成本。此外,珠宝市场竞争加剧、渠道调整效果不及预期等也是潜在风险点。公司需密切关注金价走势,持续推动产品升级和渠道优化,并加强地产项目回款管理以应对市场变化。