猜你想问
这份报告主要讲了什么内容?
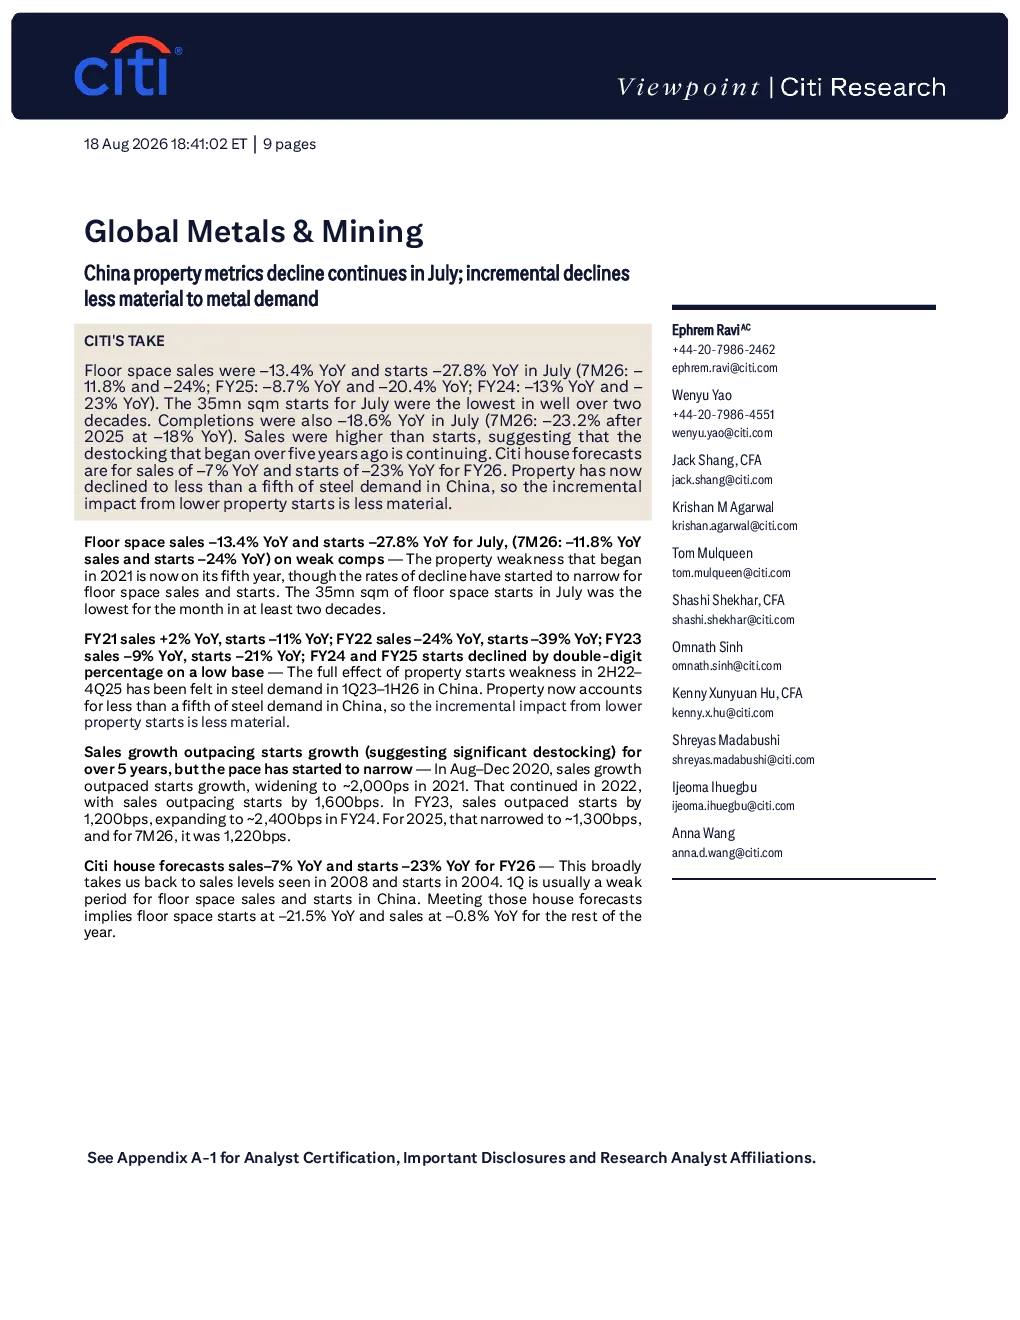
本报告分析了中国2026年7月房地产市场的关键指标,显示楼面面积销售额同比下降13.4%,新开工面积同比下降27.8%,竣工面积同比下降18.6%。报告指出房地产疲软态势已持续五年,销售面积领先供应量增长差距开始收窄。花旗预测2026财年销售额同比下降7%,新开工面积同比下降23%。报告强调房地产对金属需求影响较小,目前占比不足五分之一,启动量疲软影响持续但增量不具实质性。
中国房地产市场未来发展趋势如何?
报告显示中国房地产市场持续疲软,2026年7月新开工面积创二十年来最低水平。尽管下滑速率开始收窄,但销售面积和供应量增长差距仍将持续。花旗预测未来销售额和新开工面积将持续下降,预计2026财年销售额同比下降7%,新开工面积同比下降23%。淡季影响下,全年剩余时间的写字楼开工和销售额预计将同比下滑。
报告重点分析了哪些方面?
报告重点分析了2026年7月中国房地产市场的核心指标,包括销售额、新开工面积和竣工面积的同比变化数据。同时分析了房地产疲软态势的持续性,销售面积与供应量增长差距的变化趋势。报告还引用花旗预测,对比了当前市场水平与2008年和2004年的历史数据,并评估了房地产对金属需求的实际影响程度。
当前中国房地产市场现状如何判断?
当前中国房地产市场呈现持续疲软态势,自2021年以来已持续五年。2026年7月数据显示销售额、新开工面积和竣工面积均出现显著下降,其中新开工面积降至二十年来最低水平。销售面积与供应量增长差距虽开始收窄,但房地产整体市场仍处于去库存阶段。花旗预测未来市场将持续下滑,淡季影响下全年剩余时间开工和销售额预计将同比下降。
这份报告有哪些风险提示?
报告提示,尽管房地产对金属需求影响较小,但2022年下半年至2025年第四季度的房地产启动量疲软已对2023年第一季度至2026年上半年中国的钢铁需求产生全面影响。未来市场持续下滑可能进一步影响相关金属需求,投资者需关注房地产政策变化及市场恢复情况,以及其对下游产业链的传导风险。