猜你想问
藏格矿业2026年业绩大幅增长的主要原因是什么?
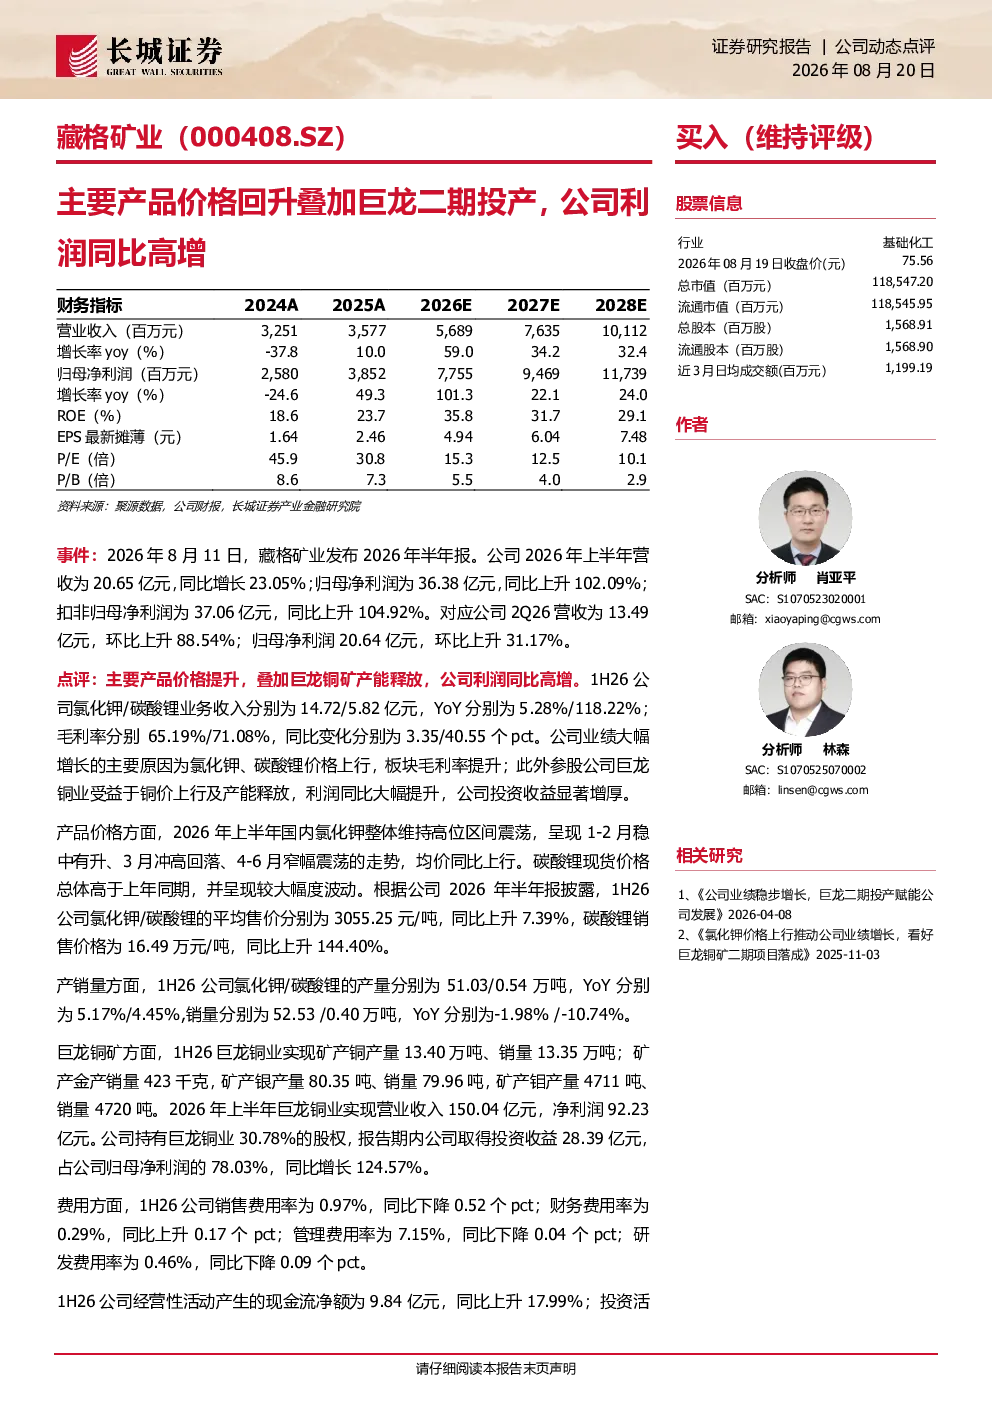
藏格矿业2026年上半年业绩大幅增长,主要得益于主要产品价格提升和巨龙铜矿产能释放。公司氯化钾和碳酸锂业务收入分别同比增长5.28%和118.22%,毛利率分别提升3.35和40.55个百分点。巨龙铜业受益于铜价上行及产能释放,利润同比大幅提升,公司投资收益显著增厚。
氯化钾和碳酸锂的价格走势如何?
氯化钾价格整体维持高位区间震荡,均价同比上行7.39%。碳酸锂现货价格总体高于上年同期,销售价格同比上升144.40%。这些价格提升直接推动了公司相关业务收入的增长。
藏格矿业的产销量情况如何?
氯化钾产量同比增长5.17%,销量同比下降1.98%。碳酸锂产量同比增长4.45%,销量同比下降10.74%。销量下降可能与市场供需变化或产品结构调整有关,但产量增长仍显示公司产能扩张的成效。
巨龙铜矿对藏格矿业的贡献有多大?
公司持有巨龙铜业30.78%的股权,报告期内取得投资收益28.39亿元,占公司归母净利润的78.03%。巨龙铜矿2026年上半年矿产铜产量13.40万吨,销量13.35万吨,其盈利能力对公司整体业绩起到关键支撑作用。
藏格矿业面临哪些风险?
藏格矿业面临的风险包括宏观经济波动的风险、环保安全的风险、原材料价格波动的风险、需求不及预期风险以及产品价格波动风险。这些风险可能影响公司的经营业绩和投资回报,投资者需密切关注相关动态。
你可能感兴趣
2024年报及2025年一季报点评:主要产品价格下跌,公司2024年业绩短期承压,看好巨龙二期投产
长城证券2025-04-22
多个固废项目投产叠加疫情影响消退,公司一季度归母净利润同比高增78.3%
公用事业长城证券2021-04-27
硅片价格回升贡献利润增长,公司23Q3业绩同比高增
基础化工国盛证券2023-09-22
公司信息更新报告:2024Q3业绩同比高增,先进封装基地投产稳步推进
电子设备开源证券2024-10-31
公司21年业绩快报点评:在建项目顺利投产,21年归母同比高增39%
长城证券2022-03-12
受益于重卡行业复苏叠加出海高景气,公司2023年利润实现同比高增;维持“买入”
国泰君安证券2024-01-25
公司1H25业绩同比高增,看好农化行业景气度触底回升
长城证券2025-09-17
公司信息更新报告:营收利润同比高增,开发项目土储充裕
房地产开源证券2023-11-16
公司信息更新报告:营收利润保持增长,新签订单同比高增
建筑建材开源证券2026-03-22
公司营收及归母利润同比高增,龙头地位稳固
基础化工国信证券2025-08-26