猜你想问
国债期货日报核心内容有哪些?
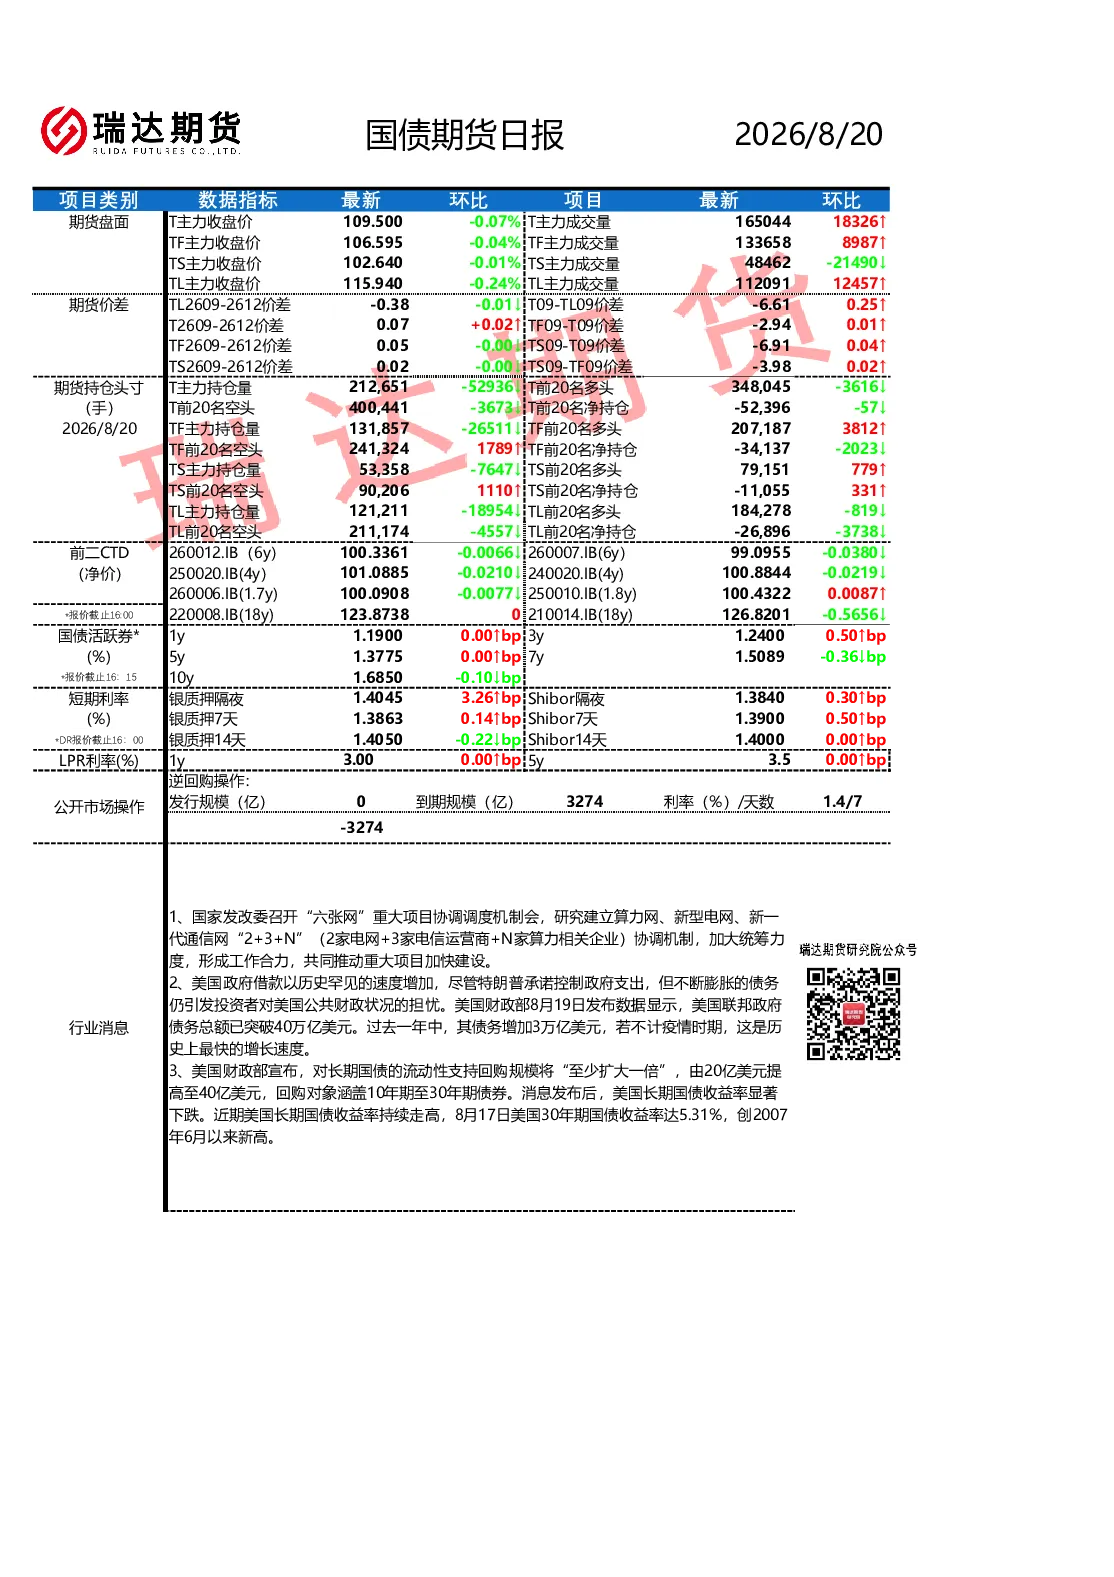
国债期货日报显示国债期货集体走弱,TS、TF、T、TL主力合约分别下跌0.01%、0.04%、0.07%、0.24%。期货价差方面,T09-TL09价差扩大,其余价差窄幅波动。持仓变化显示各主力合约持仓量下降,前20名净持仓收窄,市场短期资金流出。利率市场方面,DR007回升至1.39%附近,银质押隔夜及7天利率上行,10年期国债收益率窄幅震荡。基本面与海外动态显示国内7月工增、社零小幅回落,金融数据结构分化,信贷延续弱势;海外美伊僵局持续,美联储7月会议纪要显示可能进一步加息。
国债期货行业发展趋势如何?
国债期货行业发展趋势需关注资金面变化,央行7天期逆回购持续零投放,资金利率处于合意区间,税期扰动平稳后市场情绪趋于谨慎。长端利率下行至关键点位,市场对央行态度变化的敏感度提升,债市多头情绪受限。中长期利差仍有压缩预期,短期期债延续震荡格局。政策动态方面,国家发改委推动“2+3+N”网络建设,加大重大项目统筹力度,可能对国债期货市场产生间接影响。
国债期货日报重点分析了哪些方向?
国债期货日报重点分析了国债期货表现、持仓变化、利率市场、基本面与海外动态、资金面、长端利率及利差预期等方向。具体包括TS、TF、T、TL主力合约价格变动,T09-TL09价差变化,各主力合约持仓量及前20名净持仓变化,DR007、银质押隔夜及7天利率、10年期国债收益率变动情况,国内7月工增、社零数据,金融数据结构,信贷状况,美伊僵局,美联储7月会议纪要等内容。
当前国债期货市场现状如何判断?
当前国债期货市场现状表现为短期震荡格局,资金面情绪谨慎,长端利率敏感度高,中长期利差存在压缩预期。国债期货集体走弱,主力合约价格下跌,持仓量下降,显示市场短期资金流出。利率市场DR007上行,10年期国债收益率窄幅震荡,显示利率市场波动不大。基本面方面,国内经济数据小幅回落,金融数据分化,信贷延续弱势。海外方面,美伊僵局持续,美联储可能进一步加息,对国债期货市场产生潜在影响。
国债期货日报有哪些风险提示?
国债期货日报提示需关注央行资金投放变化,特别是隔夜逆回购结束投放后7天逆回购的操作情况,这可能对市场资金面产生重要影响。需关注长端利率下行至关键点位后,市场对央行态度变化的敏感度提升,债市多头情绪受限可能带来的波动。此外,需关注中长期利差压缩预期对期债市场的影响,以及海外宏观环境变化,特别是美联储进一步加息的可能性,可能对国债期货市场产生传导效应。国家发改委推动的重大项目统筹力度,以及美国政府债务突破40万亿美元后的财政政策变化,也可能对市场产生间接影响。