猜你想问
国泰海通最新研报核心内容是什么?
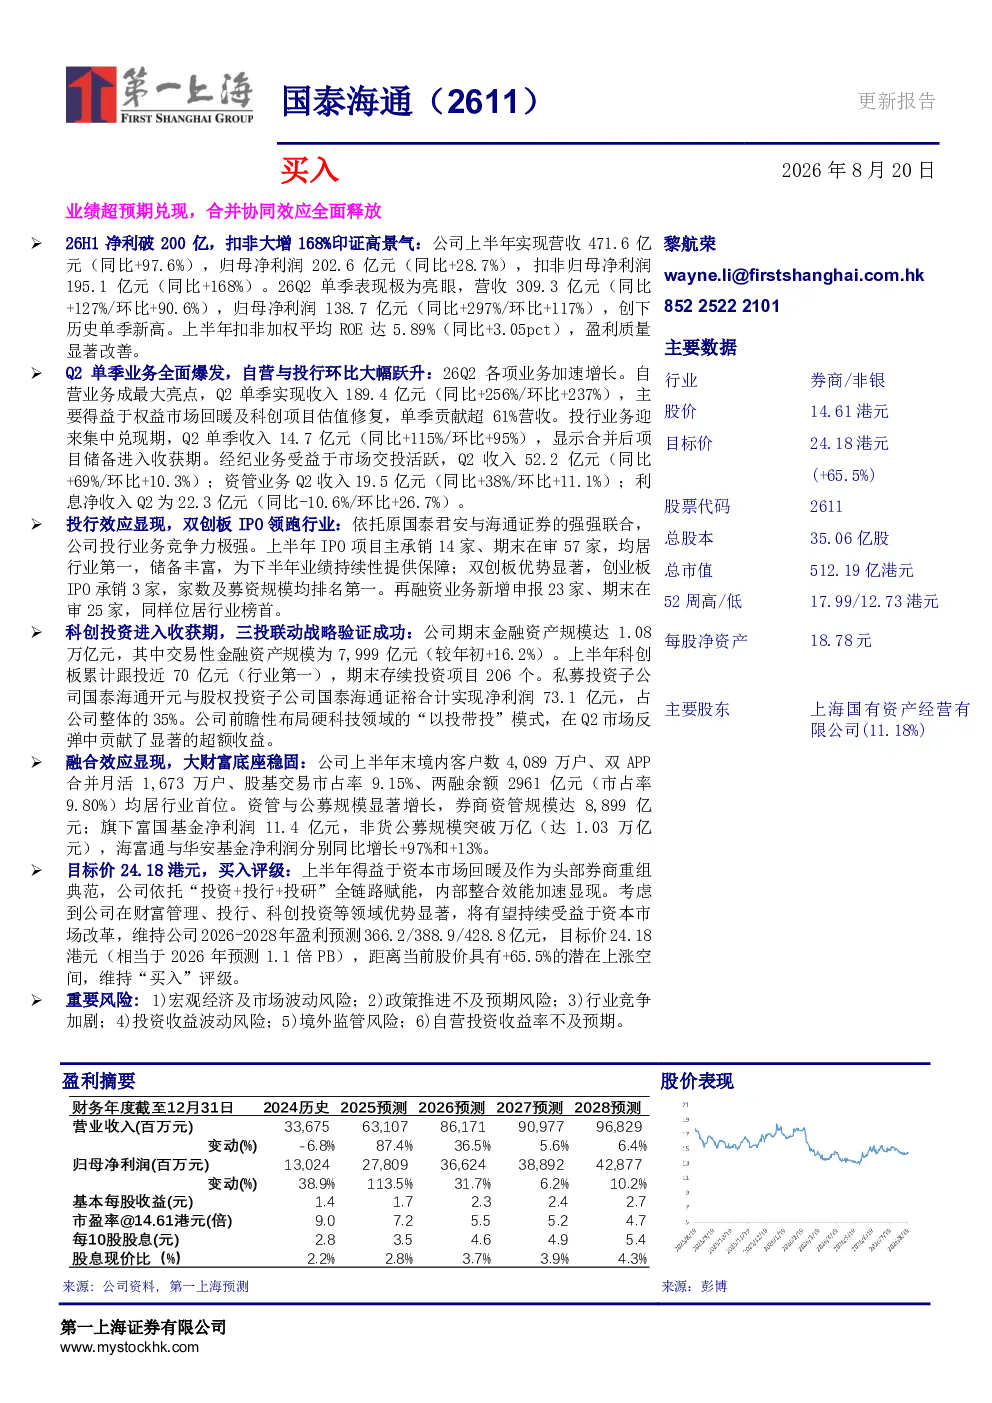
国泰海通(2611)最新研报由第一上海证券发布,给予“买入”评级,目标价24.18港元。报告指出公司上半年业绩超预期,合并协同效应全面释放,盈利质量显著改善。主要数据包括股价14.61港元,目标价24.18港元(+65.5%),总市值512.19亿港元。2024年上半年财务表现亮眼,营收471.6亿元(同比+97.6%),归母净利润202.6亿元(同比+28.7%)。
券商行业发展趋势如何?
券商行业正经历整合与转型,头部券商通过内部整合提升协同效应,财富管理、投行业务及科创投资成为关键赛道。头部券商如国泰海通在财富管理、投行业务、科创投资等领域优势显著,受益于资本市场改革。行业竞争加剧,但头部券商凭借规模与资源优势有望持续领跑。
研报重点分析了国泰海通的哪些业务?
研报重点分析了国泰海通的四大业务板块。自营业务Q2单季收入189.4亿元(同比+256%),主要得益于权益市场回暖及科创项目估值修复。投行业务Q2单季收入14.7亿元(同比+115%),IPO项目主承销及在审数量均居行业第一。科创投资方面,上半年科创板累计跟投近70亿元,行业第一。财富管理方面,上半年末境内客户数4,089万户,股基交易市占率9.15%,两融余额市占率9.80%,均居行业首位。
当前市场对国泰海通的评价如何?
当前市场对国泰海通评价积极。研报给予“买入”评级,目标价24.18港元,认为公司上半年业绩超预期,合并协同效应全面释放,盈利质量显著改善。公司在财富管理、投行、科创投资等领域优势显著,有望持续受益于资本市场改革。但需关注宏观经济及市场波动风险。
研报提示了哪些风险?
研报提示了六项重要风险:宏观经济及市场波动风险可能导致业绩下滑;政策推进不及预期可能影响业务发展;行业竞争加剧可能压缩利润空间;投资收益波动风险影响自营业务表现;境外监管风险需持续关注;自营投资收益率不及预期可能影响整体业绩。这些风险需投资者警惕。