猜你想问
这份研报主要分析了什么内容?
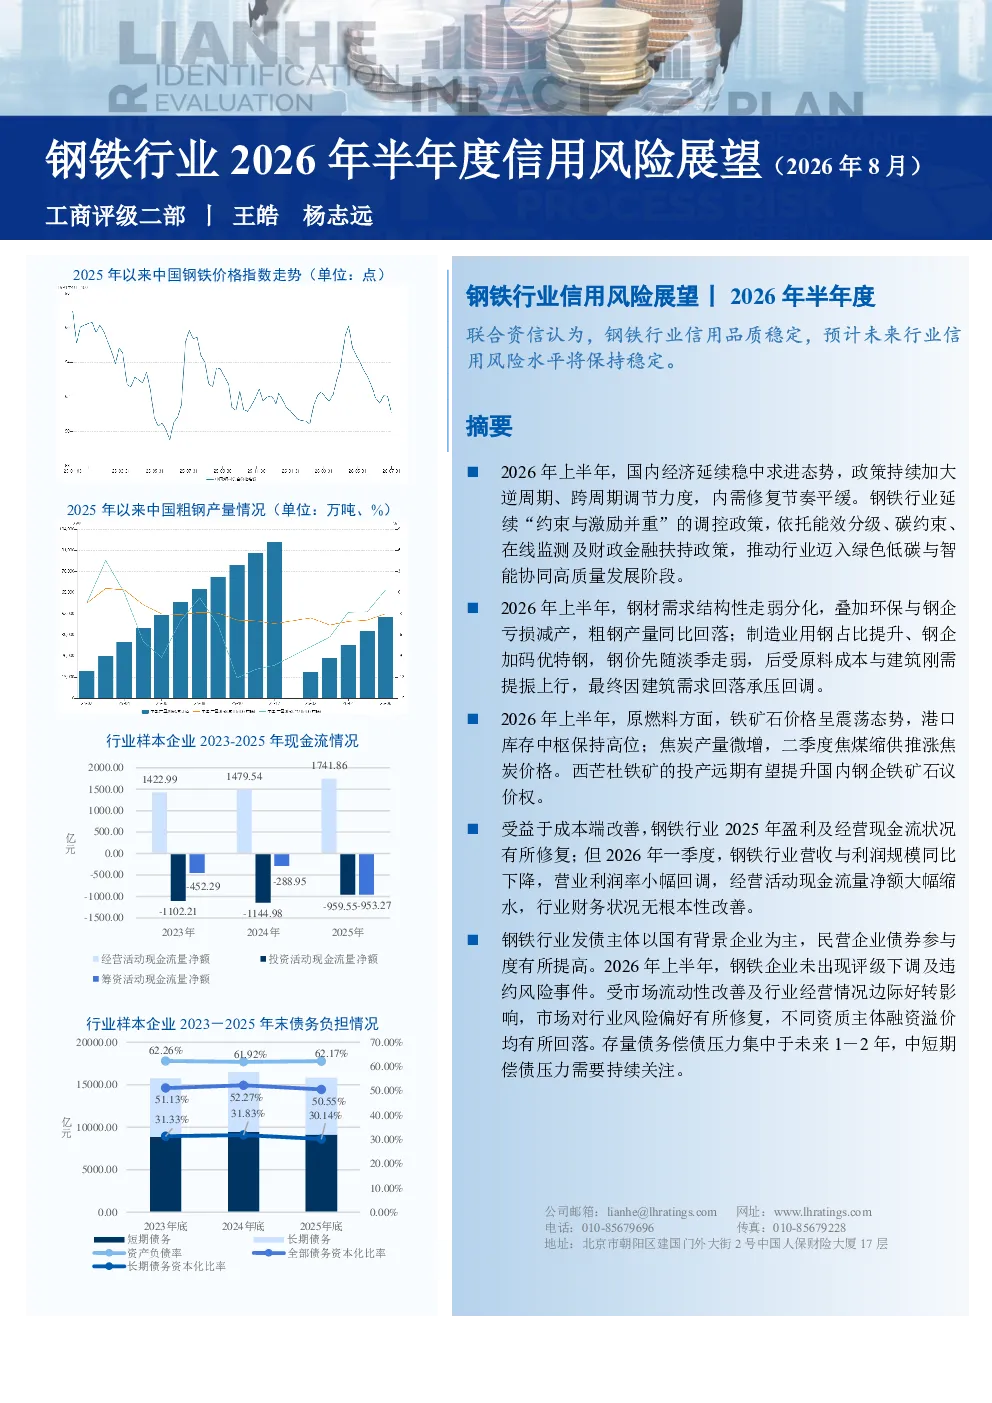
这份研报主要分析了2026年上半年钢铁行业的信用风险展望。报告指出,国内经济延续稳中求进态势,政策加大逆周期调节力度,内需修复节奏平缓。钢铁行业延续“约束与激励并重”的调控政策,推动行业迈入绿色低碳与智能协同高质量发展阶段。钢材需求结构性走弱分化,叠加环保与钢企亏损减产,粗钢产量同比回落。制造业用钢占比提升,钢价先随淡季走弱,后受原料成本与建筑刚需提振上行,最终因建筑需求回落承压回调。原燃料方面,铁矿石价格呈震荡态势,港口库存中枢保持高位;焦炭产量微增,二季度焦煤缩供推涨焦炭价格。西芒杜铁矿的投产远期有望提升国内钢企铁矿石议价权。受益于成本端改善,钢铁行业2025年盈利及经营现金流状况有所修复;但2026年一季度,钢铁行业营收与利润规模同比下降,营业利润率小幅回调,经营活动现金流量净额大幅缩水,行业财务状况无根本性改善。钢铁行业发债主体以国有背景企业为主,民营企业债券参与度有所提高。2026年上半年,钢铁企业未出现评级下调及违约风险事件。受市场流动性改善及行业经营情况边际好转影响,市场对行业风险偏好有所修复,不同资质主体融资溢价均有所回落。存量债务偿债压力集中于未来1-2年,中短期偿债压力需要持续关注。短期来看,钢铁行业面临需求端建筑业用钢持续走弱、制造业增量难以完全对冲地产下滑,成本端铁矿石、焦炭价格波动扰动吨钢利润。融资端,2026年上半年,钢铁企业各评级信用债发行利差较2025年均有所收窄,但流动性与融资环境呈现明显分层,中小民营钢企融资成本偏高,AA+主体利差回落幅度相对有限,仍面临融资成本高和再融资渠道偏窄的压力。长期来看,宏观经济持续修复,新能源装备、海外钢材市场等新市场持续拓展,同时,兼并重组将持续优化行业竞争格局。政策导向上看,国家持续支持引导钢铁行业产能减量置换、节能降碳改造、数智化产线升级,配套设备更新贷款贴息和中央预算内投资等财政金融政策支持,推动行业迈入高质量发展。当前钢铁行业企业信用风险的主要因素为下游需求结构性疲软导致盈利持续性不足,同时,部分企业的高杠杆带来刚性债务兑付压力,中小钢企融资能力较弱,原燃料的价格震荡也对企业经营成本带来扰动。2025年以来,钢铁行业景气度仍处下行阶段,但钢铁企业经营保持较强韧性,盈利实现阶段性修复;钢铁发债企业以高信用等级企业为主,其经营与财务状况的抗风险能力相对较强,2026年上半年,未发生级别迁徙和违约情况,融资渠道仍保持通畅。行业内企业信用分化或将加剧,需重点关注盈利能力持续恶化、债务负担重且债务结构不合理、短期流动性压力大的钢铁企业。
钢铁行业未来的发展趋势是什么?
钢铁行业未来的发展趋势主要体现在绿色低碳与智能协同高质量发展方面。报告指出,国家持续支持引导钢铁行业产能减量置换、节能降碳改造、数智化产线升级,配套设备更新贷款贴息和中央预算内投资等财政金融政策支持,推动行业迈入高质量发展。宏观经济持续修复,新能源装备、海外钢材市场等新市场持续拓展,同时,兼并重组将持续优化行业竞争格局。西芒杜铁矿的投产远期有望提升国内钢企铁矿石议价权。这些政策导向和市场趋势表明,钢铁行业正逐步向绿色低碳、智能化方向发展,通过技术创新和产业升级提升竞争力。同时,行业内企业信用分化或将加剧,需重点关注盈利能力持续恶化、债务负担重且债务结构不合理、短期流动性压力大的钢铁企业。
报告中重点分析了哪些方向?
报告中重点分析了钢铁行业2026年上半年的信用风险展望,涵盖多个维度。首先,报告分析了宏观经济背景和政策环境对钢铁行业的影响,指出国内经济延续稳中求进态势,政策加大逆周期调节力度,内需修复节奏平缓。其次,报告深入探讨了钢材需求结构性变化,指出制造业用钢占比提升,但建筑业用钢持续走弱,导致粗钢产量同比回落。再次,报告分析了原燃料价格波动对钢铁企业成本端的影响,铁矿石和焦炭价格震荡对吨钢利润的扰动。此外,报告重点分析了钢铁行业财务状况,指出2025年盈利及经营现金流状况有所修复,但2026年一季度营收与利润规模同比下降,经营活动现金流量净额大幅缩水。报告还分析了钢铁行业发债主体的信用风险,指出国有背景企业为主,民营企业债券参与度有所提高,2026年上半年未出现评级下调及违约风险事件。最后,报告强调了行业信用分化问题,需重点关注盈利能力持续恶化、债务负担重且债务结构不合理、短期流动性压力大的钢铁企业。
当前钢铁市场现状如何判断?
当前钢铁市场现状呈现稳中向好的态势,但挑战依然存在。报告指出,2025年以来,钢铁行业景气度仍处下行阶段,但企业经营保持较强韧性,盈利实现阶段性修复。2026年上半年,钢铁行业未发生级别迁徙和违约情况,融资渠道仍保持通畅。市场对行业风险偏好有所修复,不同资质主体融资溢价均有所回落。然而,短期内钢铁行业仍面临需求端建筑业用钢持续走弱、制造业增量难以完全对冲地产下滑的压力,成本端铁矿石、焦炭价格波动也扰动吨钢利润。融资端,虽然各评级信用债发行利差较2025年均有所收窄,但流动性与融资环境呈现明显分层,中小民营钢企融资成本偏高,AA+主体利差回落幅度相对有限,仍面临融资成本高和再融资渠道偏窄的压力。因此,当前钢铁市场在政策支持和经营韧性作用下呈现阶段性修复,但行业信用分化加剧,需持续关注部分企业的盈利能力、债务负担和流动性风险。
报告中提示了哪些风险?
报告中提示了钢铁行业当前面临的主要风险,包括下游需求结构性疲软导致盈利持续性不足。报告指出,建筑业用钢持续走弱,制造业增量难以完全对冲地产下滑,导致钢材需求结构性走弱分化,粗钢产量同比回落。此外,部分企业的高杠杆带来刚性债务兑付压力,中小钢企融资能力较弱,原燃料的价格震荡也对企业经营成本带来扰动。行业信用分化或将加剧,需重点关注盈利能力持续恶化、债务负担重且债务结构不合理、短期流动性压力大的钢铁企业。虽然2026年上半年钢铁行业未发生级别迁徙和违约情况,但存量债务偿债压力集中于未来1-2年,中短期偿债压力需要持续关注。因此,投资者需警惕行业信用分化风险,关注企业盈利能力、债务结构和流动性状况,以规避潜在信用风险。