猜你想问
震裕转02的基本信息有哪些?
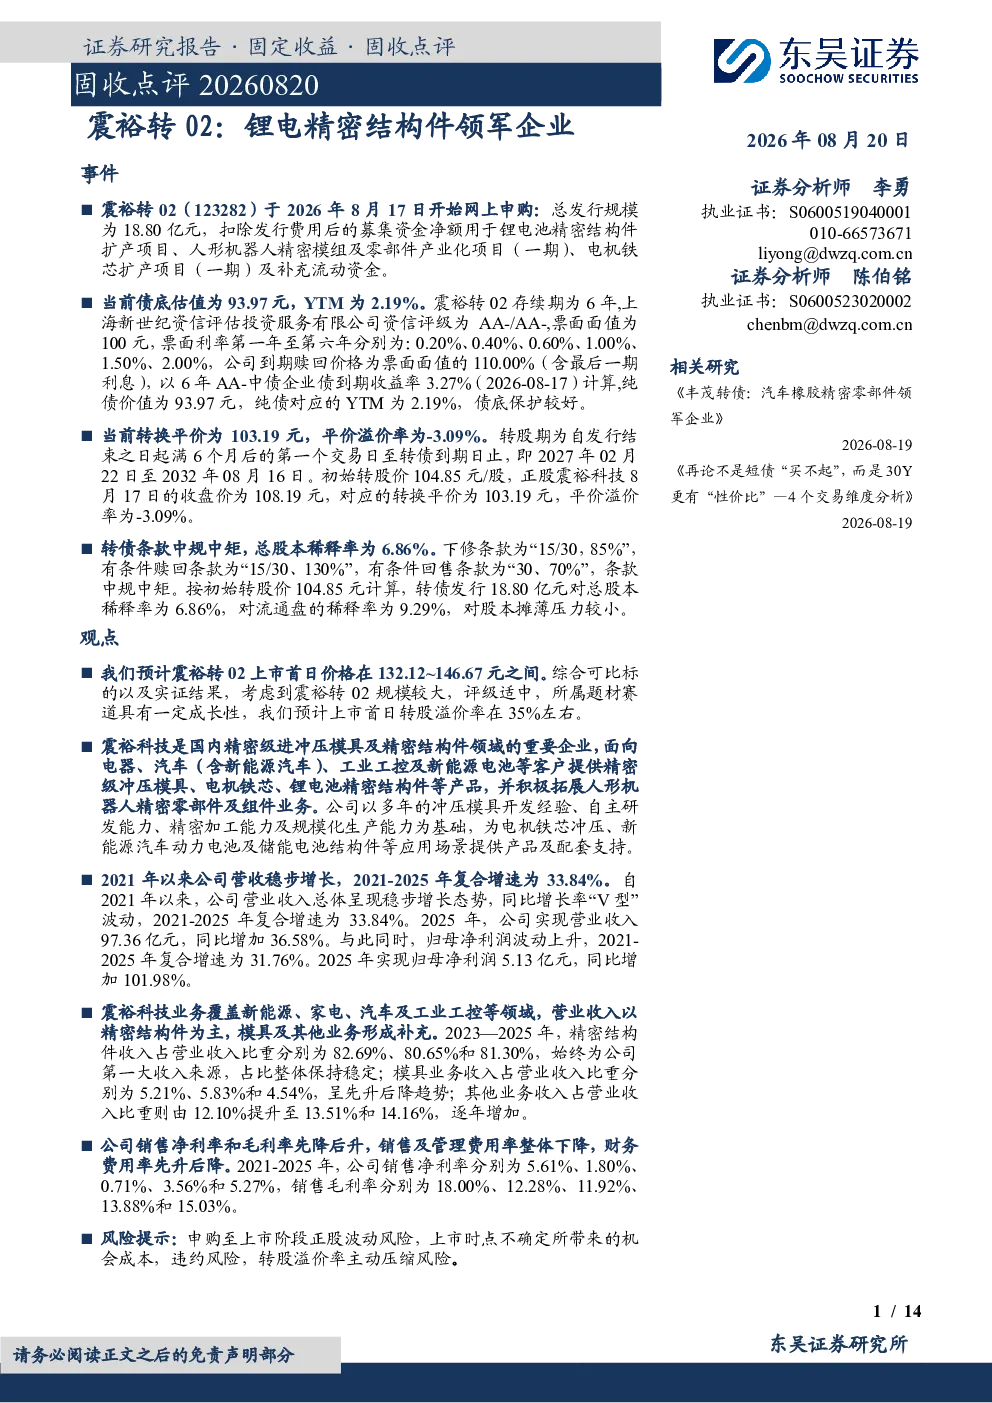
震裕转02于2026年8月17日开始网上申购,总发行规模18.80亿元,募集资金将用于锂电池精密结构件扩产项目、人形机器人精密模组及零部件产业化项目(一期)、电机铁芯扩产项目(一期)及补充流动资金。当前债底估值为93.97元,YTM为2.19%,债底保护较好。当前转换平价为103.19元,平价溢价率为-3.09%。转股期为2027年02月22日至2032年08月16日,初始转股价104.85元/股。转债条款中规中矩,总股本稀释率为6.86%
锂电池精密结构件行业发展趋势如何?
震裕科技是国内精密级进冲压模具及精密结构件领域的重要企业,业务覆盖新能源、家电、汽车及工业工控等领域。2021-2025年公司营收复合增速为33.84%,2025年实现营业收入97.36亿元,同比增长36.58%。精密结构件收入占营业收入比重稳定在80%以上。公司深耕精密级进冲压模具领域三十余年,具备完整的模具研发设计、精密加工、冲压制造等综合制造能力。网络布局完善,围绕新能源产业链及主要客户持续完善产能布局,推进海外产能建设。产品布局覆盖精密级进冲压模具、电机铁芯、锂电池精密结构件及人形机器人精密零部件等领域。积累了宁德时代、亿纬锂能等新能源产业链客户资源,积极拓展海外客户和人形机器人等新兴应用领域
这份研报重点分析了哪些方面?
本研报重点分析了震裕转02的转债基本信息、投资申购建议、正股基本面、公司亮点及风险提示。转债基本信息包括发行规模、募集资金用途、债底估值、转换平价、转股期等。投资申购建议预计震裕转02上市首日价格在132.12~146.67元之间,转股溢价率在35%左右。正股基本面分析了震裕科技的业务覆盖、营收增长、产品布局及客户资源。公司亮点包括深耕精密级进冲压模具领域三十余年、完善的网络布局、覆盖多个领域的 产品布局及积累的优质客户资源。风险提示包括申购至上市阶段正股波动风险、上市时点不确定所带来的机会成本、违约风险及转股溢价率主动压缩风险
当前市场对锂电池精密结构件行业的现状如何?
震裕科技是国内精密级进冲压模具及精密结构件领域的重要企业,业务覆盖新能源、家电、汽车及工业工控等领域。2021-2025年公司营收复合增速为33.84%,2025年实现营业收入97.36亿元,同比增长36.58%。精密结构件收入占营业收入比重稳定在80%以上。公司深耕精密级进冲压模具领域三十余年,具备完整的模具研发设计、精密加工、冲压制造等综合制造能力。网络布局完善,围绕新能源产业链及主要客户持续完善产能布局,推进海外产能建设。产品布局覆盖精密级进冲压模具、电机铁芯、锂电池精密结构件及人形机器人精密零部件等领域。积累了宁德时代、亿纬锂能等新能源产业链客户资源,积极拓展海外客户和人形机器人等新兴应用领域
研报中提示了哪些风险?
研报提示了震裕转02的几项风险,包括申购至上市阶段正股波动风险,上市时点不确定所带来的机会成本,违约风险,转股溢价率主动压缩风险。此外,正股基本面分析显示公司销售净利率和毛利率先降后升,销售及管理费用率整体下降,财务费用率先升后降,这些财务指标的变化也可能带来一定的经营风险。