猜你想问
昊华能源26H1业绩表现如何?
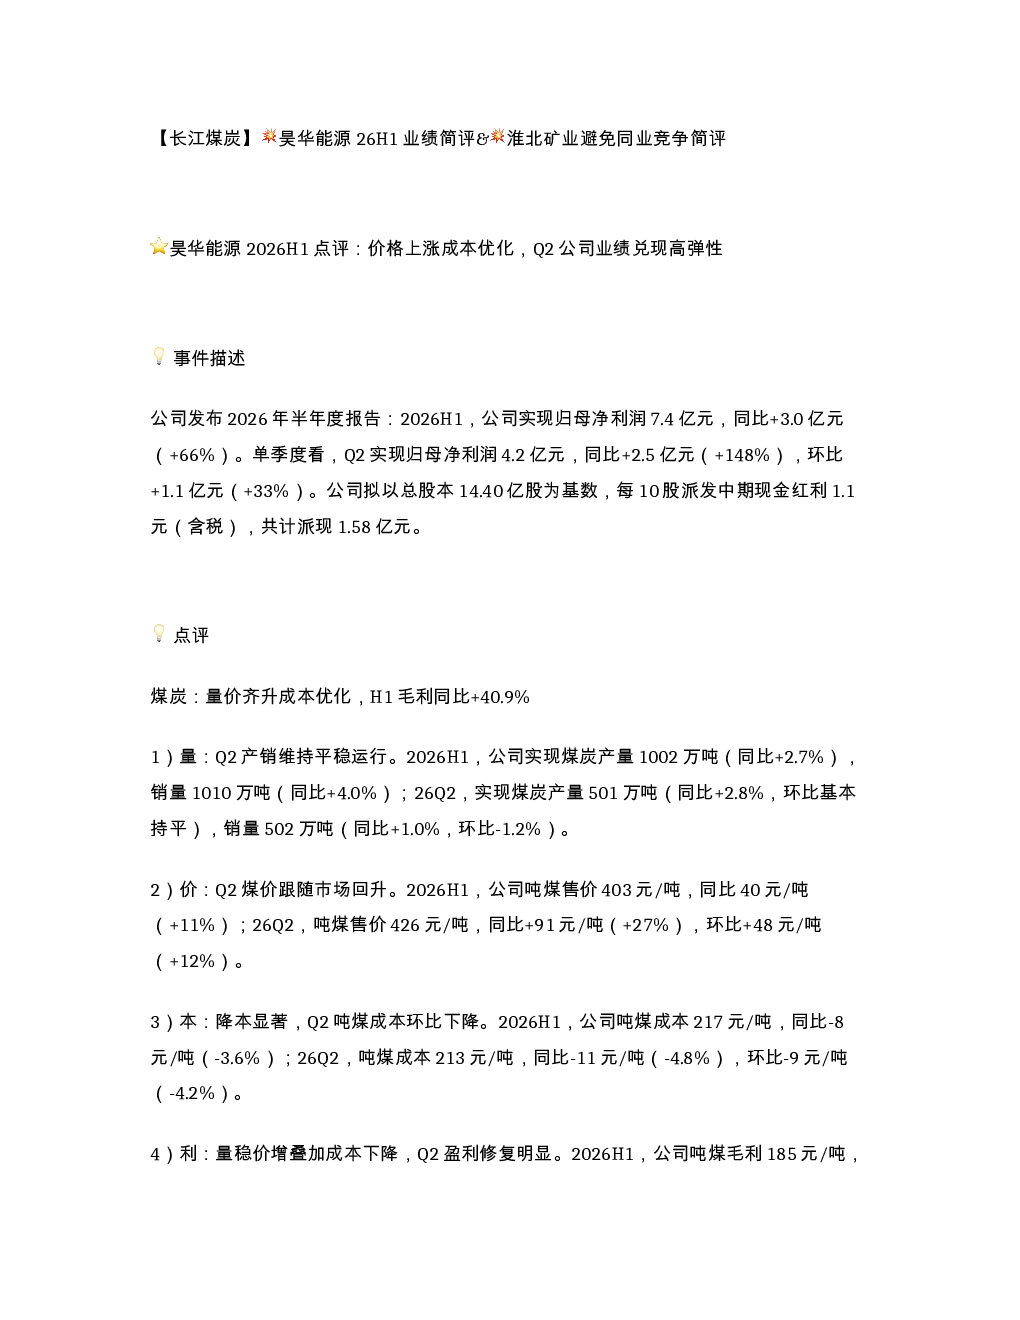
昊华能源2026H1业绩表现亮眼,主要得益于煤炭业务量价齐升与成本优化,煤化工业务甲醇盈利改善,以及红墩子煤业扭亏为盈。公司H1实现归母净利润7.4亿元(同比+66%),Q2单季利润4.2亿元(同比+148%)。煤炭业务方面,H1产量1002万吨(同比+2.7%),销量1010万吨(同比+4.0%),吨煤售价403元/吨(同比+11%),吨煤成本217元/吨(同比-3.6%),吨煤毛利185元/吨(同比+35%);Q2吨煤毛利213元/吨(同比+92%)。煤化工业务方面,H1甲醇产量25.67万吨(同比-1.4%),销售收入5.12亿元(同比+12.2%),销售毛利0.58亿元(同比+38.2%),国泰化工扭亏为盈。铁路业务承压,H1运量同比下滑34.4%。红墩子煤业扭亏为盈,H1净利润0.93亿元,经营活动现金流净额16.23亿元(同比+54.2%)。公司拟中期每10股派现1.1元。展望下半年,关注煤价走势及红墩子煤业产能释放,若煤价维持高位,全年业绩有望保持较好水平。
煤炭行业发展趋势如何?
煤炭行业正经历结构性调整,煤炭企业通过技术创新和成本优化提升盈利能力。昊华能源等企业通过提升煤炭业务量价齐升、优化成本结构,实现业绩增长。煤化工板块盈利改善,如昊华能源国泰化工扭亏为盈,显示煤化工与煤炭协同发展潜力。同时,部分企业面临铁路运力等挑战,需关注供应链稳定性。未来,煤炭行业将更加注重绿色低碳发展,智能化开采和高效利用成为关键方向。
昊华能源报告重点分析了哪些方面?
昊华能源报告重点分析了煤炭业务量价齐升与成本优化带来的业绩提升,煤化工业务甲醇盈利改善,以及红墩子煤业扭亏为盈的成效。报告详细披露了煤炭业务量、销量、售价、成本及毛利数据,煤化工业务甲醇产量、销售收入及毛利数据,以及红墩子煤业净利润与现金流数据。此外,报告还关注了铁路业务承压情况,并展望了下半年煤价走势及红墩子煤业产能释放对公司业绩的影响。
当前煤炭市场现状如何?
当前煤炭市场呈现供需紧平衡态势,煤炭价格受供需关系、政策调控及季节性因素影响波动。昊华能源2026H1数据显示,煤炭业务吨煤售价同比提升11%,但铁路运力限制导致运量下滑。这反映出煤炭供应端存在结构性问题,部分企业面临运力瓶颈。同时,煤炭企业通过提升开采效率和成本控制,增强市场竞争力。未来,煤炭市场需关注政策导向、环保要求及新能源替代进度对行业格局的影响。
研报提示哪些风险?
研报提示煤炭行业面临政策调控、环保压力及新能源替代等风险。昊华能源报告显示,铁路运力限制对煤炭业务产生压力,需关注运力改善情况。此外,煤炭价格波动直接影响企业盈利,下半年煤价走势存在不确定性。红墩子煤业产能释放进度也需持续关注,若产能释放不及预期,可能影响公司业绩表现。煤化工板块虽盈利改善,但仍需关注市场需求变化及成本波动风险。