猜你想问
研报主要分析了哪些核心内容?
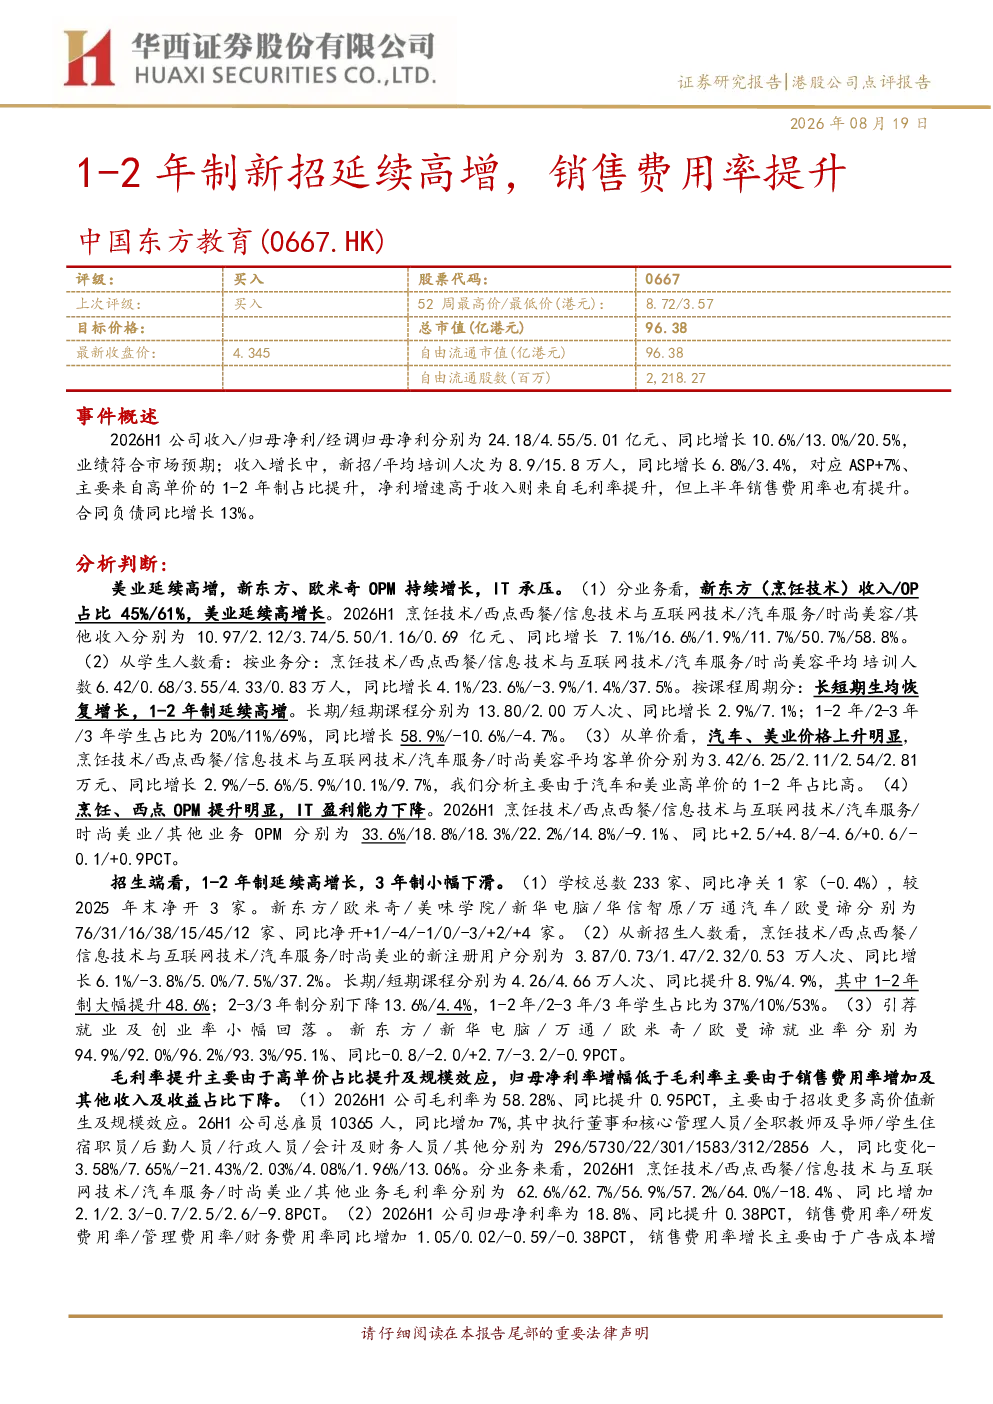
研报主要分析了公司2026H1的收入、归母净利、经调归母净利等关键财务数据,指出收入增长主要来自新招学生和平均培训人次的增长,ASP有所提升,主要由于高单价的1-2年制课程占比增加。同时,报告也关注到净利增速高于收入,主要得益于毛利率的提升,但销售费用率在上半年有所上升。此外,报告还分析了公司各业务板块的收入占比、学生人数变化、单价趋势、OPM表现等,以及新招生人数、引荐就业及创业率等招生端数据。
职业教育赛道未来发展趋势如何?
职业教育赛道未来发展趋势显示,1-2年制课程持续高增长,成为重要收入来源。报告指出,随着教育政策的调整和市场需求的变化,职业教育机构正逐步优化课程设置,延长学制以提升学费收入。同时,汽车服务、时尚美容等高单价课程增长迅速,显示出市场对高技能人才的需求增加。此外,职业教育机构也在积极拓展业务范围,孵化新品类,以增强市场竞争力。
报告重点分析了哪些业务板块?
报告重点分析了公司各业务板块的经营情况。新东方(烹饪技术)收入占比最高,达到45%,但烹饪技术收入同比增长仅7.1%。美业收入延续高增长,同比增长50.7%。信息技术与互联网技术业务收入增长1.9%,但盈利能力有所下降。汽车服务和时尚美容业务收入增长显著,分别达到11.7%和50.7%。报告还分析了各业务板块的学生人数、单价、OPM等指标,揭示了不同业务的增长潜力和挑战。
当前职业教育市场现状如何?
当前职业教育市场现状显示,职业教育机构正经历转型和升级。1-2年制课程占比显著提升,成为市场增长的重要驱动力。各机构积极拓展业务范围,增设高单价课程,如汽车服务、时尚美容等,以满足市场对高技能人才的需求。同时,市场竞争加剧,部分业务板块如IT教育盈利能力下降,需要机构不断提升教学质量和服务水平,以增强竞争力。此外,职业教育机构也在积极应对政策变化,调整课程设置,以适应市场需求。
研报提示了哪些投资风险?
研报提示了多项投资风险。首先,政策变化可能对职业教育行业产生重大影响,需要关注相关政策调整。其次,IT教育业务盈利能力下降,可能影响公司整体业绩。此外,烹饪业务恢复情况不达预期也可能带来风险。报告还指出,销售费用率上升可能影响公司盈利能力,需要关注费用控制。最后,报告提醒投资者注意系统性风险,如宏观经济波动等可能对行业产生不利影响。