猜你想问
这份研报主要分析了什么内容?
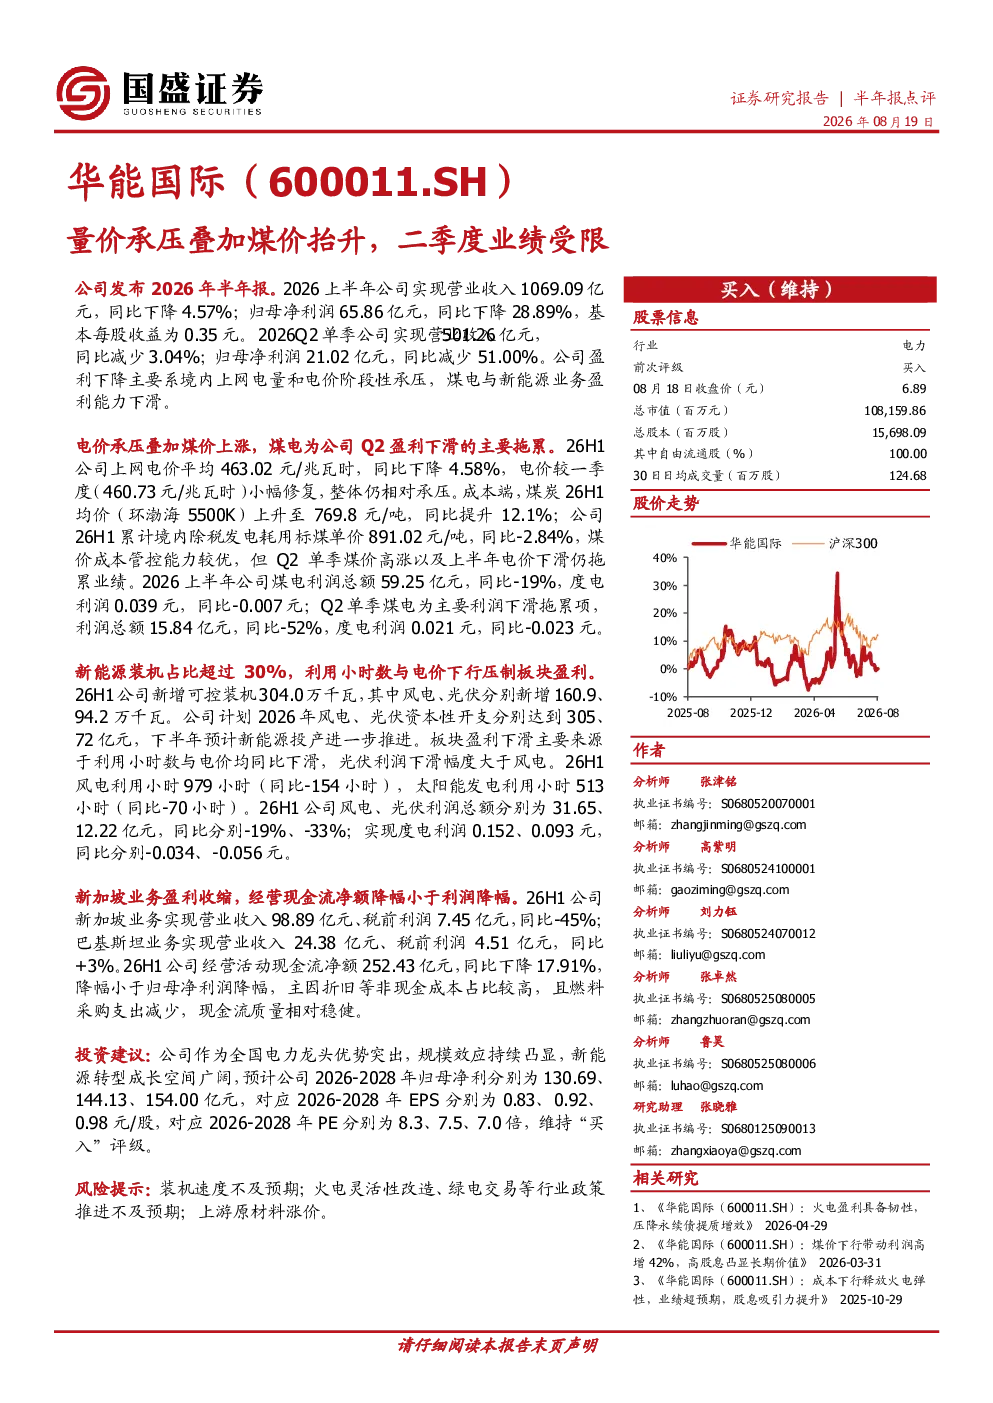
这份研报主要分析了华能国际2026年上半年的业绩表现。报告指出,公司上半年营业收入和归母净利润均出现同比下降,主要受电价和煤价双重因素影响。煤电业务方面,尽管公司煤价成本管控能力较强,但煤电利润总额仍同比下降19%,Q2单季利润总额同比大幅下降52%。新能源业务方面,风电、光伏新增装机规模较大,但板块盈利下滑,主要源于利用小时数和电价同比下滑,光伏利润下滑幅度大于风电。国际业务方面,新加坡业务税前利润同比大幅下降45%,巴基斯坦业务税前利润同比微增3%。报告还分析了公司的现金流情况,指出经营活动现金流净额同比下降,但降幅小于利润降幅。
公用事业赛道未来发展趋势如何?
公用事业赛道未来发展趋势受多重因素影响。一方面,能源结构转型持续推进,新能源装机规模持续扩大,但火电作为基础能源仍将发挥重要作用,火电灵活性改造和绿电交易等政策推进将影响火电业务发展。另一方面,煤价波动对火电盈利能力持续产生影响,企业需加强成本管控能力。此外,国际业务拓展和海外市场风险也需关注,如新加坡等地区业务盈利能力受当地政策环境影响较大。整体来看,公用事业赛道未来机遇与挑战并存,企业需适应能源转型趋势,提升综合竞争力。
研报重点分析了华能国际的哪些业务方向?
研报重点分析了华能国际的煤电业务、新能源业务和国际业务。煤电业务方面,报告详细分析了上网电价和煤炭均价变化对公司利润的影响,指出尽管公司煤价成本管控能力较强,但煤电利润仍面临压力。新能源业务方面,报告分析了风电、光伏新增装机规模和资本性开支计划,同时指出板块盈利下滑问题,主要源于利用小时数和电价同比下滑,光伏利润下滑幅度大于风电。国际业务方面,报告分析了新加坡和巴基斯坦业务的税前利润变化,指出新加坡业务盈利能力大幅下降。
当前公用事业市场现状如何?
当前公用事业市场现状呈现能源结构转型加速的特点。一方面,新能源装机规模快速增长,风电、光伏等新能源占比持续提升,但火电仍需承担保供责任,煤电业务面临成本和盈利双重压力。另一方面,电力市场化改革持续推进,电力交易价格波动对火电企业盈利能力产生影响。此外,国际业务拓展成为部分企业的重要发展方向,但海外市场风险需充分关注。整体来看,公用事业市场机遇与挑战并存,企业需适应能源转型趋势,提升综合竞争力。
研报提到了哪些风险提示?
研报提到了多项风险提示。首先,装机速度不及预期可能影响公司业务发展。其次,火电灵活性改造和绿电交易等行业政策推进不及预期,可能影响火电业务盈利能力。此外,上游原材料涨价,特别是煤炭价格持续高位运行,将加大企业成本压力。国际业务方面,海外市场政策环境和经营风险需重点关注,如新加坡业务税前利润同比大幅下降45%。这些风险因素可能对公司业绩和未来发展产生不利影响。