猜你想问
这份研报的核心内容是什么?
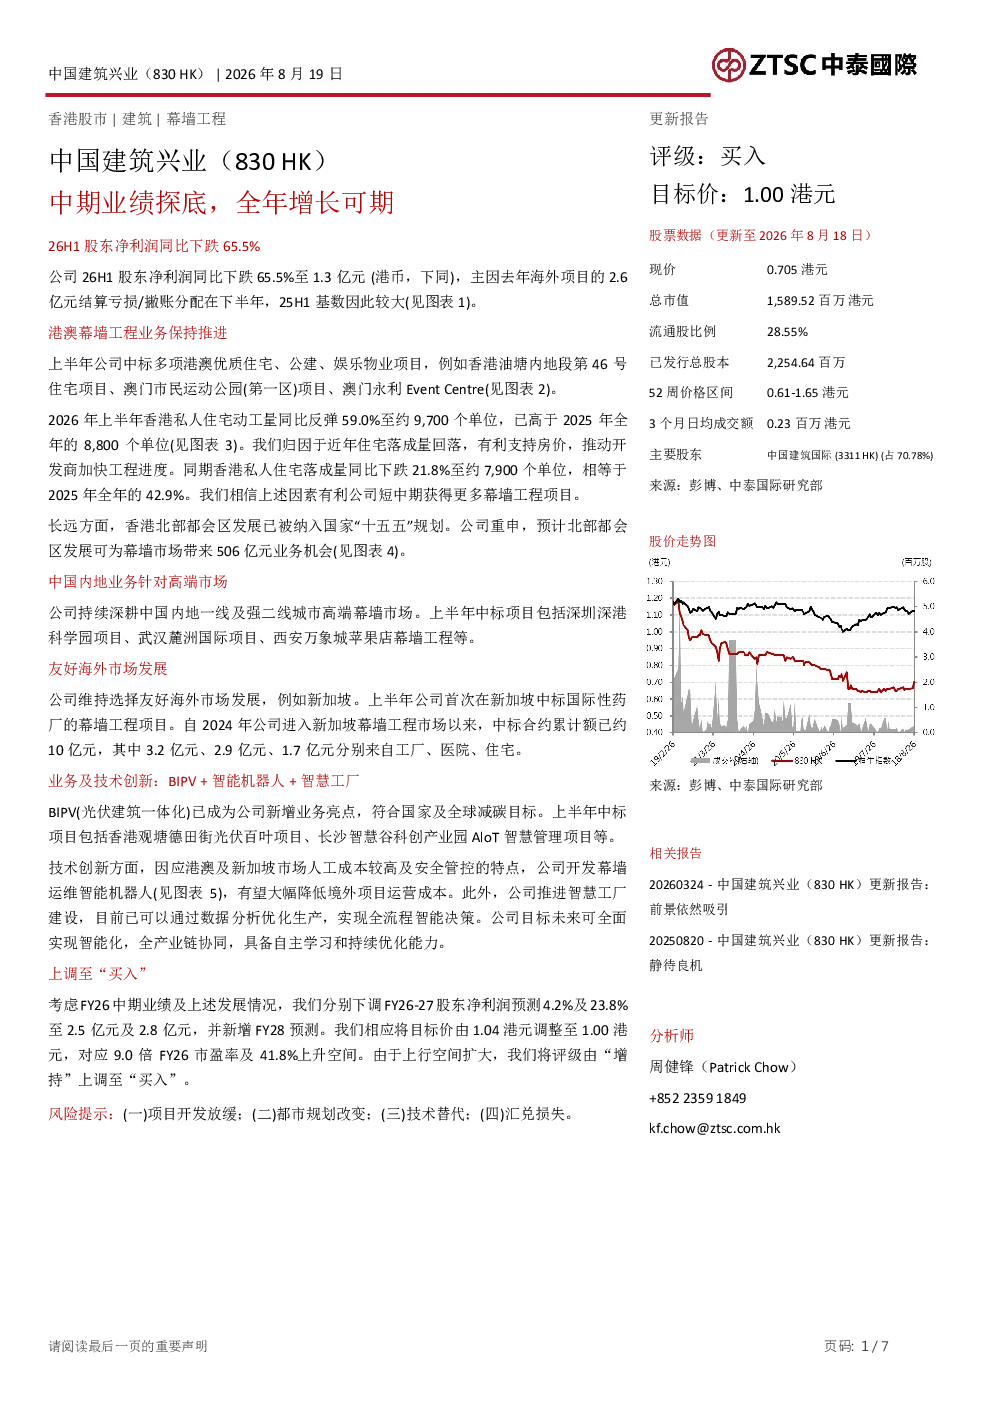
本研报分析中国建筑兴业中期业绩,指出股东净利润同比下跌65.5%至1.3亿元,主要受海外项目结算亏损影响。报告强调港澳幕墙工程保持推进,香港住宅市场私人住宅动工量同比反弹59.0%,预计利好公司短中期获得更多幕墙工程项目。此外,香港北部都会区发展带来506亿元业务机会,中国内地业务深耕高端市场,海外市场选择新加坡等友好市场发展。
幕墙行业发展趋势如何?
幕墙行业发展趋势显示,BIPV业务成为新增亮点,符合国家及全球减碳目标,公司中标香港观塘德田街光伏百叶项目等。技术创新方面,公司开发幕墙运维智能机器人,有望降低境外项目运营成本;推进智慧工厂建设,通过数据分析优化生产。这些创新符合行业智能化、绿色化发展方向。
研报重点分析了哪些方向?
研报重点分析了公司港澳幕墙工程进展,包括中标香港油塘内地段第46号住宅项目等;香港住宅市场变化,私人住宅动工量同比反弹59.0%;香港北部都会区发展带来的506亿元业务机会;中国内地高端幕墙市场深耕,如深圳深港科学园项目;海外市场选择新加坡等友好市场,如首次中标国际性药厂幕墙工程项目。
当前市场现状如何判断?
当前市场现状显示,香港住宅市场私人住宅动工量同比反弹59.0%,已高于2025年全年水平,但私人住宅落成量同比下跌21.8%。公司港澳幕墙工程保持推进,中标多项优质项目。香港北部都会区发展被纳入国家“十五五”规划,为中国建筑兴业带来506亿元业务机会。中国内地高端幕墙市场稳定,海外市场选择新加坡等友好市场。
研报提示了哪些风险?
研报提示的风险包括项目开发放缓、都市规划改变、技术替代、汇兑损失。项目开发放缓可能影响公司收入增长,都市规划改变可能影响幕墙工程机会,技术替代可能降低传统幕墙市场竞争力,汇兑损失可能影响公司财务表现。这些风险需关注,但研报未提供具体影响程度分析。
你可能感兴趣
策略周报:把握中期确定性较强的“进攻”机会,短期或仍在探底,中期筑底反弹可期
西部证券2020-03-01
股指期货周报:二次探底成功,期指中期反弹可期
恒泰期货2016-01-22
Q2业绩落在预告上限,全年增长可期
国投证券2024-08-23
业绩符合预期,全年增长可期
医药生物西南证券2024-08-19
中小盘信息更新:2024Q1营收重回增长,全年业绩改善可期
食品饮料开源证券2024-04-28
Q1业绩增速亮眼,23全年增长可期
德邦证券2023-04-25
业绩略超预告,全年增长可期
食品饮料国盛证券2023-04-26
Q3加速增长,全年业绩可期
医药生物西南证券2021-11-01
电商特惠件带动高增长,全年业绩增长可期
交通运输群益证券2020-12-22
全年业绩符合预期,产品线导入顺利、行业需求景气,高速稳健增长可期
信息技术东吴证券2021-01-26