贵州茅台2023年一季度业绩亮点与分析
业绩概览
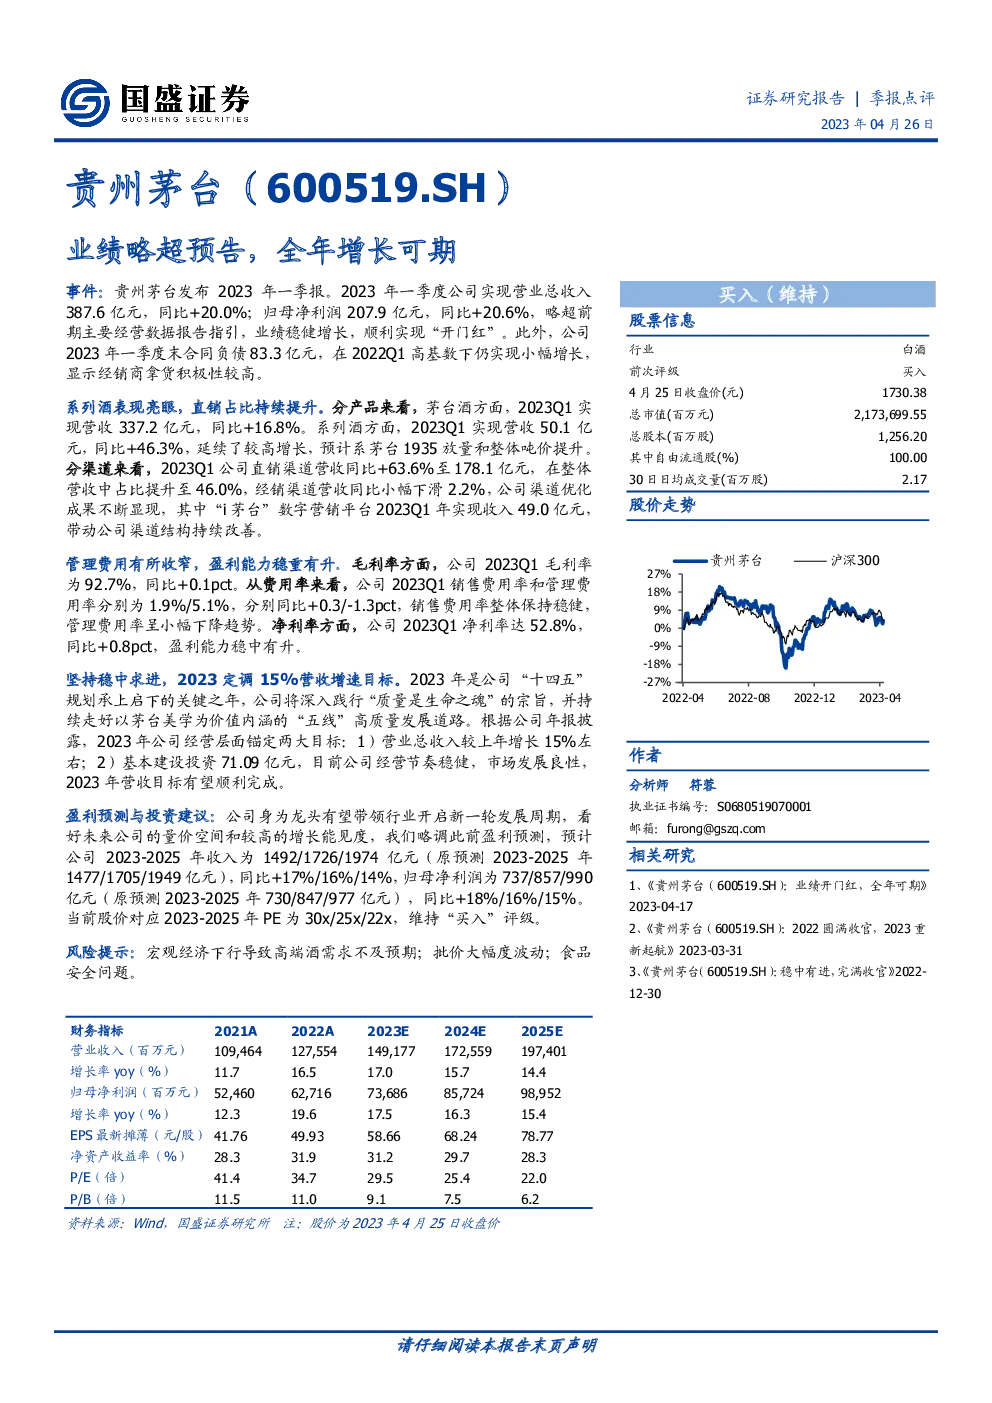
- 营业总收入:2023年一季度,贵州茅台实现营业总收入387.6亿元,同比增长20.0%,表现出稳健的增长态势。
- 净利润:归母净利润达到207.9亿元,同比增长20.6%,略超预期,实现了“开门红”。
产品与渠道表现
- 茅台酒:实现营收337.2亿元,同比增长16.8%,延续了茅台品牌的强势地位。
- 系列酒:表现亮眼,营收50.1亿元,同比增长46.3%,主要得益于新品茅台1935的放量以及整体吨价提升。
- 直销渠道:贡献显著,营收同比增加63.6%至178.1亿元,占总营收的46.0%,直销占比持续提升,渠道优化效果明显。
成本与费用控制
- 毛利率:保持高位,达到92.7%,同比增长0.1个百分点。
- 费用率:销售费用率为1.9%,与去年持平;管理费用率为5.1%,同比下降1.3个百分点,显示出良好的成本控制能力。
盈利能力与战略展望
- 净利率:提升至52.8%,同比增长0.8个百分点,盈利能力稳中有升。
- 战略目标:2023年定下营业总收入增长15%的目标,并计划在基本建设投资上投入71.09亿元,强调高质量发展。
财务预测与评级
- 收入预测:预计2023-2025年收入分别为1492亿、1726亿、1974亿元,复合年增长率17%。
- 净利润预测:同期净利润分别为737亿、857亿、990亿元,复合年增长率18%。
- 估值与评级:当前股价对应2023-2025年的市盈率分别为30x、25x、22x,维持“买入”评级。
风险提示
- 宏观经济风险:若经济下行影响高端酒需求。
- 价格波动风险:批价大幅波动可能影响市场预期。
- 食品安全风险:食品安全问题可能导致品牌形象受损。
结论
贵州茅台2023年一季度业绩稳健增长,产品结构优化,直销渠道持续扩张,盈利能力增强。公司坚持高质量发展战略,设定15%的营收增长目标,显示出对未来市场发展的信心。财务预测表明,公司有望继续保持稳健增长,维持“买入”评级。然而,宏观经济环境、价格波动和食品安全风险仍需密切关注。
全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。