猜你想问
800V供电架构对数据中心电力设备行业有何影响?
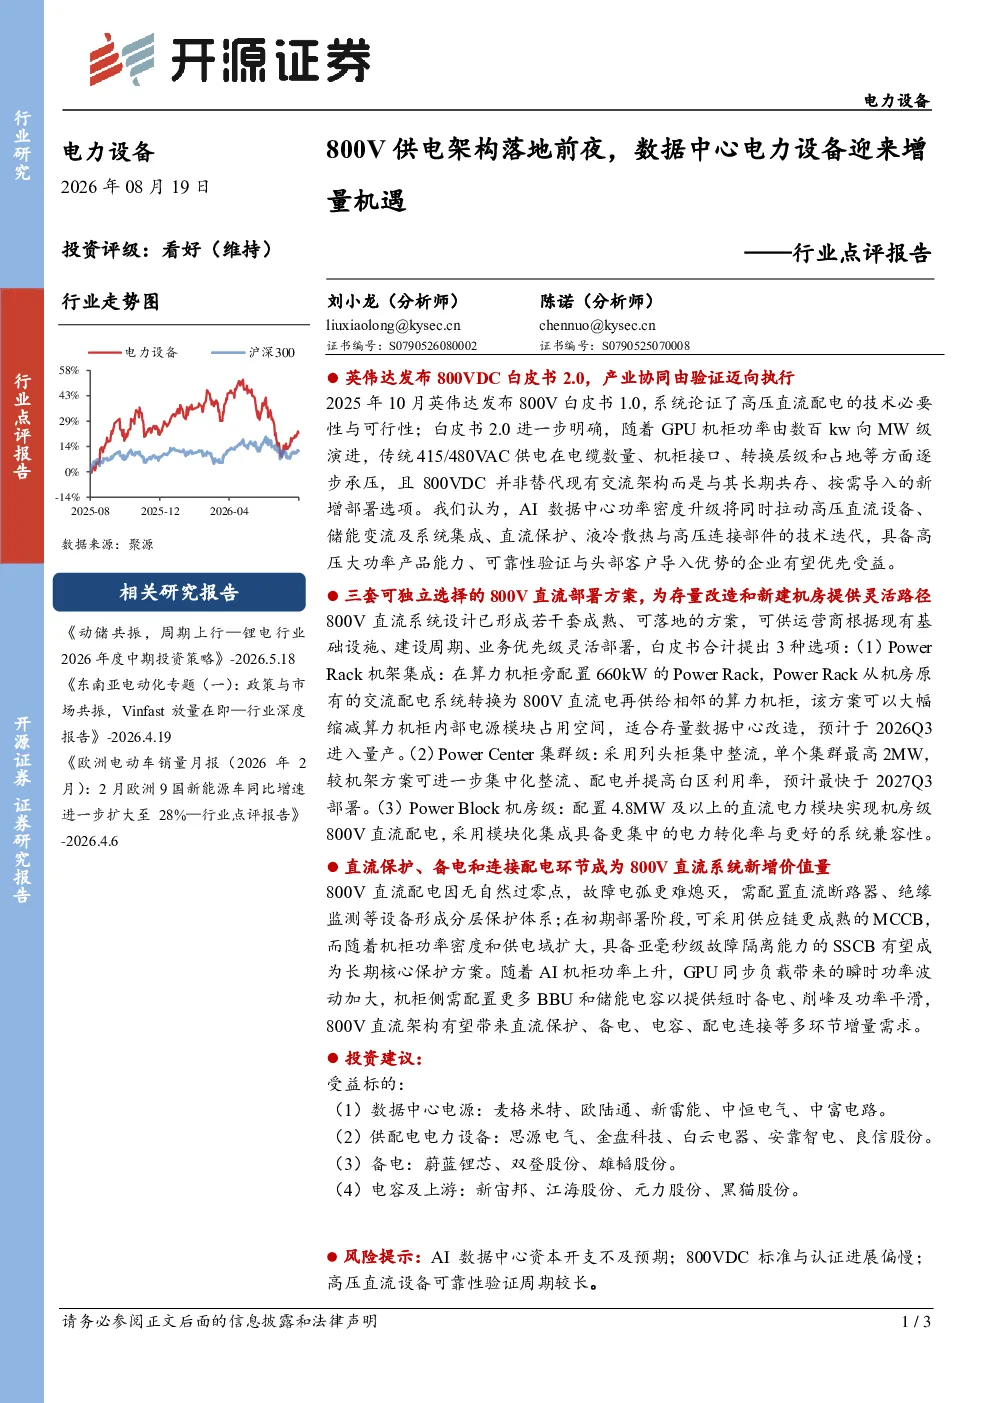
800V供电架构通过新增部署选项而非替代现有交流架构,显著提升了AI数据中心的功率密度。这一变革将拉动高压直流设备、储能变流及系统集成、直流保护、液冷散热与高压连接部件的技术迭代。具备高压大功率产品能力、可靠性验证与头部客户导入优势的企业将优先受益,推动相关设备的技术升级和市场需求的增长。
数据中心电力设备行业800V直流系统有哪些成熟方案?
800V直流系统设计已形成三套成熟方案,包括PowerRack机架集成(计划2026Q3量产)、Power Center集群级(计划2027Q3部署)和Power Block机房级。这些方案为存量改造和新建机房提供了灵活的实施路径,旨在满足不同规模和需求的数据中心建设,促进800V架构的广泛应用和系统化部署。
数据中心电力设备行业在800V架构下有哪些新增价值点?
在800V直流系统中,直流保护、备电和连接配电环节成为新增价值点。直流断路器、绝缘监测等设备形成了分层保护体系,其中SSCB作为长期核心保护方案备受关注。同时,BBU和储能电容的需求因800V架构的应用而增加。这些环节的技术进步和设备需求增长,为相关企业带来了新的市场机遇和发展空间。
当前数据中心电力设备市场的现状如何?
当前数据中心电力设备市场正经历800V供电架构的落地前夜,AI数据中心对功率密度的需求持续提升,推动高压直流设备及相关技术的快速发展。市场上,具备高压大功率产品能力、可靠性验证与头部客户导入优势的企业将更具竞争力。同时,直流保护、备电和连接配电等环节的技术迭代和设备更新,正成为市场增长的重要驱动力。
数据中心电力设备行业面临哪些风险提示?
数据中心电力设备行业面临的主要风险包括AI数据中心资本开支不及预期,可能导致市场需求增长放缓;800VDC标准与认证进展偏慢,可能影响技术普及和应用;高压直流设备的可靠性验证周期较长,可能制约产品快速迭代和市场推广。这些因素需引起行业关注,企业需积极应对潜在的市场变化和技术挑战。
你可能感兴趣
电力设备行业周报:锂电旺季材料价格上行,800V直流供电架构为电力设备带来增量机遇
电气设备开源证券2026-08-23
【电报解读】AI数据中心向800V HVDC供电架构升级下,SiC成为突破效率瓶颈的关键,行业正经历从“新能源驱动”向“算力需求拉动”的历史性动能切换,这家公司碳化硅产能约2500片每月-20260610
未知机构2026-06-10
电力设备行业专题研究:SST是800V DC供电架构下一代方案,高频变为关键元器件
电气设备国盛证券2026-07-19
电力设备行业周报:七部门发文探索算力800V直流供电架构,中科海钠签10GWh钠电供货长协
电气设备国盛证券2026-09-06
建筑装饰行业深度:AIDC智能母线监测:800V HVDC供电架构变革的增量机会
建筑建材国盛证券2026-06-15
电力设备SST行业深度报告:数据中心能耗和功率提升推动供电架构革新,SST市场空间广阔
电气设备爱建证券2025-11-26
电力设备行业周报:美国缺电带来电力设备行业机遇,数据中心供电方案向SST推进
电气设备华鑫证券2025-11-09
电力设备行业周报:800VDC加速迈向产业化,数据中心电力架构迎来历史性重构
电气设备华鑫证券2026-05-31
电力设备行业点评报告:CSP自主供电协议落地&北美特高压规划超预期,聚焦电网设备/燃机/高压直流电源三大主线
电气设备东吴证券2026-03-09