猜你想问
这份研报主要分析了什么内容?
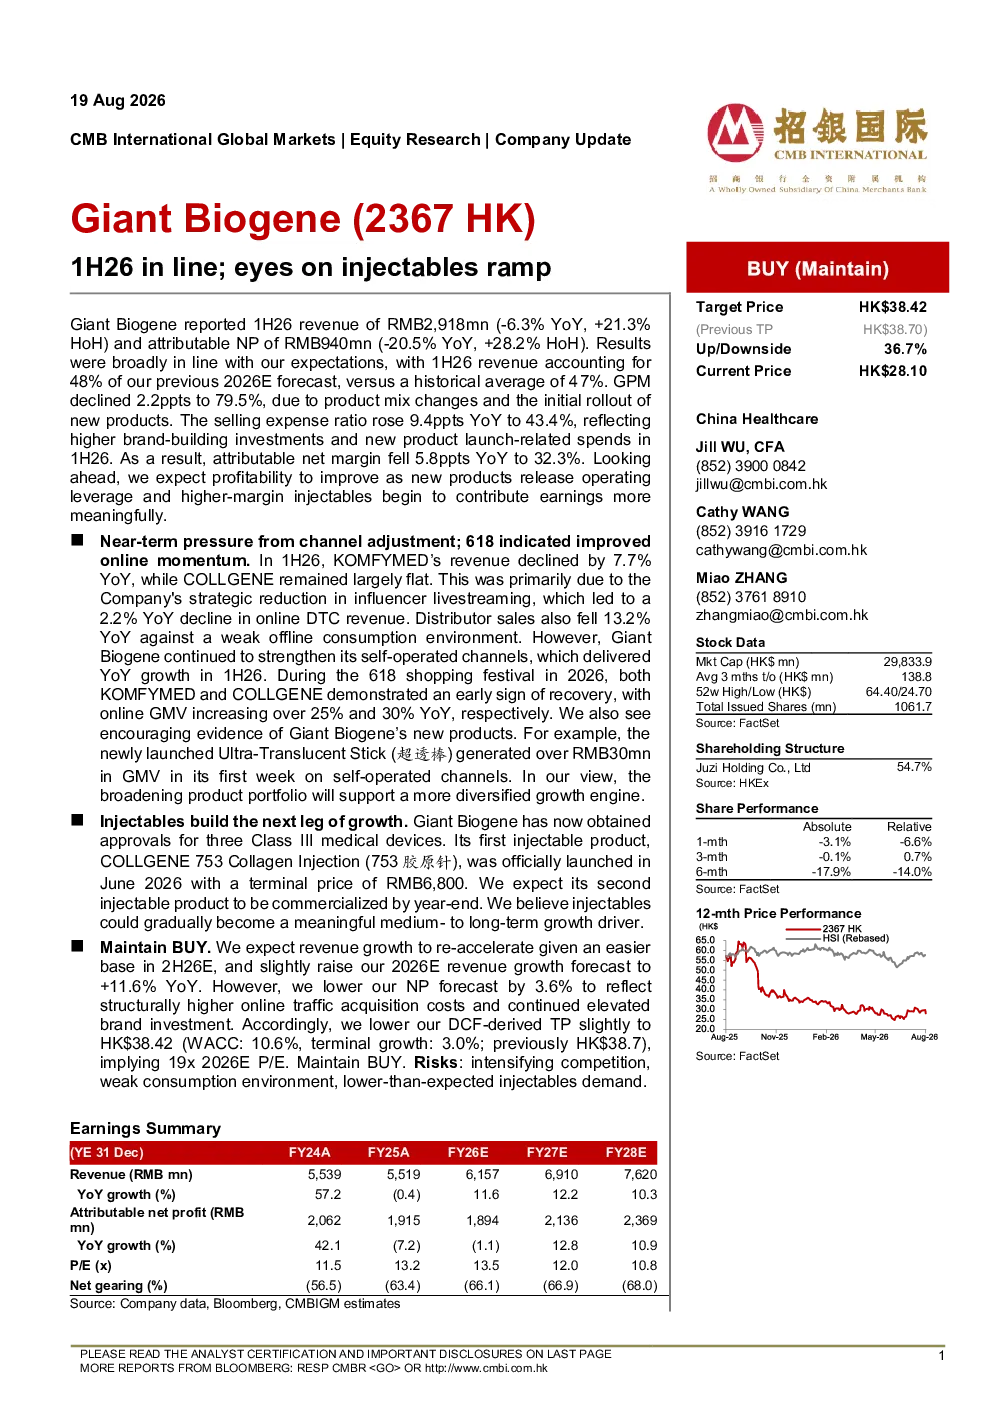
这份研报主要分析了巨子生物2026年上半年的业绩表现,包括收入、净利润等关键财务数据,以及渠道调整和线上销售改善情况。报告指出公司上半年收入29.18亿元,同比下滑6.3%,但环比增长21.3%;净利润9.4亿元,同比下滑20.5%,环比增长28.2%。报告还分析了渠道调整对营收的影响,以及线上销售在618期间的改善情况,并展望了注射剂产品作为中长期增长驱动力的发展前景。
胶原蛋白注射剂赛道的发展趋势如何?
胶原蛋白注射剂赛道的发展趋势向好,注射剂产品已成为中长期增长驱动力。巨子生物推出的COLLGENE 753胶原蛋白注射剂定价6800元,预计年底将推出第二款。注射剂产品的推出不仅丰富了产品线,也为公司带来了新的增长点。随着消费者对医美需求的增加,注射剂市场有望持续扩大,为相关企业带来更多发展机遇。
报告重点分析了巨子生物的哪些方面?
报告重点分析了巨子生物的业绩表现、渠道调整和线上销售情况,以及注射剂产品的发展前景。在业绩方面,报告详细分析了收入、净利润、毛利率和销售费用率等关键财务数据,并指出公司基本符合市场预期。在渠道调整方面,报告分析了KOMFYMED和COLLGENE的营收变化,以及Giant Biogene自营渠道的增长情况。在注射剂产品方面,报告强调了其作为中长期增长驱动力的重要性。
当前胶原蛋白注射剂市场的现状如何?
当前胶原蛋白注射剂市场正处于快速发展阶段,注射剂产品已成为公司中长期增长的重要驱动力。巨子生物推出的COLLGENE 753胶原蛋白注射剂上市后,市场反响良好,首周自营GMV超3000万元。随着消费者对医美需求的增加,注射剂市场有望持续扩大。然而,市场竞争也日益激烈,企业需要不断创新和提升产品质量,以应对市场变化。
研报提示了哪些风险?
研报提示了几个主要风险,包括竞争加剧、消费疲软和注射剂需求不及预期。随着胶原蛋白注射剂市场的快速发展,竞争也日益激烈,企业需要面对来自其他企业的竞争压力。此外,消费疲软也可能影响市场需求,导致注射剂产品的销售不及预期。因此,企业需要密切关注市场变化,及时调整策略,以应对潜在的风险。