猜你想问
这份研报的核心内容是什么?
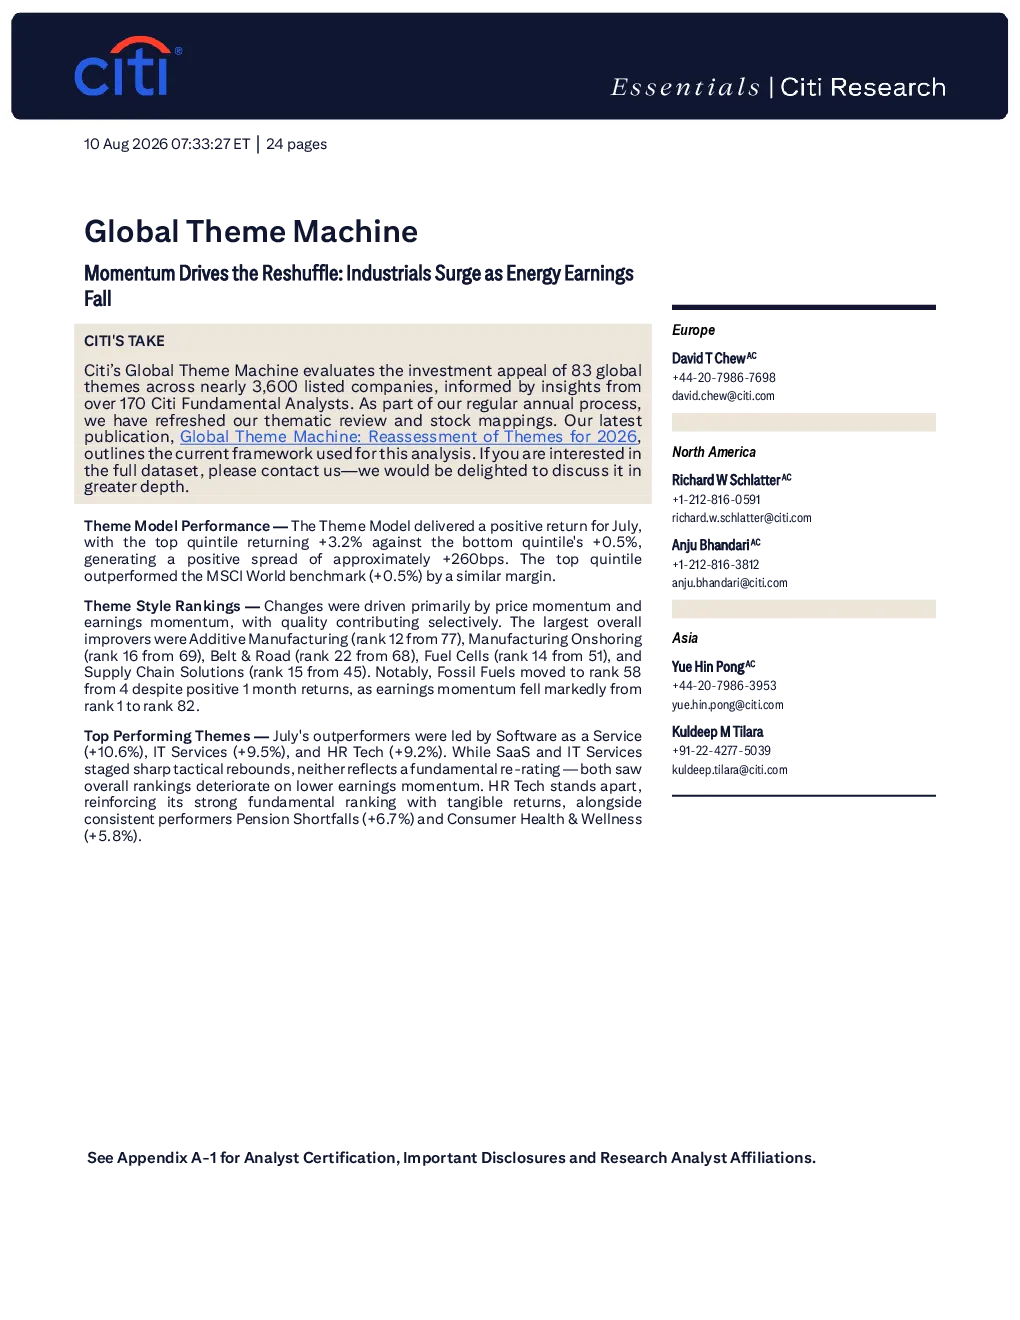
这份研报的核心内容是Citi全球主题机器评估了83个全球主题在近3600家上市公司中的投资吸引力,分析了主题的相对吸引力、拥挤程度和宏观经济敏感性。报告《全球主题机器:2026年主题重新评估》概述了当前分析框架,指出主题排名由动量和质量风格改进驱动,部分技术和金融主题位居前列。Risky Business位居第一,HR Tech和Education Tech分别位居第九和第五。Pension Shortfalls和Wearable Technology也表现强劲,而Scarce Resources和Biotech排名靠后。
报告中的赛道/行业发展趋势如何?
报告显示,工业和基础设施主题在7月份表现最佳,包括Additive Manufacturing、Manufacturing Onshoring和Belt & Road,这反映了市场对工业领域长期增长潜力的认可。同时,Fossil Fuels的排名大幅下降,反映了盈利动量的急剧下滑,显示出向清洁能源和可持续发展的行业转型趋势。此外,软件即服务(SaaS)、IT服务和HR Tech等科技主题也表现强劲,表明这些领域仍具有较高增长空间。
报告重点分析了哪些方向?
报告重点分析了全球主题的相对吸引力、拥挤程度和宏观经济敏感性。通过Citi全球风险模型(GRAM),报告评估了主题通过股票特定风险和宏观敏感风险的表现,帮助投资者区分主要由股票特定基本面驱动的主题和更容易受到更广泛宏观条件影响的主题。此外,报告还列出了每个风格类别中排名前五和后五的主题,以帮助投资者根据特定风格进行投资。
当前市场现状如何判断?
根据报告,当前市场呈现出明显的主题轮动特征。一方面,工业和基础设施主题表现突出,显示出市场对长期增长和基础设施建设的关注。另一方面,传统化石能源主题面临盈利下滑的压力,反映出行业转型趋势。技术领域虽然拥挤度较高,但部分主题如SaaS、IT服务和HR Tech仍表现强劲,表明科技领域内部也存在结构性机会。整体来看,市场对不同主题的偏好正在发生变化,投资者需要关注这种结构性变化。
研报提示了哪些风险?
报告通过Citi全球风险模型(GRAM)评估了主题的股票特定风险和宏观敏感风险。技术领域虽然表现较好,但其拥挤度较高,意味着投资者共识集中,可能存在回调风险。化石能源主题的排名大幅下降,提示投资者关注该领域盈利下滑和行业转型带来的风险。此外,报告还指出,宏观经济环境的变化可能对不同主题的表现产生影响,投资者需要关注宏观经济因素对主题投资组合的潜在影响。