猜你想问
这份研报的核心内容是什么?
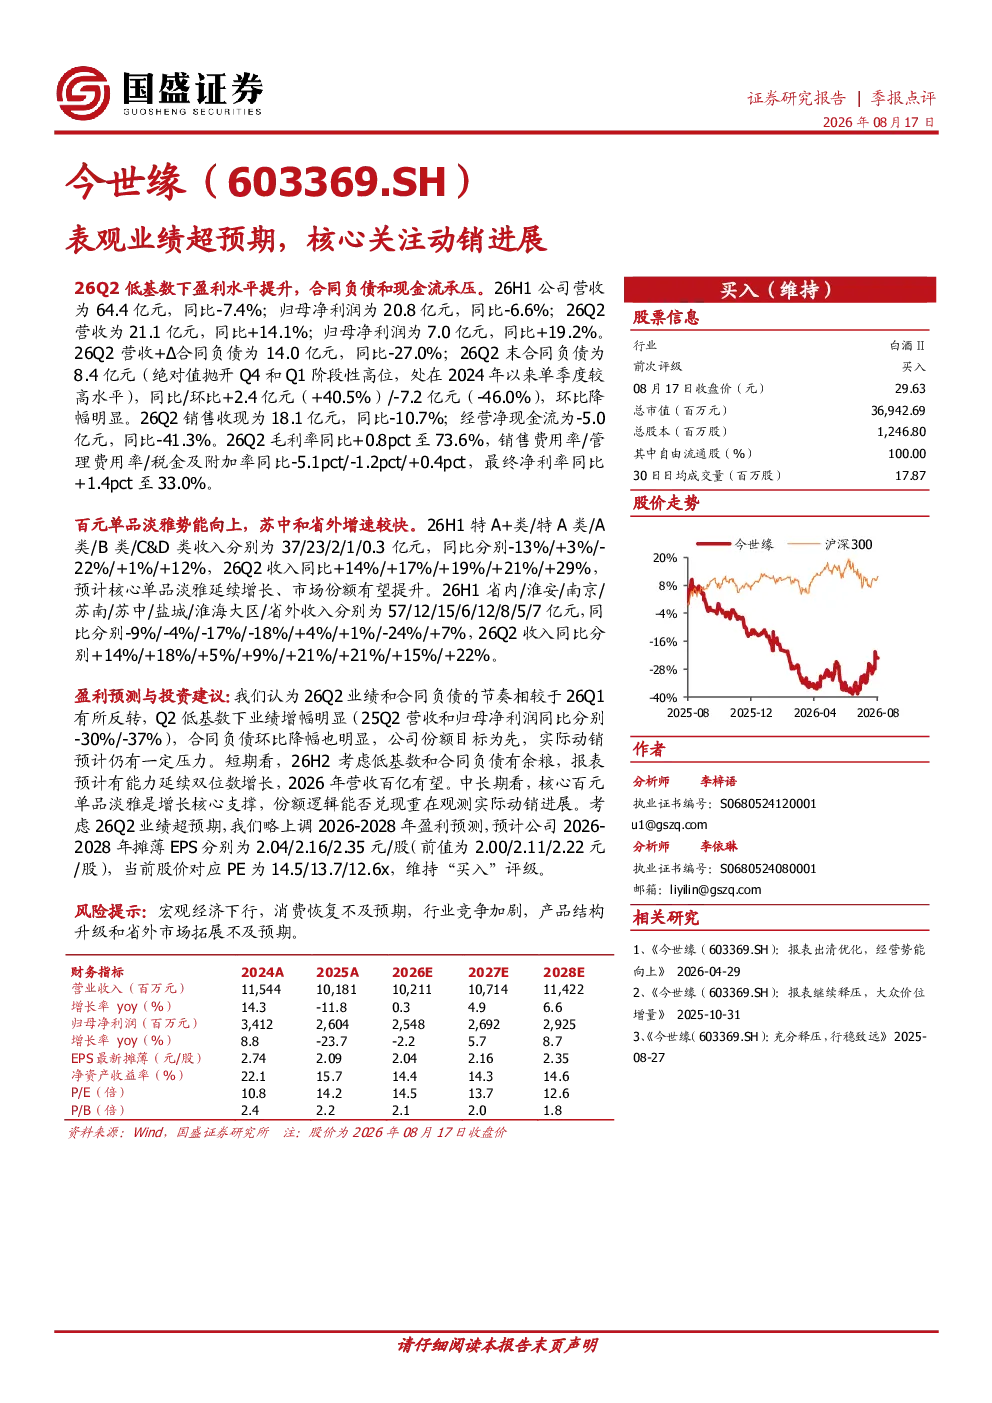
这份研报指出今世缘26Q2业绩超预期,但合同负债和现金流承压。26H1公司营收64.4亿元,同比-7.4%;归母净利润20.8亿元,同比-6.6%;26Q2营收21.1亿元,同比+14.1%;归母净利润7.0亿元,同比+19.2%。26Q2营收+∆合同负债14.0亿元,同比-27.0%;26Q2末合同负债8.4亿元,同比/环比+2.4亿元(+40.5%)/-7.2亿元(-46.0%),环比降幅明显。26Q2销售收现为18.1亿元,同比-10.7%;经营净现金流-5.0亿元,同比-41.3%。26Q2毛利率73.6%(+0.8pct),净利率33.0%(+1.4pct)。百元单品淡雅势能向上,苏中和省外增速较快。26H1特A+类/特A类/A类/B类/C&D类收入同比分别-13%/+3%/-22%/+1%/+12%;26Q2收入同比分别+14%/+17%/+19%/+21%/+29%。26H1省内/淮安/南京/苏南/苏中/盐城/淮海大区/省外收入同比分别-9%/-4%/-17%/-18%/+4%/+1%/-24%/+7%;26Q2收入同比分别+14%/+18%/+5%/+9%/+21%/+21%/+15%/+22%。
食品饮料行业的发展趋势如何?
食品饮料行业发展趋势显示,百元单品淡雅势能向上,苏中和省外增速较快。26H1特A+类/特A类/A类/B类/C&D类收入同比分别-13%/+3%/-22%/+1%/+12%;26Q2收入同比分别+14%/+17%/+19%/+21%/+29%。26H1省内/淮安/南京/苏南/苏中/盐城/淮海大区/省外收入同比分别-9%/-4%/-17%/-18%/+4%/+1%/-24%/+7%;26Q2收入同比分别+14%/+18%/+5%/+9%/+21%/+21%/+15%/+22%。这表明行业在产品结构升级和省外市场拓展方面存在机遇,但需关注实际动销进展对份额逻辑的兑现情况。
这份报告重点分析了哪些方向?
这份报告重点分析了今世缘的业绩表现、合同负债及现金流状况、产品结构升级趋势以及区域市场表现。报告指出26Q2业绩超预期,但合同负债和现金流承压,环比降幅明显。百元单品淡雅势能向上,苏中和省外增速较快,省内市场表现相对疲软。报告强调实际动销进展对份额逻辑兑现的重要性,并预测短期26H2预计延续双位数增长,2026年营收百亿有望。中长期看,核心百元单品淡雅是增长核心支撑。
当前市场对今世缘的判断是怎样的?
当前市场对今世缘的判断显示,公司26Q2业绩超预期,但合同负债和现金流仍面临压力。报告指出26Q2末合同负债8.4亿元,同比/环比+2.4亿元(+40.5%)/-7.2亿元(-46.0%),环比降幅明显,但实际动销仍有一定压力。百元单品淡雅势能向上,苏中和省外增速较快,省内市场表现相对疲软。市场预测短期26H2预计延续双位数增长,2026年营收百亿有望。中长期看,核心百元单品淡雅是增长核心支撑,份额逻辑能否兑现重在观测实际动销进展。
这份研报提示了哪些风险?
这份研报提示了宏观经济下行、消费恢复不及预期、行业竞争加剧、产品结构升级和省外市场拓展不及预期等风险。宏观经济下行可能导致消费需求减弱,影响公司业绩增长。行业竞争加剧可能压缩利润空间,产品结构升级和省外市场拓展若不及预期,可能影响公司长期发展。此外,实际动销进展对份额逻辑兑现的重要性需重点关注,若动销不及预期,可能影响公司市场份额和盈利能力。