猜你想问
美国CPI同比下滑对贵金属价格有何影响?
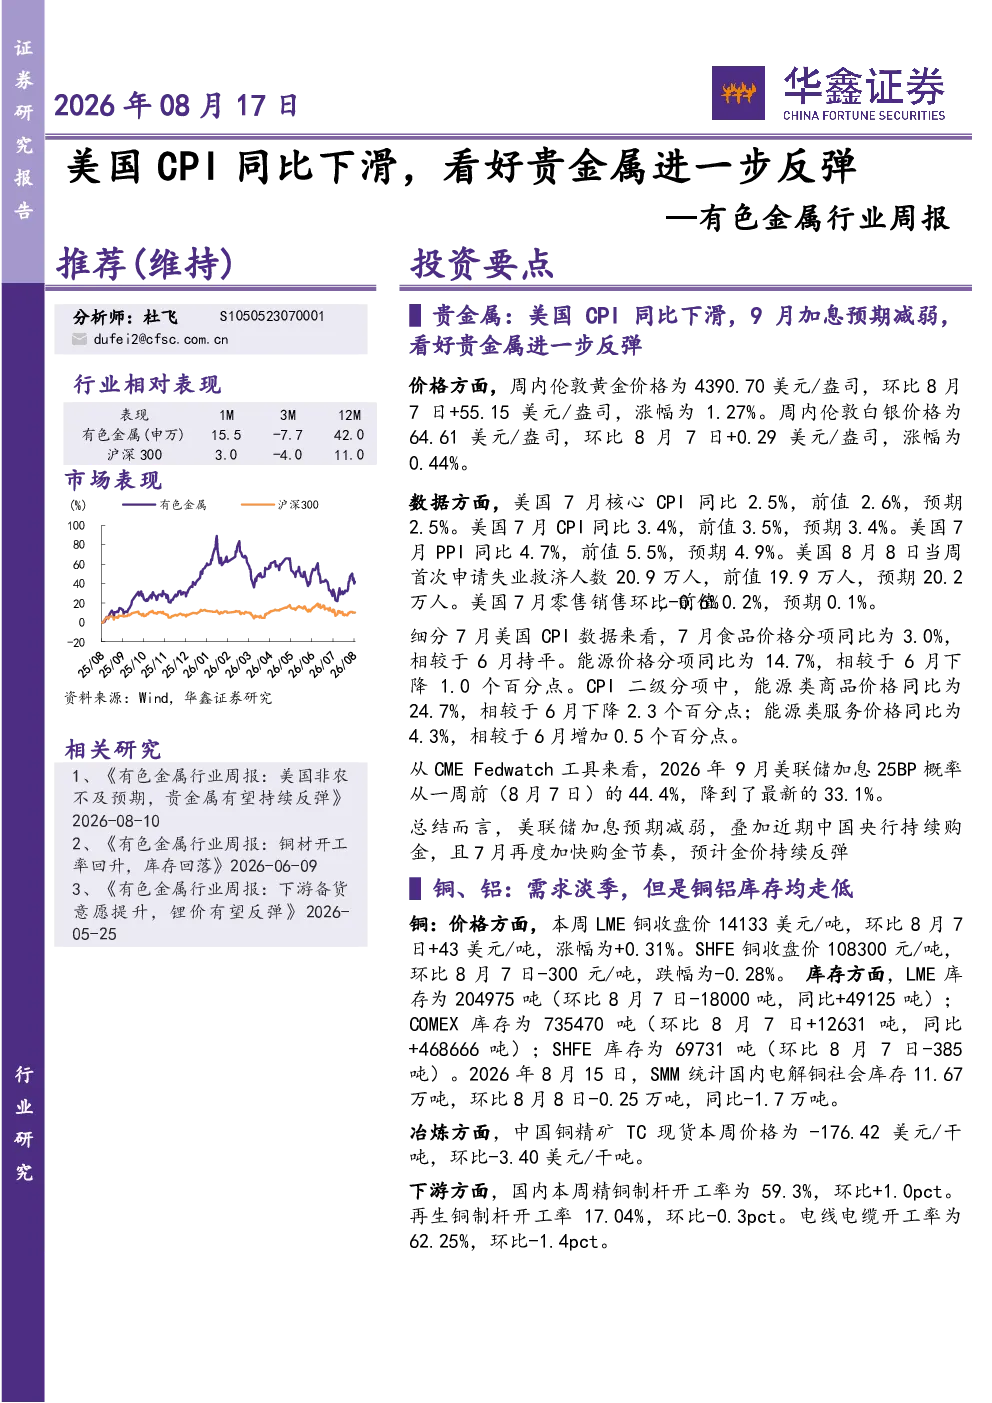
美国7月CPI同比下滑,显示通胀压力减弱,市场预期美联储9月加息可能性降低,利好贵金属价格。CME Fedwatch工具显示2026年9月加息25BP概率降至33.1%,中国央行持续购金进一步支撑金价。本周金价上涨,白银价格略有上涨,预计金价持续反弹。美国7月核心CPI同比2.5%,CPI同比3.4%,PPI同比4.7%,通胀数据仍需持续关注。
铜铝行业当前的市场供需情况如何?
需求淡季,但铜铝库存均走低。LME铜价上涨,SHFE铜价下跌,显示市场供需存在结构性变化。LME铝库存下降,国内铝库存上升,云南和新疆地区电解铝利润下降,下游开工率波动。预计铜价高位震荡为主,铝价短期偏弱震荡。需关注下游开工率变化及库存动态对价格的影响。
锡价近期走势及未来趋势分析?
锡价震荡为主,供需两弱。国内精炼锡价格下跌,SHFE+LME锡总库存下降,但佤邦产区复产受限,锡精矿加工费低位,矿紧向锭紧的传导链条未被打破。传统消费淡季,下游追买意愿不强。需关注全球锡供需平衡及下游消费复苏情况。
锂价近期表现及市场现状如何?
本周锂价反弹,国内工业级碳酸锂价格上涨,碳酸锂工厂库存上升。供应端,少部分锂盐厂检修结束带来边际增量。需求端,下游长协缩量带来的散单补库需求对价格形成支撑。需关注锂盐厂产能释放节奏及下游电池需求变化。
该研报提示的主要风险有哪些?
需关注美国通胀数据变化及美联储货币政策调整对贵金属价格的潜在影响;铜铝行业需警惕下游需求不及预期及库存快速回升的风险;锡价需关注全球供需失衡及下游消费疲软的持续影响;锂价需防范供应端集中释放及下游需求放缓的风险。各赛道需持续跟踪基本面变化及市场情绪波动。
你可能感兴趣
有色金属行业周报:美国CPI同比回落,降息预期提升支撑贵金属
有色金属华鑫证券2024-07-14
有色金属行业周报:美国CPI同比不及预期,仍看好黄金
有色金属华鑫证券2023-08-13
有色金属行业重大事项点评:美国CPI下行趋势再次确认,看好工业金属和贵金属
有色金属华创证券2023-01-13
有色金属行业周报:美国CPI符合预期,美联储进一步降息预期强化支撑金价
有色金属华鑫证券2024-12-15
有色金属行业周报:美国CPI略超预期,不改贵金属长牛逻辑
有色金属华鑫证券2024-01-15
有色金属行业周报:美国核心CPI回落,贵金属进入布局窗口期
有色金属开源证券2023-09-17
有色金属行业大宗&贵金属周报:美国CPI助推降息预期,关注黄金股估值修复
有色金属国金证券2024-07-13
有色金属行业周报:美核心CPI回落至三年低位,持续看好贵金属投资机会
有色金属德邦证券2024-06-16
一周集萃-贵金属:美国7月CPI同比回落 贵金属价格反弹
广州期货2024-08-18
有色金属行业周报:美国非农就业人数不及预期,贵金属进一步上行
有色金属华鑫证券2026-01-12