猜你想问
造纸板块日报核心内容是什么?
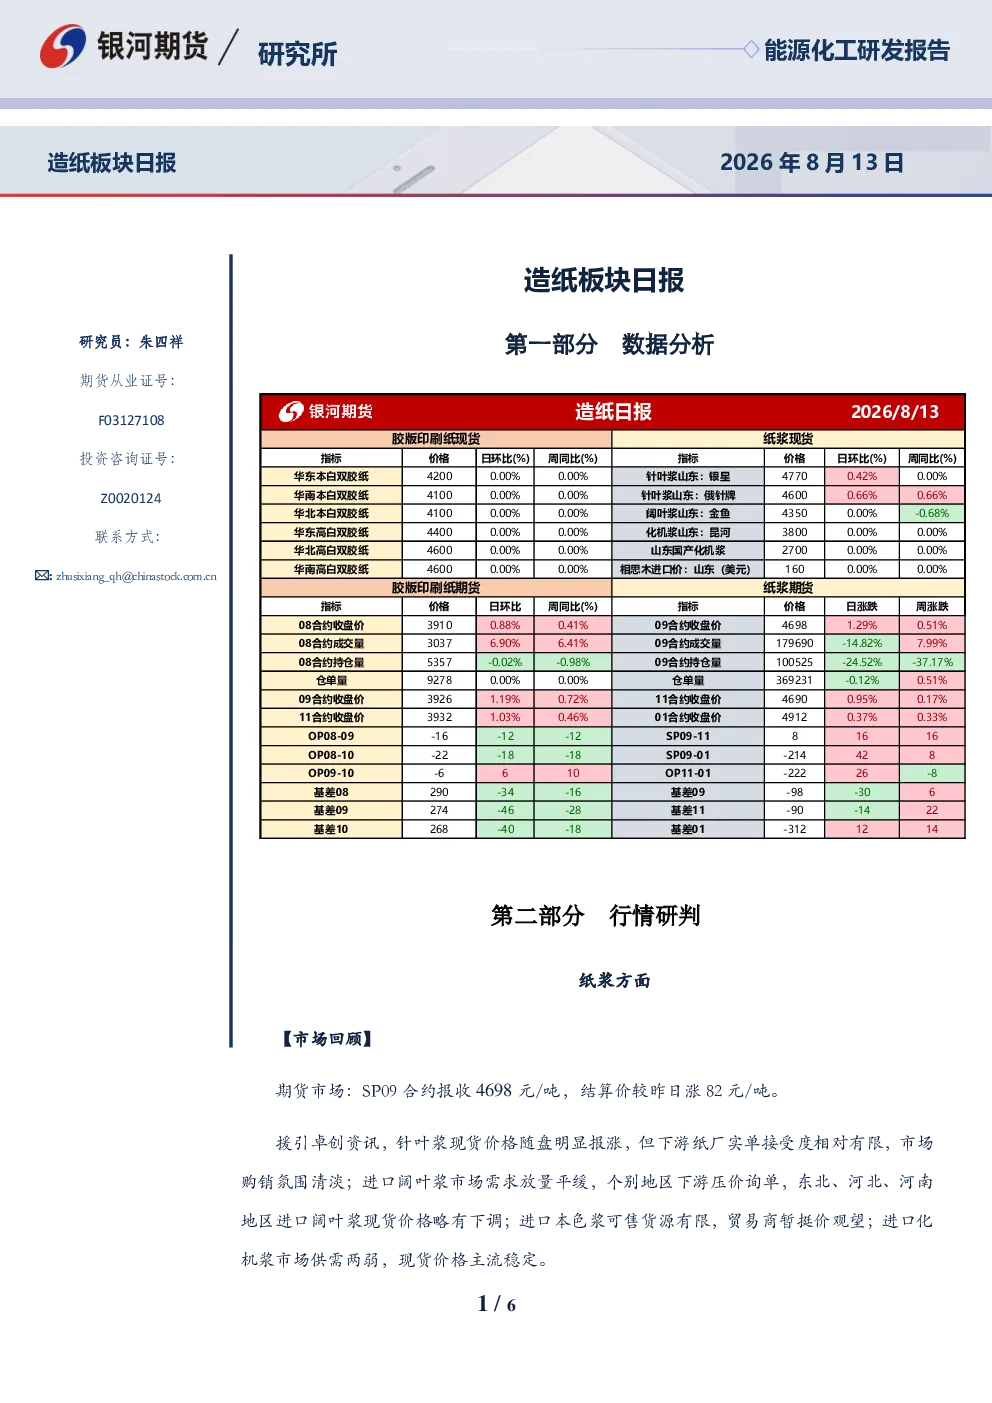
本报告主要分析了纸浆和胶版印刷纸的市场情况。纸浆方面,SP09合约上涨82元/吨至4698元/吨,针叶浆现货价格明显上涨但下游接受度有限;进口阔叶浆市场需求平缓,个别地区价格下调;进口本色浆货源有限,贸易商挺价;进口化机浆供需两弱,价格稳定。胶版印刷纸方面,OP主力合约2610上涨20元/吨至3926点,双胶纸市场价格持平,南方新产能待投放,下游印厂采买谨慎。报告还分析了港口库存、生产量、产能利用率等关键数据,并对供需格局和短期走势进行了研判。
造纸行业发展趋势如何?
造纸行业发展趋势方面,报告指出供应端国产阔叶、化机浆小幅减产,非木浆小幅增产;需求端下游开工结构性分化,白卡纸、生活用纸稳定耗浆,双胶、铜版纸减产,针叶浆消耗大幅收缩。港口库存仍处中高位,针叶浆货源过剩压力远高于阔叶浆,供需宽松格局短期未改变。双胶纸供应端小幅修复,但历史库存基数庞大,需求端秋季出版招标结束,下游印厂现金流承压,仅零散采购,供需宽松格局短期无法扭转。
报告重点分析了哪些方向?
报告重点分析了纸浆和胶版印刷纸两个方向。纸浆方面,详细回顾了SP09合约价格变动、针叶浆、阔叶浆、本色浆、化机浆的市场价格区间和重要资讯,如港口库存量、产量数据等,并从供应和需求两端分析了市场逻辑和交易策略。胶版印刷纸方面,分析了OP主力合约价格、双胶纸市场价格、原料价格、生产量和库存数据,同样从供需两端分析了市场逻辑和策略建议。
当前造纸市场现状如何判断?
当前造纸市场现状判断为供需宽松格局短期未改变。纸浆方面,虽然价格有所上涨,但港口库存仍处中高位,针叶浆货源过剩压力较大,下游纸厂接受度有限,整体市场仍偏弱。胶版印刷纸方面,供应端小幅修复,但历史库存基数庞大,需求端下游印厂现金流承压,仅零散采购,市场整体处于底部宽幅震荡阶段。
研报有哪些风险提示?
研报风险提示方面,作者承诺独立、客观地出具报告,内容仅供参考,不构成投资建议。报告指出当前纸浆和胶版印刷纸市场整体处于供需宽松格局,短期走势偏弱或震荡,投资者需关注市场供需变化、原料价格波动、下游开工情况等因素,谨慎决策。报告内容基于银河期货和钢联数据等多方信息,但市场存在不确定性,投资者应结合自身情况综合判断。