猜你想问
亚太自动化行业目前处于什么周期?
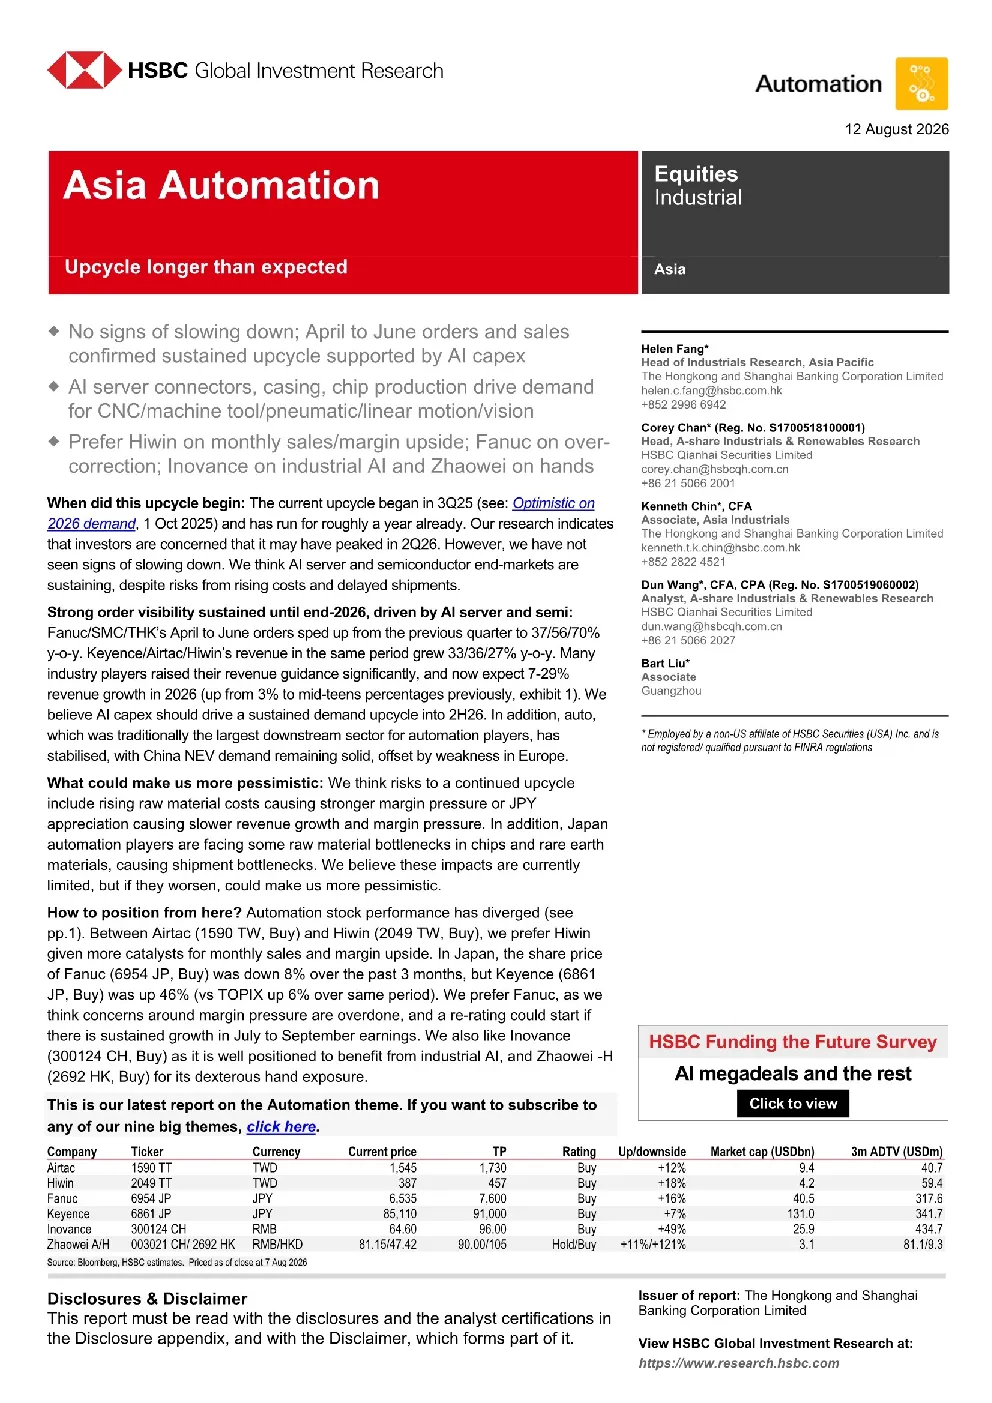
当前亚洲工业自动化行业正处于持续的上周期,自2025年第三季度开始,并已持续约一年。分析师认为,尽管存在成本上升和交货延迟的风险,但AI服务器和半导体终端市场仍在支撑需求。
自动化行业的主要驱动因素是什么?
AI服务器和半导体资本支出(Alcapex)是支撑自动化需求的主要动力,预计将持续到2026年第二季度。汽车行业作为传统下游领域已趋于稳定,中国新能源汽车需求保持强劲,欧洲市场则有所疲软。
报告重点分析了哪些自动化细分领域?
报告重点关注了AI服务器和半导体市场对自动化行业的支撑作用,同时分析了汽车行业的自动化需求变化。此外,还关注了日本机械订单、机床制造商及零部件产量等关键数据,揭示了行业发展的具体表现。
当前自动化市场面临哪些风险?
可能导致上周期中断的风险包括原材料成本上升导致的利润压力,日元升值导致的收入增长放缓和利润压力,以及日本自动化企业在芯片和稀土材料方面面临的瓶颈。这些因素可能对行业的发展造成不利影响。
自动化行业的投资建议有哪些?
报告建议关注受益于AI和精密手爪领域的自动化企业。例如,A股市场偏好Hiwin、Inovance和ZhaoWei,日本市场偏好Fanuc和Keyence。投资者应关注这些企业在相关领域的表现和发展潜力。
你可能感兴趣
食品饮料行业:长期看糖价处于大周期顶部,短期看糖价将继续反弹
食品饮料爱建证券2010-12-29
东亚前海机械行业周报:11月PMI指数重回荣枯线以上,工业机器人行业处于景气上行周期
机械设备东亚前海证券2021-12-14
计算机行业周报:AI加速落地,资本开支仍处于上行周期
信息技术国投证券2024-11-04
A股如摩专栏:三安光电 LED行业处于上行周期
电子设备长雄证券2015-09-06
有色金属行业周度报告:锂精矿价格仍处于上行周期
有色金属信达证券2022-04-05
2012年年报点评:行业处于上行周期,LNG设备龙头高增长可期
机械设备民生证券2013-03-29
中国功率半导体行业首次覆盖:风光车储等新能源需求提供长期增量,周期下行触底在即,打开上行空间
电子设备浦银国际2023-09-24
鸡蛋:现货价格接近高点 长期处于熊市周期
国投期货2024-09-13
沪电股份上调26Q2超预期仍处于长期增长周期的早期阶段
未知机构2026-07-16