猜你想问
金蝶国际软件上半年业绩表现如何?
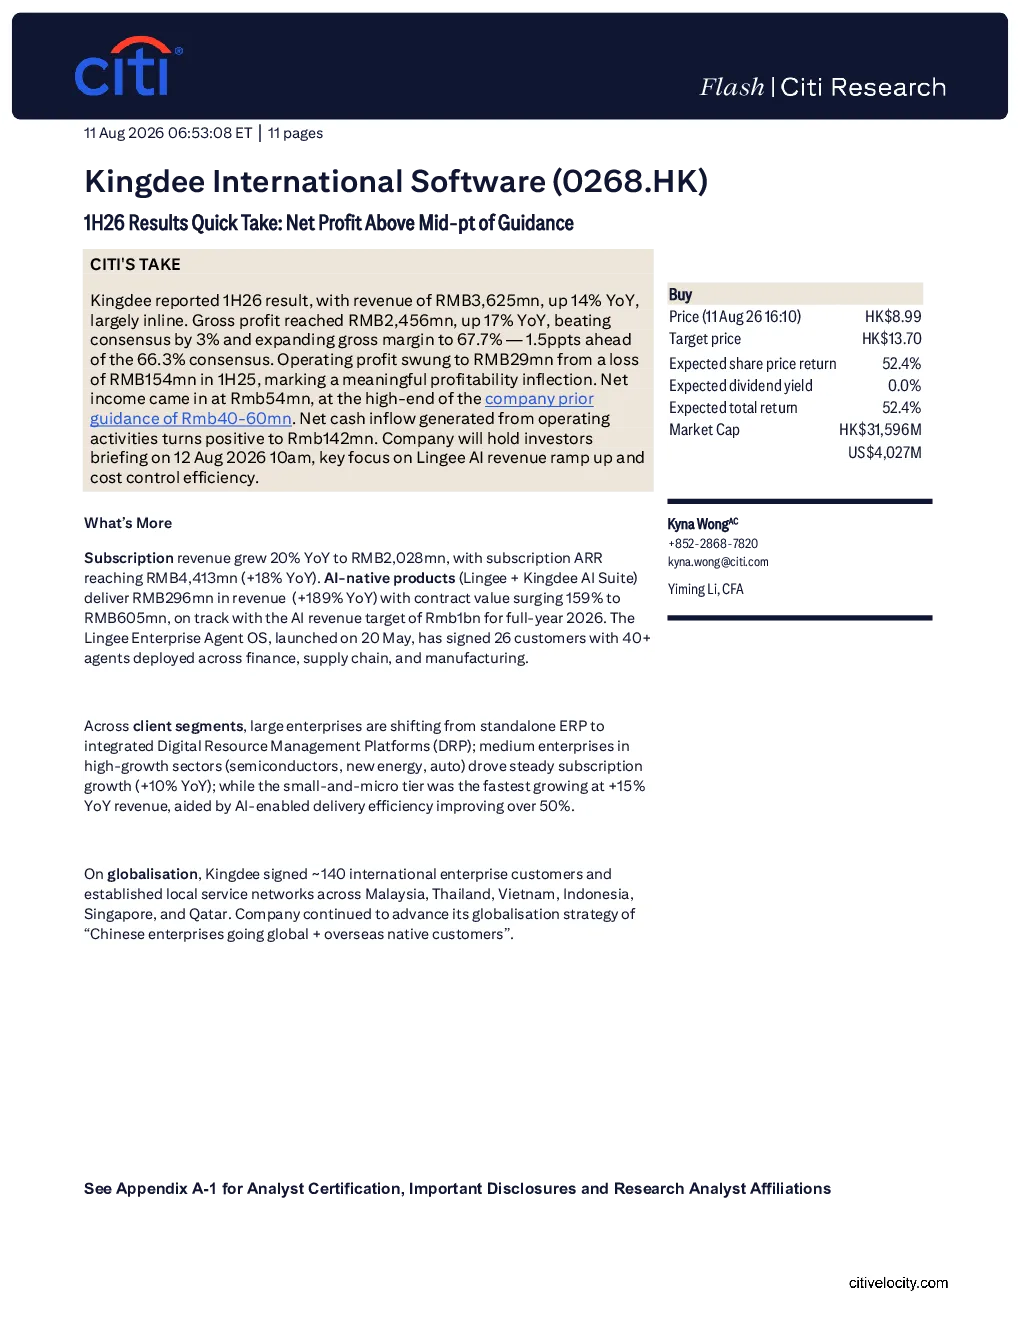
金蝶国际软件2026年上半年实现收入36.25亿元人民币,同比增长14%,符合预期。毛利率达到67.7%,超出市场预期1.5个百分点。公司实现扭亏为盈,净利润为5400万元人民币,达到先前指引的上限。订阅收入同比增长20%,达到20.28亿元人民币,订阅ARR达到44.13亿元人民币,同比增长18%。AI原生产品收入同比增长189%,达到2.96亿元人民币。经营活动产生的现金流入转为正数,达到1.42亿元人民币。
企业数字化转型趋势如何?
大型企业正从独立的ERP系统转向集成的数字资源管理平台(DRP)。高增长行业(半导体、新能源、汽车)的中型企业推动了订阅收入的稳定增长,同比增长10%。小型和微型企业是增长最快的细分市场,收入同比增长15%,这得益于AI驱动的交付效率提高了50%以上。企业数字化转型呈现多元化趋势,AI技术应用成为重要驱动力。
金蝶国际软件业务重点是什么?
金蝶国际软件重点发展订阅式SaaS业务和AI原生产品。订阅收入同比增长20%,达到20.28亿元人民币,订阅ARR达到44.13亿元人民币,同比增长18%。AI原生产品(Lingee和Kingdee AI套件)收入同比增长189%,达到2.96亿元人民币,合同价值同比增长159%,达到6.05亿元人民币。公司通过AI技术提升交付效率,推动业务快速增长。
当前企业云服务市场情况怎样?
企业云服务市场竞争激烈,但金蝶国际软件在订阅式SaaS和AI原生产品领域表现突出。公司订阅收入同比增长20%,AI原生产品收入同比增长189%。从客户细分来看,小型和微型企业是增长最快的细分市场,收入同比增长15%。企业数字化转型需求持续释放,云服务市场仍有较大发展空间。
金蝶国际软件面临哪些风险?
金蝶国际软件面临的主要风险包括:企业云服务提供商之间竞争加剧;中国经济放缓可能导致IT支出推迟;员工和研发成本上升;以及被AI大型语言模型取代的风险。此外,全球化拓展过程中可能面临国际市场的不确定性,需要持续优化产品和服务以应对竞争压力。