猜你想问
燃料油日报核心内容是什么?
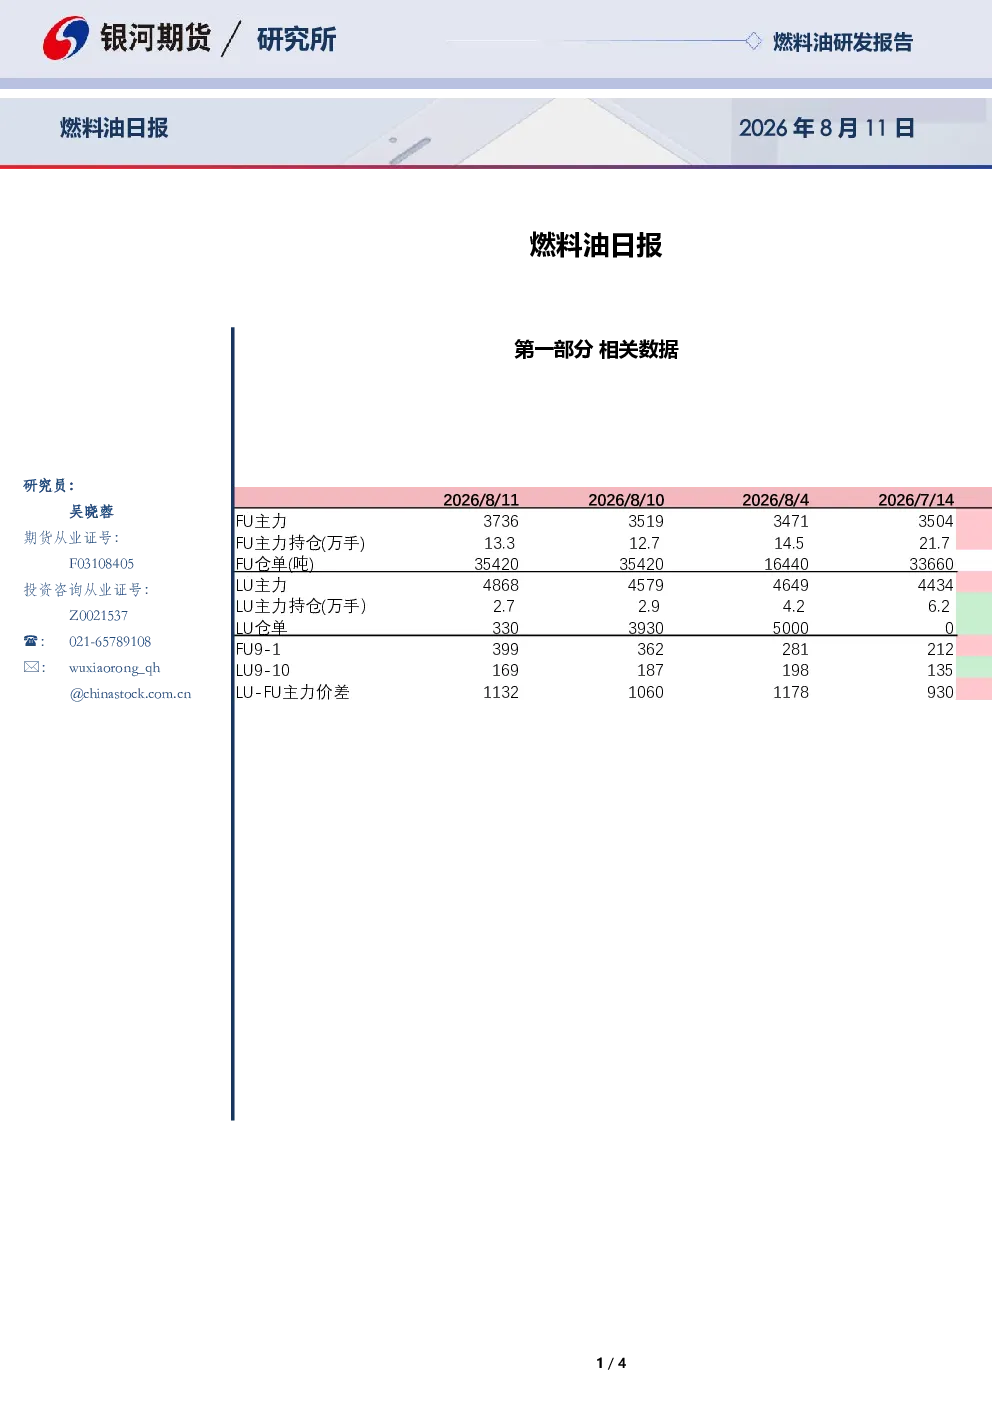
本报告为2026年8月11日燃料油日报,包含主力价、持仓、仓单等关键数据,以及新加坡纸货市场成交情况。数据显示FU主力价3736美元/桶,日涨19美元;LU主力价4868美元/桶,日跌21美元。FU主力持仓13.3万手,日减0.6万手;LU主力持仓2.7万手,日减0.2万手。FU仓单日增3600吨至35420吨,LU仓单日减3600吨至33030吨。价差方面,FU9-1主力价差为113美元/吨。
燃料油行业发展趋势如何?
燃料油行业受全球原油供需及地缘政治影响显著。近期霍尔木兹海峡谈判僵局支撑油价,但沙特阿美炼油厂重启推迟至8月30日,7月燃料出口仍低于战前约30%。高硫燃料油近端供应缺口存在,出口低位,需求不强劲。低硫燃料油方面,Dangote炼厂出口预期减少,科威特Al-Zour炼厂CDU装置回归,南苏丹Dar出口受曼德海峡风险影响。需关注霍尔木兹海峡通航及伊朗出口情况。
报告重点分析了哪些方向?
报告重点分析了高硫与低硫燃料油市场动态。高硫燃料油方面,关注主力价、持仓、仓单变化及新加坡纸货成交,显示近端供应缺口与出口低位问题。低硫燃料油方面,分析Dangote炼厂出口变化、科威特Al-Zour炼厂重启及南苏丹Dar出口风险,并关注LU-FU价差走势。此外,报告还提供新加坡各裂解价差数据供参考。
当前燃料油市场现状如何判断?
当前燃料油市场呈现高位震荡态势,受地缘政治及供应端变化影响。高硫燃料油主力价近期上涨但需求不强劲,仓单增加显示市场去库缓慢。低硫燃料油出口格局变化,科威特炼厂重启或缓解部分供应压力,但南苏丹出口风险持续存在。整体看,市场需关注霍尔木兹海峡通航安全及伊朗出口恢复情况,短期价格波动较大。
本报告有哪些风险提示需要注意?
本报告内容仅供参考,不构成投资建议。报告基于公开数据进行分析,但未考虑所有可能影响市场的因素。投资者应自行承担决策风险。银河期货不对使用本报告导致的损失负责。此外,地缘政治事件、政策变动等不可控因素可能对燃料油市场产生重大影响,建议投资者密切关注相关资讯。