猜你想问
报告主要分析了什么问题?
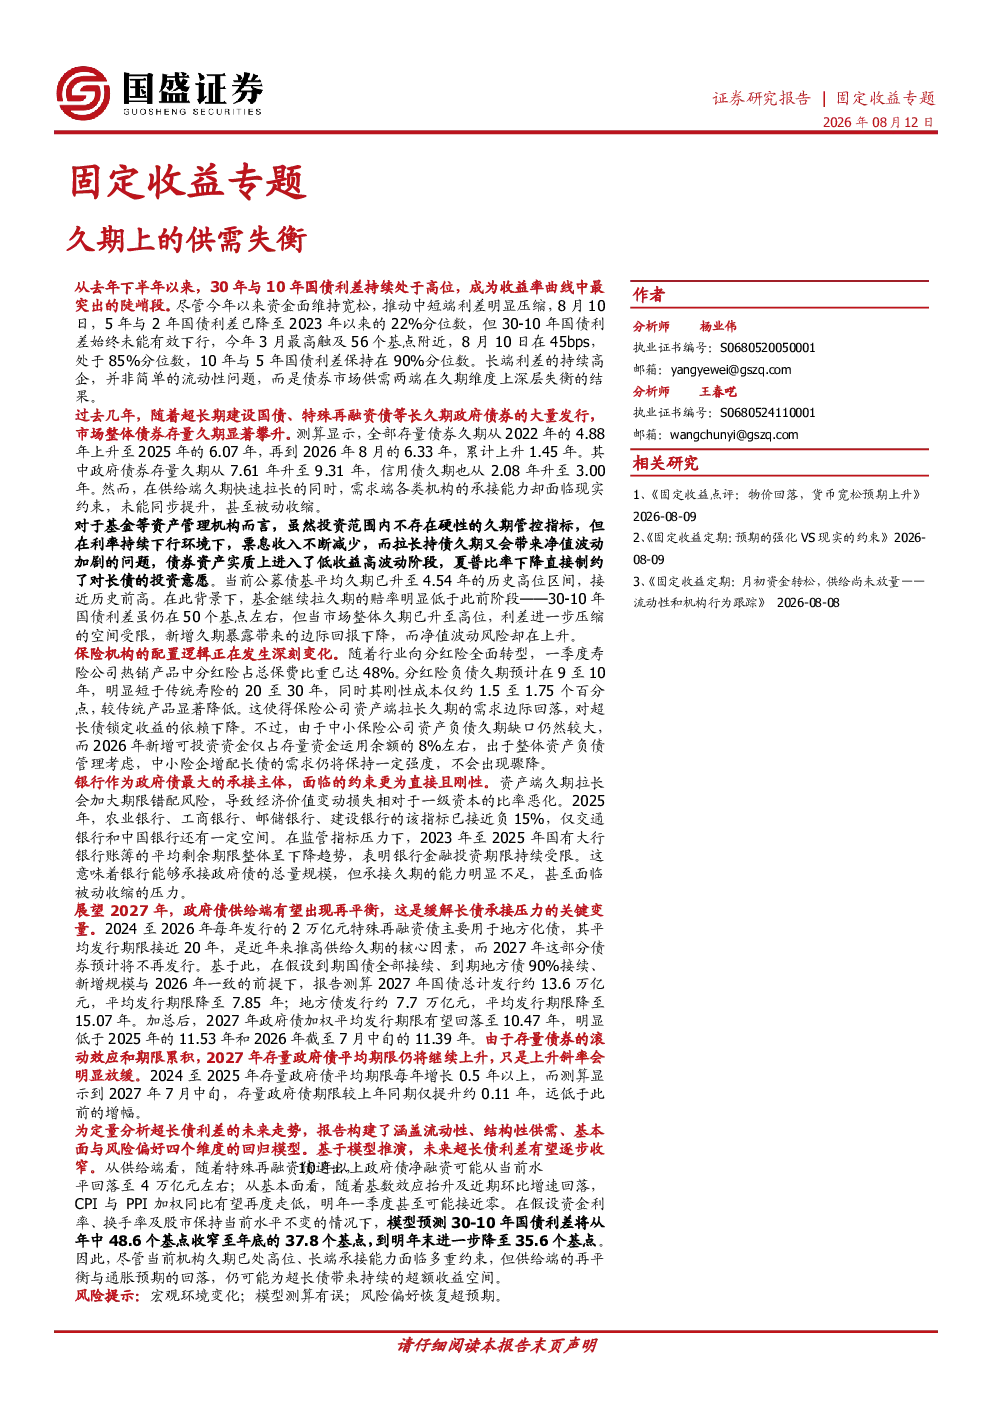
报告主要分析了债券市场久期维度上的供需失衡问题,特别是超长债利差高企的原因。指出超长债利差持续处于高位并非简单的流动性问题,而是由于长久期政府债券大量发行导致供给端久期快速拉长,而需求端各类机构的承接能力未能同步提升甚至被动收缩所致。
未来债券市场久期走势会如何变化?
报告预测未来债券市场久期走势有望出现再平衡。随着2024至2026年每年发行的2万亿元特殊再融资债退出,政府债供给端久期将放缓增长。测算显示2027年政府债加权平均发行期限有望回落至10.47年,明显低于2025年和2026年的水平。存量政府债平均期限仍将继续上升,但上升斜率将明显放缓。
不同类型金融机构对长债的配置逻辑有何差异?
报告分析了不同类型金融机构对长债的配置逻辑差异。基金等资产管理机构因利率下行导致票息收入减少,且拉长久期会加剧净值波动,故投资意愿受限。保险机构因向分红险转型,负债久期缩短且成本降低,对超长债依赖下降,但中小险企因资产负债久期缺口仍大,增配长债需求仍将保持一定强度。银行作为政府债最大承接主体,因期限错配风险加大,承接久期能力不足,面临被动收缩压力。
当前债券市场存在哪些关键现状?
当前债券市场关键现状包括:30年期与10年期国债利差持续处于高位,成为收益率曲线中最突出的陡峭段;市场整体债券存量久期显著攀升,供给端久期快速拉长;基金等机构久期已处高位,投资意愿受限;保险机构配置逻辑发生深刻变化,对长债依赖下降;银行因监管指标压力,承接久期能力不足。
投资超长债存在哪些风险?
投资超长债存在多重风险。首先,当前机构久期已处高位,长端承接能力面临多重约束。其次,虽然供给端有望再平衡,但需求端约束仍可能限制超长债利差进一步压缩空间。此外,利率下行环境下,超长债票息收入减少,而久期拉长会加剧净值波动风险。最后,通胀预期变化也可能影响超长债收益表现。
你可能感兴趣
固定收益策略报告:久期中枢上移了吗?
国投证券2024-08-04
固定收益专题:久期策略优于资质下沉——6月信用策略
国盛证券2022-05-31
固定收益专题:债基久期深度解析
国盛证券2022-04-26
固定收益专题:短久期信用债仍有一定性价比
德邦证券2022-12-30
固定收益专题:历史复盘及AI时代启示-技术进步期,利率是上还是下?
国盛证券2026-07-31
固定收益定期:长债的压力与负久期策略
国盛证券2026-01-11
固定收益月报:信用债拉久期的几个方向
德邦证券2024-01-25
固定收益定期:资产的缺口与久期的压力
国盛证券2025-10-26
固定收益点评:货基的机构持仓、久期及杠杆等特征
国盛证券2022-10-26
固定收益研究周报:中短久期收益率下行,基础资产以票据收益为主的交易商ABN发行规模扩大
长城证券2020-09-29