猜你想问
2026H1银行定制债基收益表现如何?
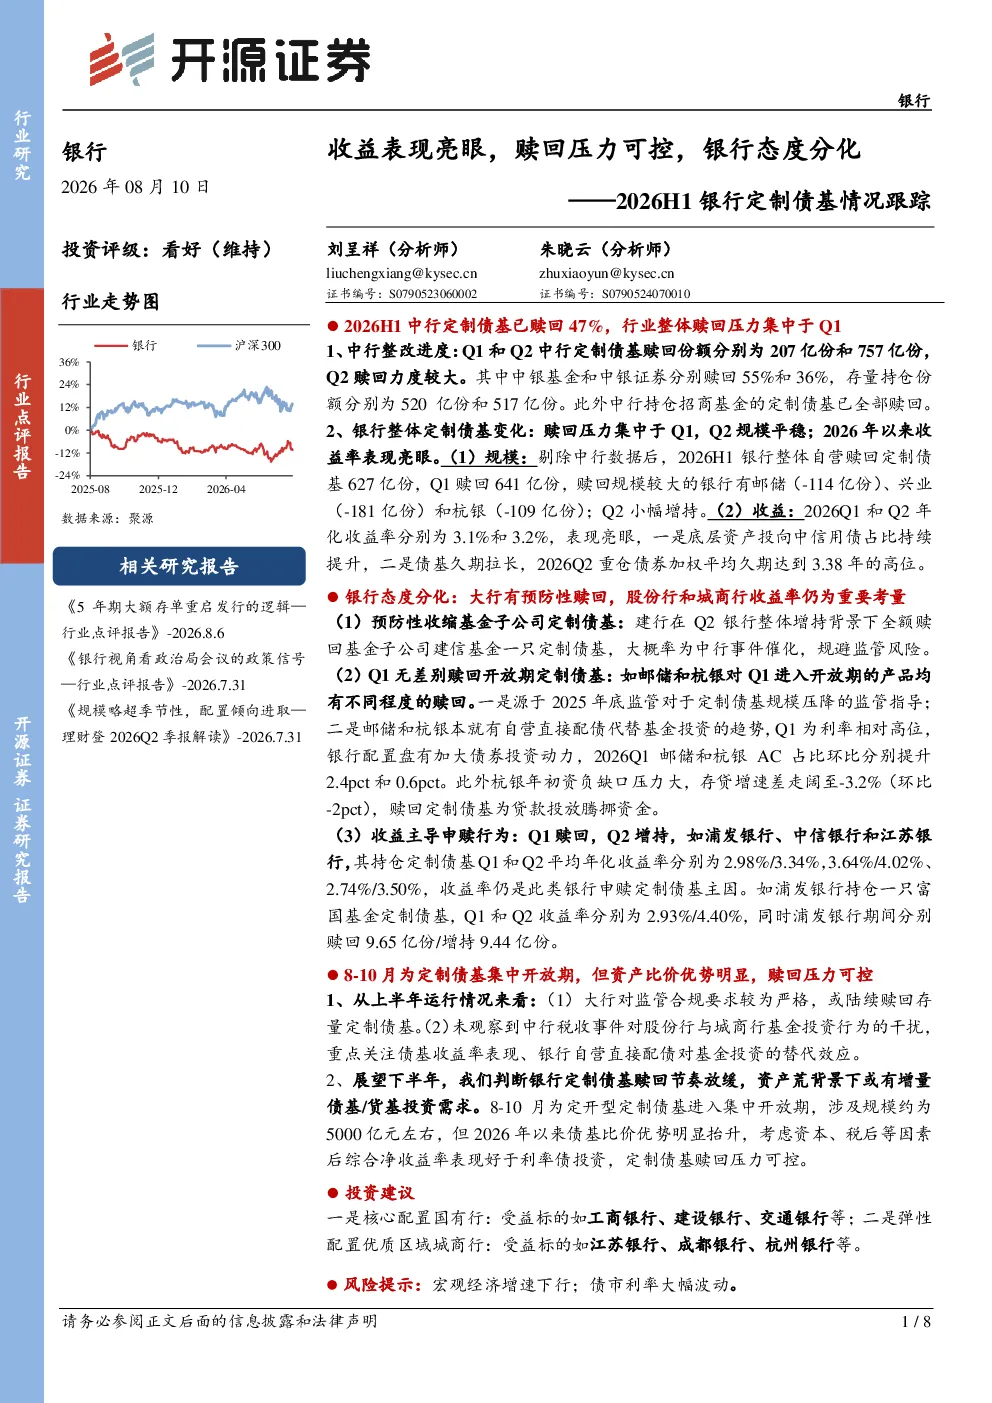
2026H1银行定制债基收益表现亮眼,Q1和Q2年化收益率分别为3.1%和3.2%。底层资产中信用债占比提升,债基久期拉长至3.38年,综合净收益率优于利率债投资。但需关注不同银行因收益率表现、监管指导和自身配置需求导致的申赎行为分化。
银行定制债基行业发展趋势如何?
银行定制债基行业发展趋势呈现分化态势。大行因中行事件预防性赎回,股份行和城商行因监管指导和自身配置需求赎回开放期产品,部分银行则因收益率主导申赎。下半年8-10月集中开放期约5000亿元,但债基比价优势明显,赎回压力可控,股份行和城商行或有增量需求。
报告重点分析了哪些方向?
报告重点分析了2026H1银行定制债基的收益表现、赎回压力及银行态度分化。具体包括中行等银行的具体赎回情况、整体自营赎回规模变化、不同类型银行的态度差异,以及下半年集中开放期的市场展望和投资建议。报告强调收益表现亮眼,但需关注宏观经济和债市利率波动风险。
当前银行定制债基市场现状如何?
当前银行定制债基市场现状是赎回压力集中于Q1,Q2规模平稳。2026H1银行整体自营赎回定制债基627亿份,Q1赎回641亿份,主要银行包括邮储、兴业和杭银;Q2小幅增持。大行可能继续赎回存量,但股份行和城商行关注收益率和自营配债替代效应,下半年或有增量需求。
研报提示哪些风险?
研报提示的主要风险包括宏观经济增速下行和债市利率大幅波动。宏观经济下行可能影响债基收益,而利率大幅波动则可能导致底层资产价值变化,进而影响定制债基表现。需关注不同银行因收益率表现、监管指导和自身配置需求导致的申赎行为分化,以及下半年集中开放期的市场动态。
你可能感兴趣
证券Ⅱ行业月报:债基收益表现亮眼,股基新发环比提升
金融东吴证券2022-08-02
如何定量测算定制债基和银行持有情况
金融华创证券2026-07-24
2023Q4基金保有量点评:债基支撑非货增长,ETF带动券商表现持续亮眼
金融财通证券2024-02-04
上市险企2025H1业绩综述:债端表现亮眼,资产端延续分化
金融国联民生证券2025-09-17
中泰资产配置一图系列:银行理财“破净”为何屡现,赎回压力是否可控?
中泰证券2022-03-26
“打新定期跟踪”系列之九十八:麒麟信安上市表现亮眼,10月打新收益回温
华安证券2022-10-31
民生证券基金日报:"风暴眼"抛债猛,债基赎回潮起
民生证券2013-04-27
浙商美护上市公司品牌抖音跟踪年货节助力下1月部分品牌表现亮眼分化延续
未知机构2026-02-04
今日机构交易情绪数据总结1银行今天对债基整体净赎回理财子
未知机构2025-09-16
化妆品行业2021年10月美妆淘数据跟踪:淘系10月美妆品牌分化,双11首轮开启多品牌表现亮眼
商贸零售东兴证券2021-11-03