猜你想问
摩根士丹利对高塔半导体的核心评级是什么?
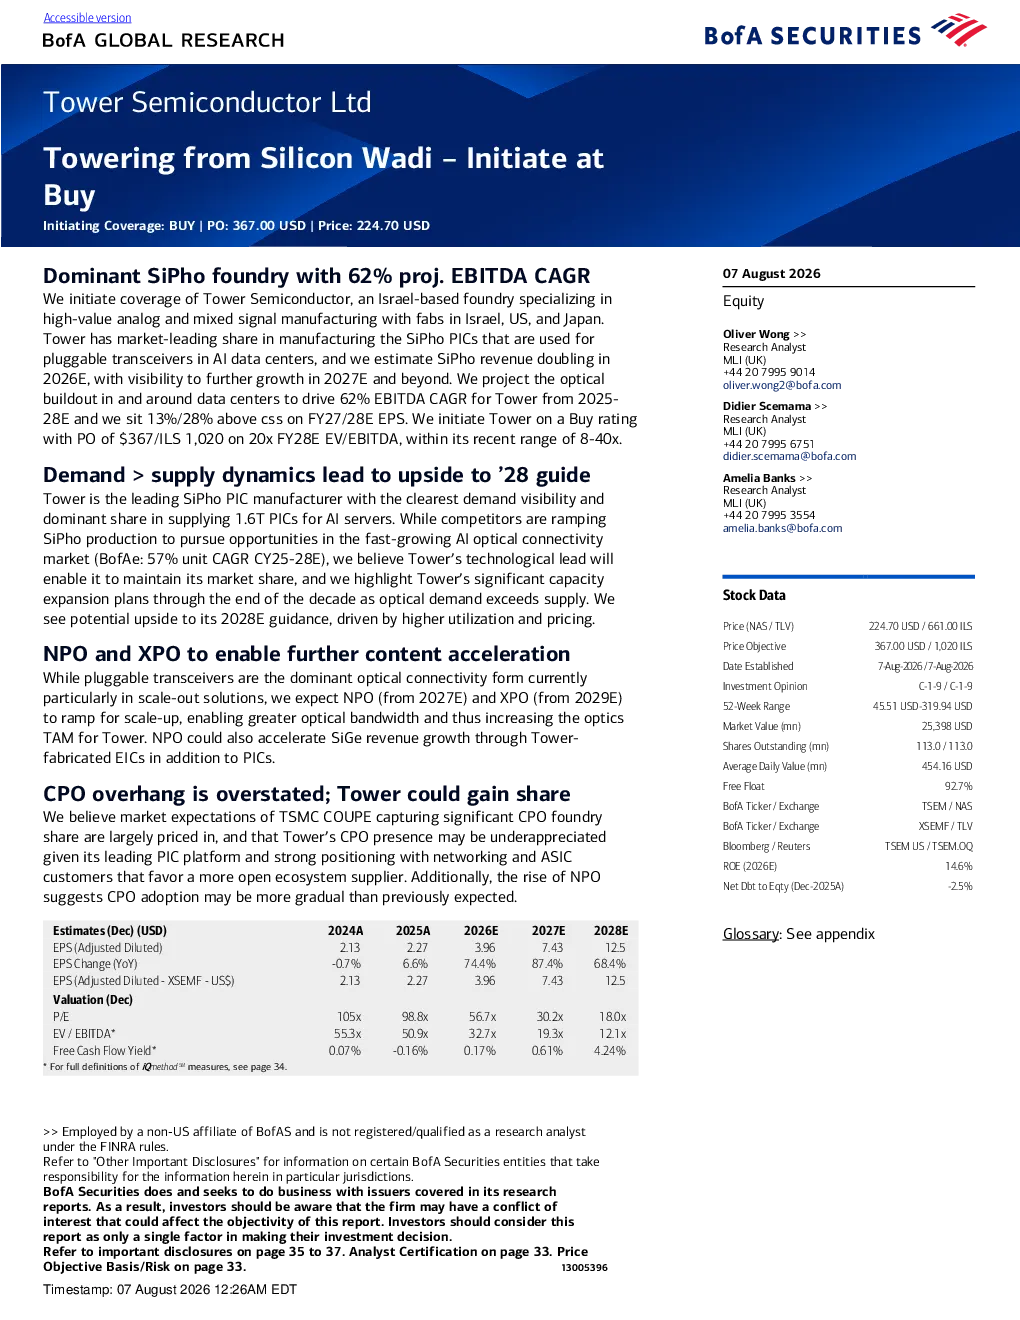
摩根士丹利将高塔半导体评级上调至“买入”,基于其在硅光子领域的强劲增长前景。目标价为367美元,预计2026-2028年EBITDA年复合增长率为62%。公司作为领先的硅光子工艺代工厂,受益于AI数据中心光学连接需求增长,正在扩大产能以满足市场需求。NPO和XPO技术兴起将为公司带来更多增长机会,尽管CPO技术构成挑战,但公司开放的生态系统平台和强大客户基础仍有望占据一席之地。
硅光子赛道的发展趋势如何?
硅光子赛道在AI数据中心光学连接需求增长的驱动下呈现强劲发展态势。高塔半导体作为该领域的领先者,凭借技术优势保持市场份额,并在需求超过供应的情况下实现增长。预计2028年公司营收达36亿美元,净利润12亿美元。NPO和XPO技术的兴起进一步扩大市场空间,行业整体增长前景乐观,但需关注CPO技术带来的竞争压力。
报告主要分析了高塔半导体的哪些方面?
报告主要分析了高塔半导体的硅光子业务发展前景和财务表现。摩根士丹利认为其技术领先地位和产能扩张策略将驱动增长,预计未来三年EBITDA年复合增长率达62%。报告还关注了NPO、XPO等新兴技术带来的机遇,以及CPO技术竞争对公司的潜在影响。公司开放的生态系统平台和客户基础是其在市场中的关键优势。
当前硅光子市场供需情况如何?
当前硅光子市场呈现供不应求的状态,AI数据中心对光学连接需求持续增长,推动行业快速发展。高塔半导体作为领先代工厂,受益于这一趋势,预计其EBITDA将实现62%的年复合增长率。公司正在扩大产能以满足市场需求,同时积极布局NPO和XPO等新兴技术领域,以抓住更多增长机会。但需关注CPO技术可能带来的竞争加剧。
报告中提示了哪些风险?
报告中提示的主要风险包括CPO技术可能带来的竞争压力。尽管高塔半导体凭借开放的生态系统平台和强大客户基础有望应对,但新兴技术可能改变市场格局。此外,技术迭代速度快可能导致现有产品线面临淘汰风险,以及宏观经济波动可能影响下游客户投资决策,进而影响公司业绩表现。