猜你想问
这份研报的核心内容是什么?
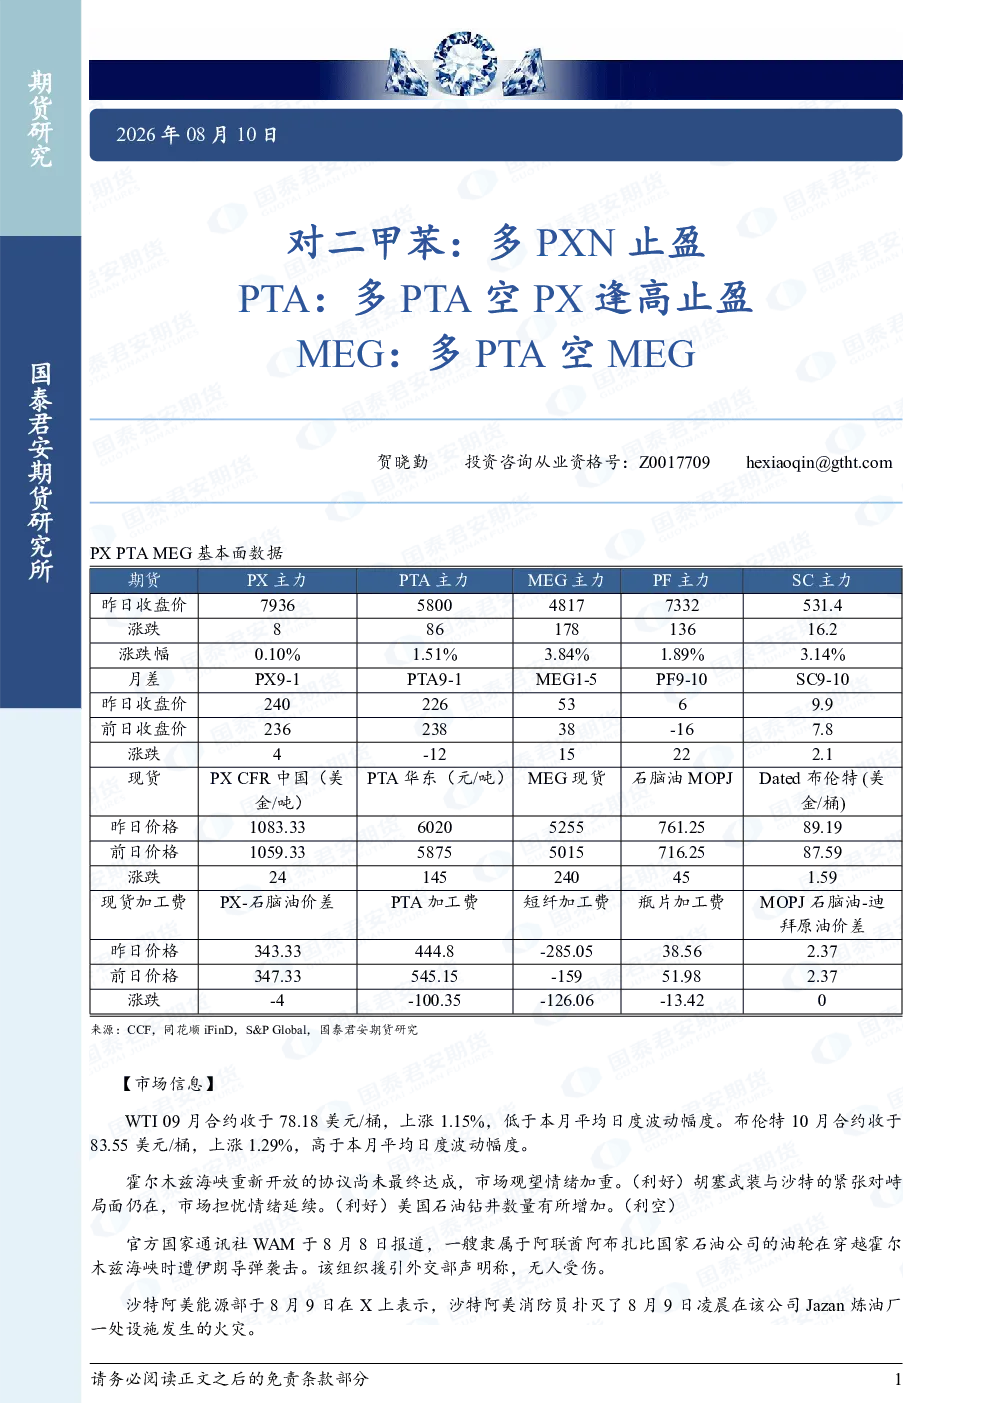
本研报分析了对二甲苯(PX)、精对苯二甲酸(PTA)和乙二醇(MEG)的市场走势。建议对二甲苯逢高止盈,PTA多空策略需关注加工费和库存变化,乙二醇多PTA空MEG。报告还关注了原油市场波动、地缘政治风险及聚酯开工率变化等因素对化工品价格的影响。
化工品赛道未来发展趋势如何?
化工品市场受原油价格、供需关系及加工费影响显著。当前PX和PTA呈现偏强趋势,但需警惕9月起累库压力。MEG库存持续低位,但供应端存在重启风险。聚酯开工率下调对PX和PTA需求形成支撑,但需关注后续变化。原油市场波动及地缘政治事件仍是重要变量。
研报重点分析了哪些方向?
研报重点分析了PX、PTA和MEG的成本端支撑、需求端变化及加工费动态。对二甲苯和PTA关注下方估值支撑及累库风险,建议逢低多和逢高止盈。乙二醇则关注库存紧缩、进口利润及供应端检修重启情况,建议多PTA空MEG。报告还提示了霍尔木兹海峡通航及炼厂安全等风险因素。
当前化工品市场现状如何判断?
当前化工品市场整体呈现偏强态势,但下方空间有限。原油价格存在支撑,PX和PTA估值下方有保障。聚酯开工率下调缓解了PX和PTA的累库压力,但9月起需关注库存变化。MEG库存创新低,但供应端存在重启风险。地缘政治事件及原油市场波动对化工品价格影响较大。
研报有哪些风险提示需要注意?
本报告仅供参考,不构成投资建议。投资者需关注原油价格波动、地缘政治事件及化工品供需变化等风险。霍尔木兹海峡通航协议未达成可能影响原油供应及化工品价格。炼厂安全事件及供应端检修重启也可能对市场造成冲击。投资者需自行承担投资风险。市场有风险,投资需谨慎。
你可能感兴趣
对二甲苯:做扩PXN PTA:多PTA空PX逢高止盈 MEG:多PTA空MEG
国泰君安证券2026-08-07
PTA:多PX空PTA;MEG:正套持有:对二甲苯:多PXN止盈
国泰君安证券2026-08-11
对二甲苯:多PXN止盈 PTA:多PX空PTA MEG:正套持有
国泰君安证券2026-08-11
PTA:多PX空PTA;MEG:正套持有:对二甲苯:多PXN止盈
国泰君安证券2026-08-12
对二甲苯:逢低正套 PTA:多PX空PTA MEG:多PTA空MEG止盈
国泰君安期货2025-07-03
对二甲苯:逢低正套 PTA:多PX空PTA MEG:多PTA空MEG止盈
国泰君安证券2025-07-02
对二甲苯:PTA新装置投产在即,PX供需仍偏紧 PTA:多PX空PTA止盈,月差反套 MEG:单边震荡市,月差逢低正套
国泰君安期货2025-07-09
对二甲苯:跟随油价反弹,PXN逢高空;PTA:多PX空PTA,单边趋势反弹;MEG:需求预期好转,短期有反弹
国泰君安证券2025-10-23
对二甲苯:跟随油价反弹,PXN逢高空,PTA:多PX空PTA,单边趋势反弹,MEG:需求预期好转,短期有反弹
国泰君安证券2025-10-24