猜你想问
这份研报的核心内容是什么?
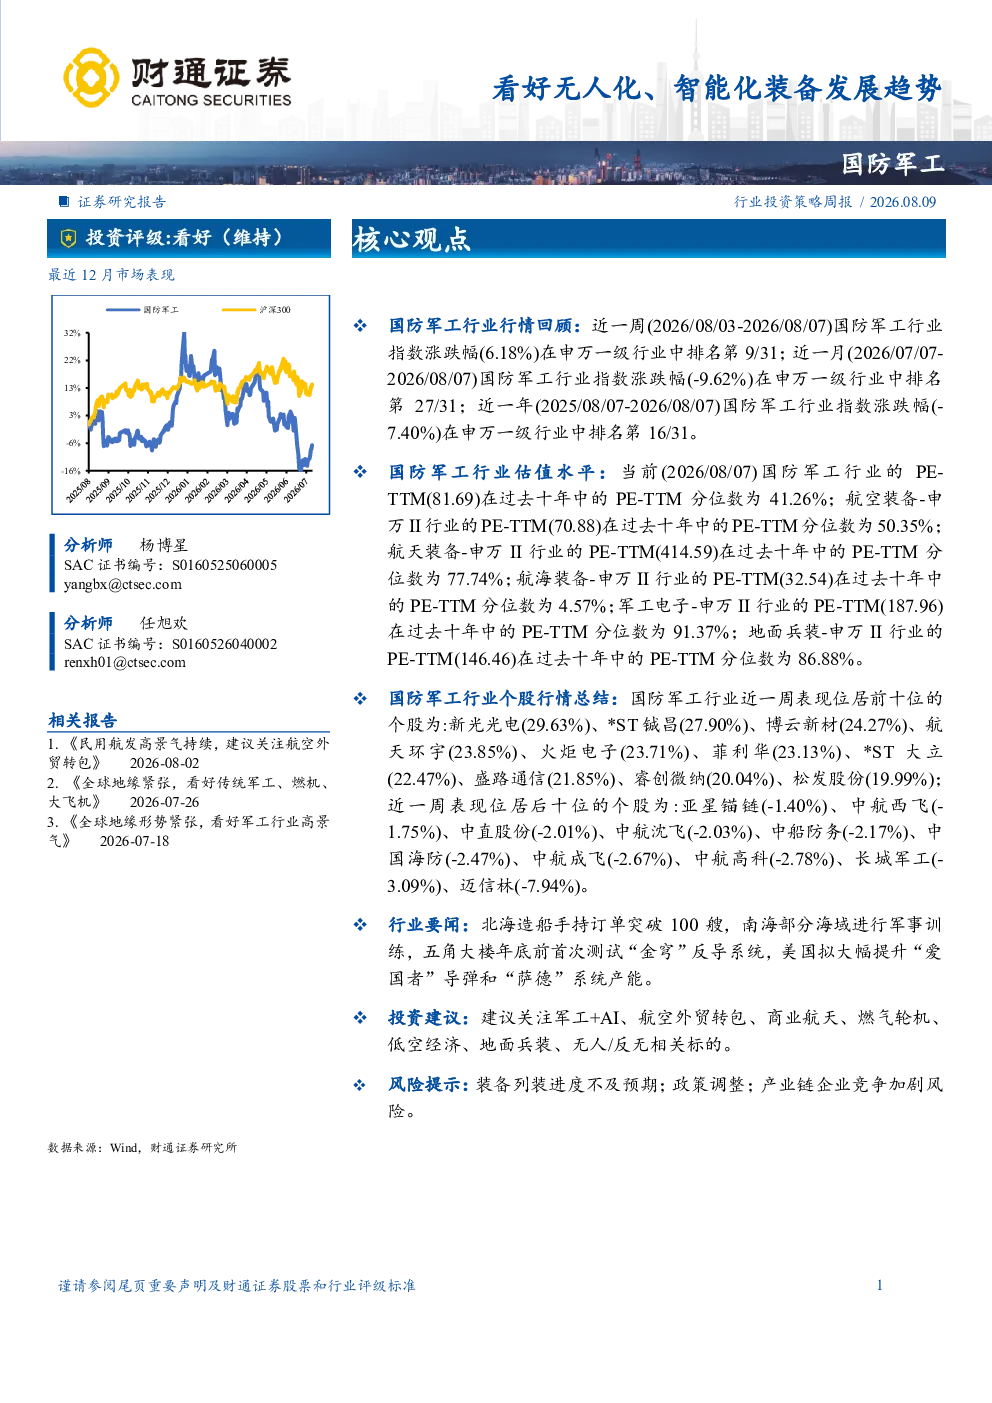
本报告看好国防军工行业,维持投资评级。近一周行业指数上涨6.18%,跑赢沪深300指数。当前行业PE-TTM为81.69,处于历史相对偏低区间。报告建议关注军工+AI、航空外贸转包、商业航天等细分领域。
无人化、智能化装备在国防军工行业发展趋势如何?
报告指出无人化、智能化装备是国防军工行业的重要发展趋势。当前行业估值处于历史相对低位,具备投资价值。建议关注无人/反无相关标的,以及军工电子等智能化装备领域的发展机遇。
研报重点分析了哪些方向?
报告重点分析了军工+AI、航空外贸转包、商业航天、燃气轮机、低空经济、地面兵装等细分领域。同时关注了航天装备、军工电子等近一周涨幅居前的板块。建议投资者关注这些重点分析方向的投资机会。
当前国防军工行业的市场现状如何?
近一周国防军工指数上涨6.18%,在申万一级行业中排名第9,航天装备、军工电子涨幅居前。但近一月和近一年行业指数分别下跌9.62%和7.40%。当前行业PE-TTM为81.69,处于历史相对偏低区间,具备一定的投资价值。
研报提示了哪些风险?
报告提示的主要风险包括装备列装进度不及预期、政策调整以及产业链企业竞争加剧。建议投资者关注这些潜在风险,并结合行业发展趋势进行综合判断。
你可能感兴趣
看好装备无人化、智能化发展趋势
机械设备财通证券2026-09-05
国防军工行业跟踪周报:涉及算力、智能化、无人化等方向标的,上周跑出超额收益
国防军工东吴证券2025-02-24
国防军工:民爆:政策鼓励行业兼并重组以及无人化、智能化方向发展
国防军工国盛证券2025-03-02
以自主创新筑牢绿色基建底座 以智能装备赋能新型电力系统建设——特高压牵张装备绿色化、智能化、无人化转型的湖南实践与突破
公用事业国家电网2026-07-01
国防军工月度观察:无人化系统装备涌现于航展,主机厂股权激励彰显着信心
国防军工红塔证券2022-12-02
国防军工行业周报:从阿美之战看现代化战争趋势,无人化、智能化成主流方向
国防军工中泰证券2020-10-18
国防军工行业周报:现代战争无人化趋势显现,无人机产业链发展前景广阔
国防军工中泰证券2020-01-12
机械设备行业深度报告:采煤迈入无人化智能时代,综采装备技术升级正当时
机械设备东海证券2024-06-27
AI智能汽车1月投资策略:特斯拉无接管横穿美国,工信部首批L3准入,看好智能化
交运设备东吴证券2026-01-07
三德科技(300515):无人化智能装备业务高增长
国泰海通证券2025-08-22