猜你想问
伟星新材2026上半年业绩表现如何?
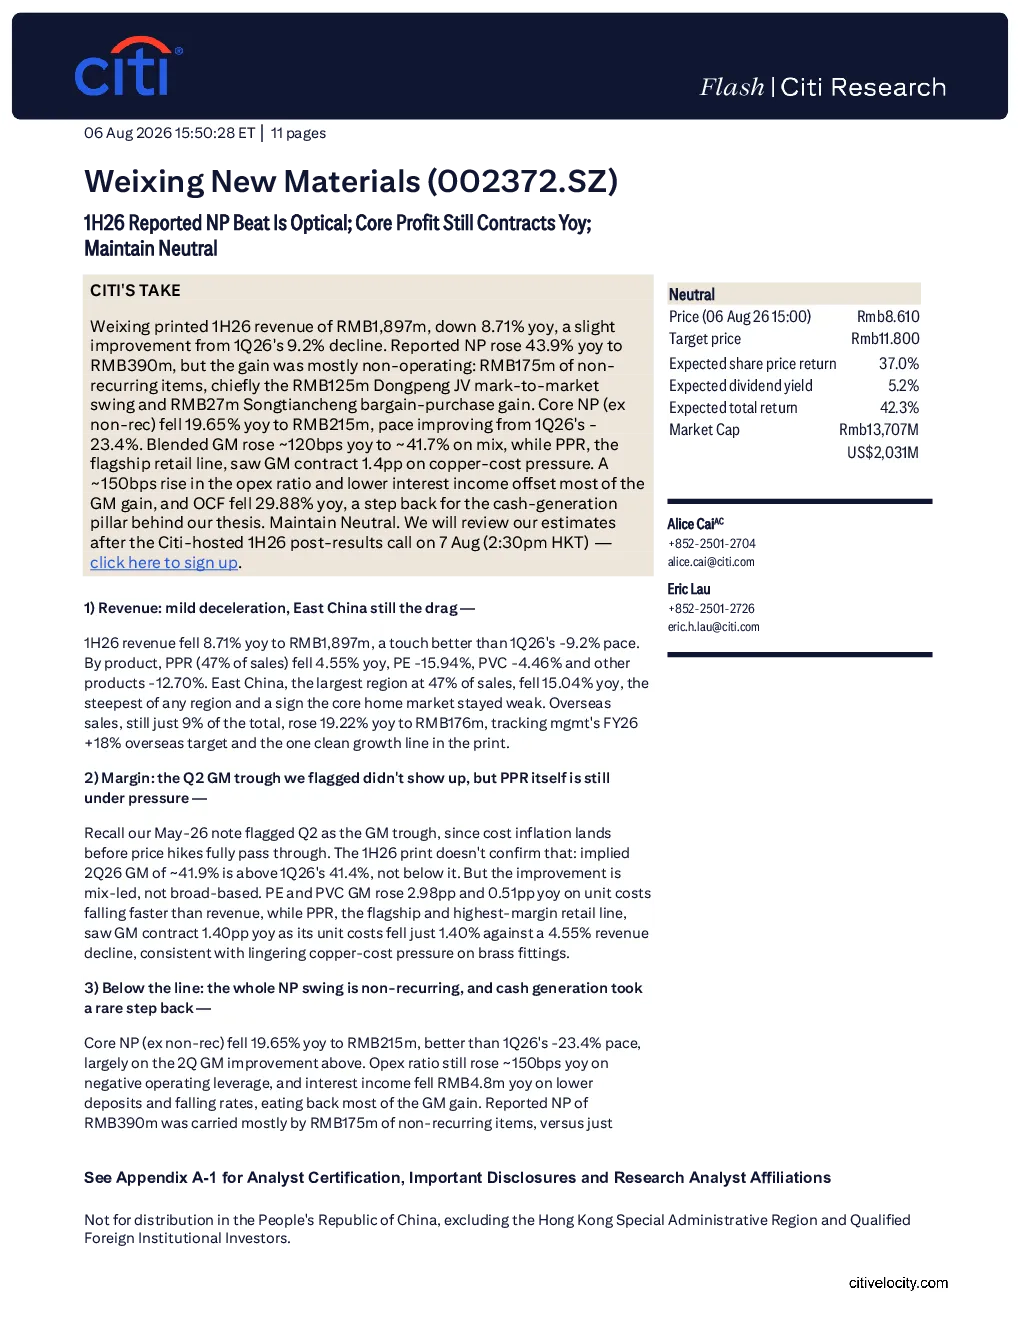
伟星新材2026年上半年净利润同比增长43.9%至3.9亿元人民币,但核心净利润(剔除非经常性项目)同比下降19.65%至2.15亿元人民币。报告增长主要来自非经营性项目,如东鹏合资企业公允价值变动损益和宋天成低价收购收益。核心利润下滑主要受运营费用率上升和利息收入下降影响,经营现金流同比下降29.88%至4.07亿元人民币。
伟星新材各产品线收入变化情况怎样?
上半年收入18.97亿元人民币,同比下降8.71%。具体产品线中,PPR(47%)下滑4.55%,PE下滑15.94%,PVC下滑4.46%,其他产品下滑12.70%。海外业务(9%)同比增长19.22%至1.76亿元人民币,成为唯一稳健增长板块。华东地区(47%)下滑15.04%,是主要拖累。
聚烯烃行业发展趋势如何?
聚烯烃行业面临房地产市场和消费需求疲软的挑战,但成本端存在改善空间。聚乙烯(PE)和聚氯乙烯(PVC)毛利率同比分别上升,主要因成本下降快于收入。旗舰零售线PPR毛利率因铜成本压力收缩1.4个百分点。海外市场成为行业重要增长点,但国内市场仍需应对需求波动和竞争加剧。
伟星新材报告中的关键财务指标有哪些?
关键财务指标显示:收入18.97亿元(-8.71%),净利润3.9亿元(+43.9%),核心净利润2.15亿元(-19.65%),加权毛利率41.7%,经营现金流4.07亿元(-29.88%)。加权毛利率同比增长约120基点,但核心利润受非经常性项目影响较大。
伟星新材面临哪些投资风险?
投资风险包括:核心净利润下滑和非经常性项目波动导致现金流罕见倒退,运营费用率同比上升150基点,利息收入下降480万元人民币。零售和市政需求疲软、竞争加剧、原材料成本波动等均可能影响公司业绩。此外,房地产市场和消费板块的不利因素也需关注。
你可能感兴趣
杭州福斯特(603806)2026年上半年初步净利润同比增长75%,超预期
花旗2026-07-13
002372 伟星新材 2026年8月7日投资者关系活动记录表
未知机构2026-08-11
伟星新材(002372):行业需求承压 修炼内功夯实核心竞争力
中邮证券2025-08-14
002372 伟星新材 2026年8月11日投资者关系活动记录表
未知机构2026-08-14
002372 伟星新材 2026年8月10日投资者关系活动记录表
未知机构2026-08-11
2026年中报业绩点评:上半年核心利润同比+27.6%,XR业务加速放量
轻工制造国信证券2026-08-24
2026年中报点评:上半年核心利润同比增长亮眼,期待N业务放量
轻工制造国信证券2026-09-01
2026年中报业绩预增点评:持续深化资产负债联动,上半年归母净利润同比增长超2倍
金融东吴证券2026-07-14
花旗:康师傅(0322.HK)26E营收指引下调,2026年上半年核心净利润符合预期
花旗2026-08-12
2015年上半年核心净利润同比增长32%,好于预期
德意志银行2015-08-24