猜你想问
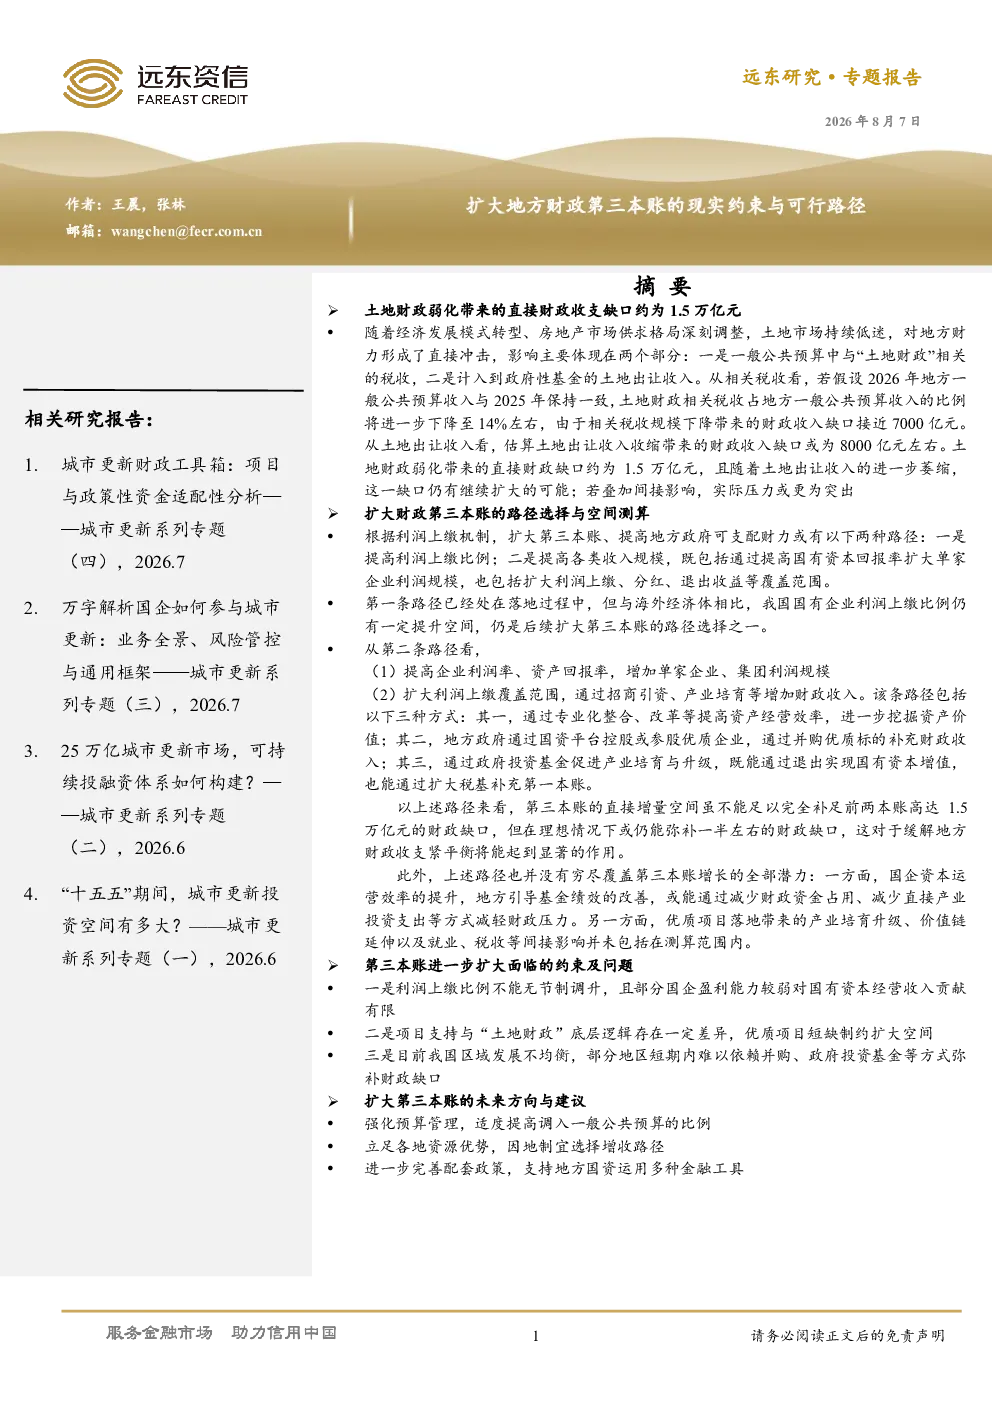
地方财政第三本账的缺口有多大?
土地财政弱化导致直接财政收支缺口约1.5万亿元,主要源于土地相关税收和土地出让收入下降,且可能随土地市场持续低迷继续扩大。间接影响包括信用杠杆收缩,进一步削弱地方财政支撑能力。
扩大第三本账有哪些可行路径?
主要路径包括提高利润上缴比例(如央企自2026年起提升至35%)、提高企业利润率/资产回报率(通过专业化整合、资产盘活预计增加国有资本经营收入约4,000-6,800亿元)、扩大利润上缴覆盖范围(地方国资并购优质企业预计年均补充约350-750亿元)以及政府投资基金(头部地区年均增量约800-2,000亿元)。
地方财政第三本账发展面临哪些约束?
主要约束包括国企盈利能力不足导致利润上缴比例受限可能加剧流动性风险、股权投资模式对优质项目短缺依赖明显与土地财政底层逻辑存在差异、以及中西部欠发达地区缺乏优质项目和资本运作能力限制普适性路径的推广。
当前地方财政第三本账的市场现状如何?
当前市场现状表现为土地财政依赖度下降直接导致财政收支缺口扩大,同时地方国企盈利能力分化影响利润上缴潜力,政府投资基金等新兴模式尚处于探索阶段,区域发展不均衡问题突出。
地方财政第三本账研报有哪些风险提示?
研报提示需关注国企盈利能力波动可能影响利润上缴稳定性、优质项目获取难度加大限制增收空间、区域发展不均衡导致政策普适性受限等问题,同时需警惕过快提高利润上缴比例可能带来的流动性风险。
你可能感兴趣
扩大医疗服务业开放的现实逻辑与路径选择
社科院2022-12-15
地方财政的两难:目标与现实
国盛证券2022-10-16
基于DataOps管理体系的商业银行数据要素流通可行路径探索与实践
金融北京金融科技产业联盟2026-07-17
菲律宾战略港口转型为海上风电枢纽的可行商业模式研究:布拉拉考港和阿吉拉苏比克港的战略评估与投资路径
公用事业全球风能理事会2026-06-01
河北白酒市场浅析(下篇):区域酒企的增长约束与破局路径
食品饮料财达证券2026-07-13
老龄化约束下的日本经验与宏观传导及硬科技路径研究
东吴证券2026-09-01
固收深度报告:老龄化约束下的硬科技路径:日本经验与宏观传导
东吴证券2026-08-03
东吴固收:老龄化约束下的硬科技路径日本经验与宏观传导
未知机构2026-09-01
老龄化约束下的硬科技路径-日本经验与宏观传导20260902 导读
未知机构2026-09-02
平安宏观 保持制造业合理比重系列研究二 新兴经济体制造业扩张的路径与约束
未知机构2026-09-16