猜你想问
这份研报主要分析了什么内容?
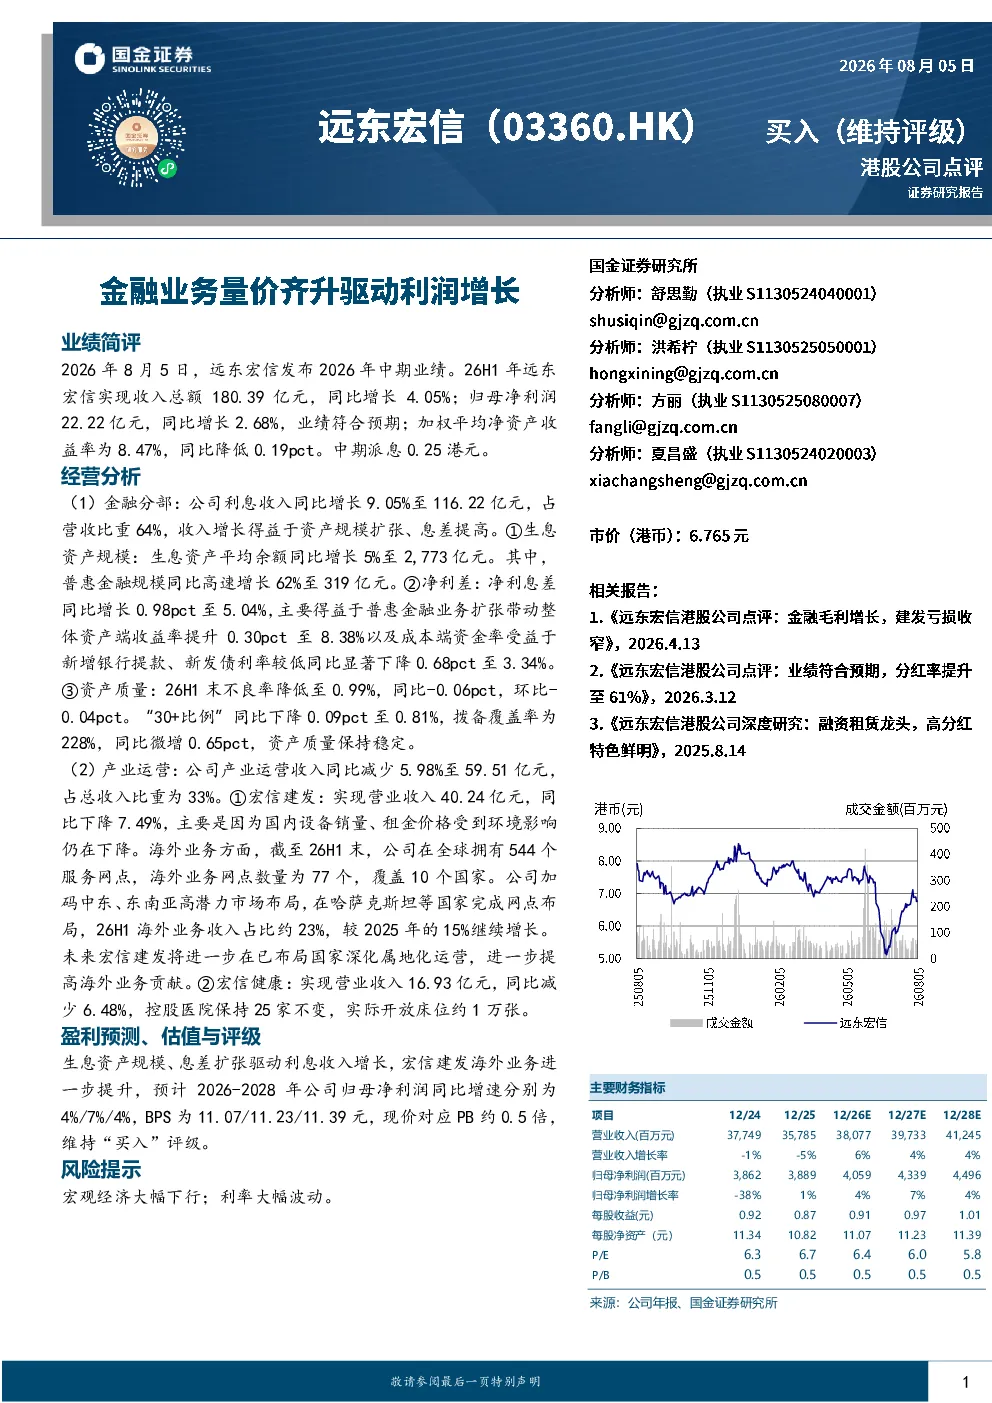
这份研报主要分析了远东宏信2026年中期业绩,指出公司金融分部收入和利润增长主要得益于资产规模扩张和息差提高,特别是普惠金融业务贡献显著。同时,报告也分析了产业运营分部的收入下滑情况,以及公司未来的盈利预测和估值评级。
远东宏信所在金融赛道的发展趋势如何?
远东宏信所在的金融赛道中,普惠金融业务增长迅速,成为利润增长的重要驱动力。报告显示,普惠金融规模同比增长62%,净利息差提升0.98pct。未来,随着经济复苏和监管支持,普惠金融有望继续保持较高增长速度,但需关注宏观经济和利率波动带来的不确定性。
研报重点分析了远东宏信的哪些方面?
研报重点分析了远东宏信金融分部的经营情况,包括利息收入、生息资产、净利息差和资产质量等关键指标。报告指出,金融分部表现稳健,不良率下降,拨备覆盖率提升。此外,报告也关注了产业运营分部受国内市场影响收入下滑的情况,以及海外业务的拓展。
目前远东宏信的市场表现如何?
目前远东宏信的市场表现显示,公司金融分部业务增长强劲,但产业运营分部面临挑战。报告期内,公司归母净利润同比增长2.68%,加权平均净资产收益率为8.47%。市场对远东宏信的估值较为合理,当前对应PB约0.5倍,显示出一定的投资价值。
研报提示了哪些风险因素?
研报提示的主要风险因素包括宏观经济大幅下行和利率大幅波动。宏观经济下行可能导致信贷需求减少,影响金融分部业务增长;利率波动则可能影响净利息差水平。此外,产业运营分部受国内市场环境影响较大,收入下滑也可能带来一定风险。
你可能感兴趣
FY2024Q2业绩点评及法说会纪要:广告业务量价齐升驱动收入增长,资本开支预期再上调
华创证券2024-08-02
金属资源化业务量价齐升,驱动上半年归母净利润同比翻倍
信达证券2026-08-19
化药业务量价齐升驱动业绩高增,成本优势持续凸显
农林牧渔华西证券2025-07-31
冲压业务量价齐升,积极打造新利润增长点
西南证券2025-04-28
公司事件点评报告:24Q4商誉计提稍缓利润增速,2025年兽药业务量价齐升预期依旧
农林牧渔华鑫证券2025-04-28
公司事件点评报告:钾肥业务量价齐升兑现利润
基础化工华鑫证券2025-09-02
关注眼科医疗服务Q1企稳拐点利润超预期屈光业务量价齐升推荐普瑞眼科东吴
未知机构2026-04-28
海大集团2022年三季报点评:饲料业务量价齐升,生猪养殖利润弹性可期
农林牧渔东亚前海证券2022-10-25
公司点评:稀土业务量价齐升,利润环比显著改善
钢铁国金证券2025-04-20
2017年年报点评:主营业务量价齐升,全年增长符合预期
交通运输国信证券2018-04-02