猜你想问
国邦医药2026年中报核心内容有哪些?
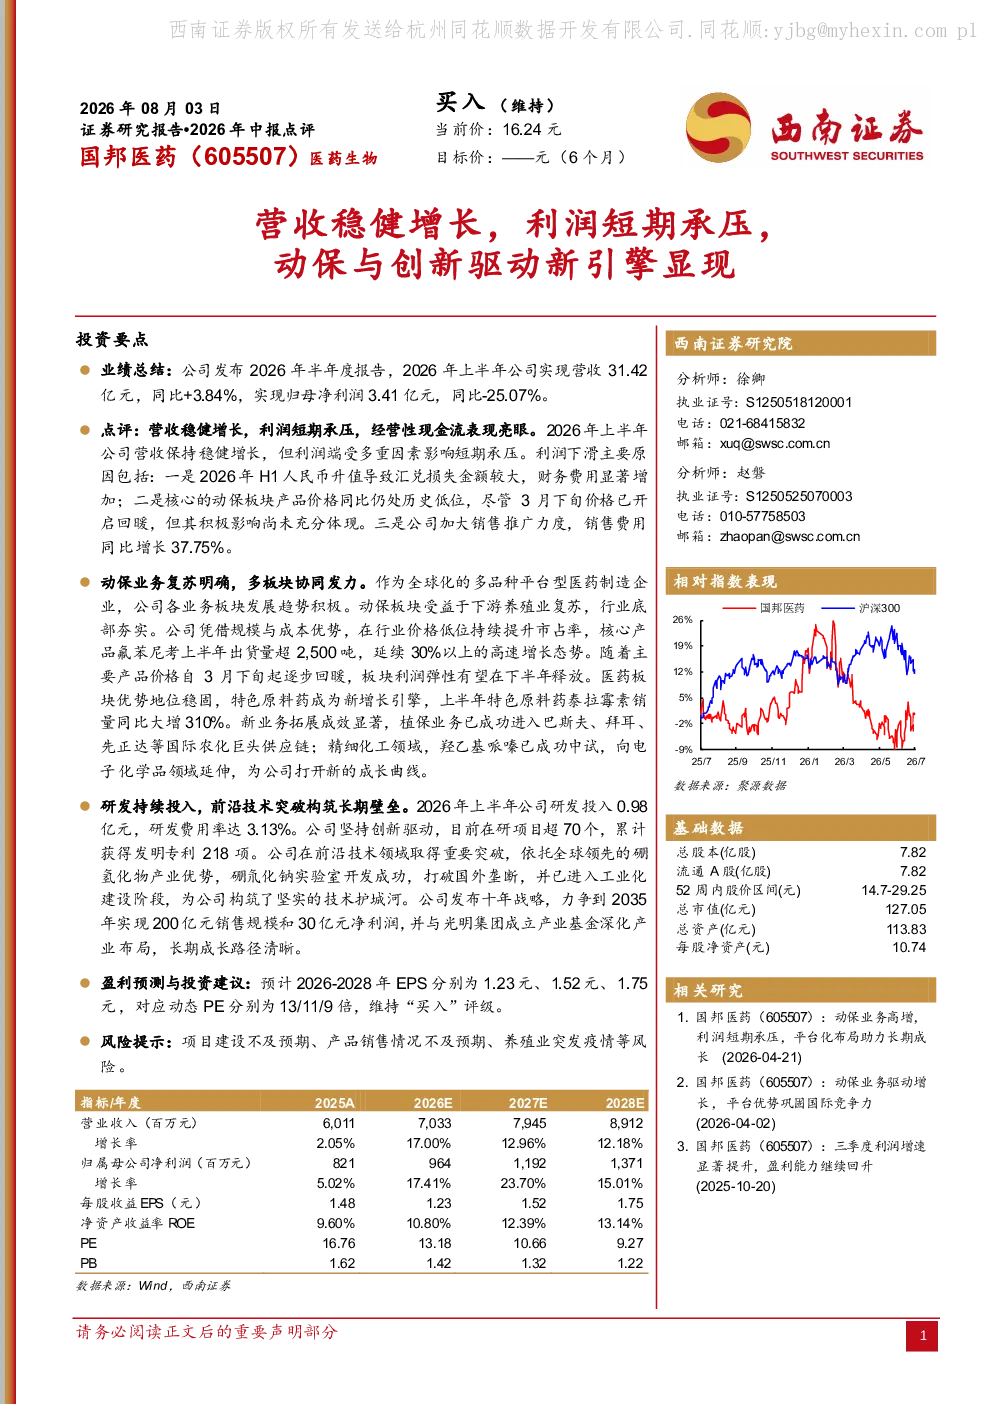
2026年上半年公司实现营收31.42亿元,同比+3.84%,归母净利润3.41亿元,同比-25.07%。营收稳健增长,但利润端受汇兑损失、动保板块产品价格低位、销售费用增加等因素影响短期承压。动保板块受益下游养殖业复苏,氟苯尼考出货量超2,500吨,增长30%以上。医药板块泰拉霉素销量同比大增310%。新业务拓展成效显著,植保业务进入国际农化巨头供应链,精细化工领域羟乙基哌嗪成功中试。研发投入0.98亿元,研发费用率达3.13%,目前在研项目超70个,累计获得发明专利218项。
动保板块行业发展趋势如何?
动保板块受益于下游养殖业复苏,凭借规模与成本优势提升市占率。核心产品氟苯尼考出货量超2,500吨,延续30%以上高速增长。医药板块优势地位稳固,特色原料药泰拉霉素销量同比大增310%。新业务拓展成效显著,植保业务进入国际农化巨头供应链,精细化工领域羟乙基哌嗪成功中试并向电子化学品领域延伸。研发投入持续增加,硼氘化钠实验室开发成功,打破国外垄断,构筑技术护城河。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现,营收稳健增长但利润端短期承压的原因。动保板块的规模与成本优势及增长潜力。医药板块的稳固地位及特色原料药泰拉霉素的销量增长。新业务拓展成效,包括植保业务进入国际供应链和精细化工领域的中试成功。研发投入与技术突破,如硼氘化钠的开发成功。长期战略与成长路径,力争到2035年实现200亿元销售规模和30亿元净利润。
市场现状如何判断?
公司营收稳健增长,但利润端受汇兑损失、动保板块产品价格低位、销售费用增加等因素影响短期承压。动保板块受益下游养殖业复苏,凭借规模与成本优势提升市占率。医药板块优势地位稳固,特色原料药销量大增。新业务拓展成效显著,植保和精细化工领域进展良好。研发投入持续增加,技术突破打破国外垄断。公司发布十年战略,与光明集团成立产业基金深化产业布局。
研报提示了哪些风险?
研报提示项目建设不及预期、产品销售情况不及预期、养殖业突发疫情等风险。利润端受汇兑损失、动保板块产品价格低位、销售费用增加等因素影响短期承压。新业务拓展仍需市场验证,研发项目转化存在不确定性。公司需关注行业竞争加剧和原材料价格波动风险。长期战略的实现依赖于持续的技术创新和市场需求变化。