猜你想问
这份报告主要讲了哪些行业动态?
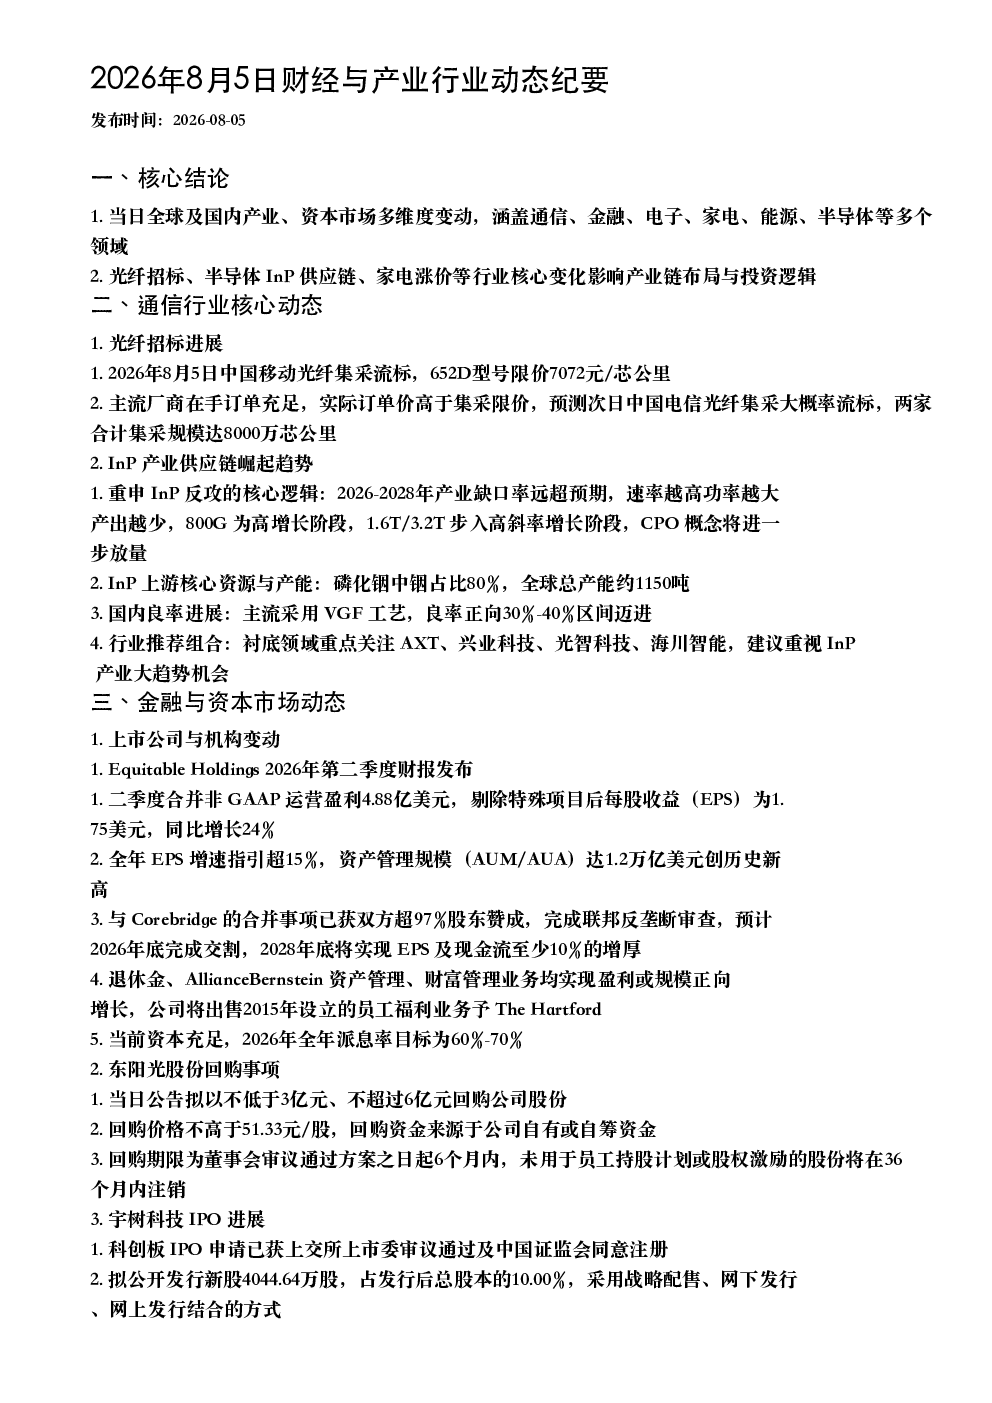
这份报告涵盖了通信、金融、电子、家电、能源、半导体等多个行业的最新动态。核心内容包括通信行业的光纤招标进展和InP产业供应链趋势,金融与资本市场的上市公司财报与机构变动,半导体与电子行业的Palantir Technologies业绩和三星、SK海力士相关事项,消费与家电行业的家电企业业绩跟踪,以及能源与跨境供应链的霍尔木兹海峡通航进展等。这些动态反映了当前产业链布局与投资逻辑的多个维度变化。
报告对通信行业的光纤招标和InP供应链有何分析?
报告指出,中国移动光纤集采流标,652D型号限价7072元/芯公里,预测中国电信光纤集采大概率流标,两家合计集采规模达8000万芯公里。同时,报告重申InP反攻核心逻辑,预计2026-2028年产业缺口率远超预期,800G为高增长阶段,1.6T/3.2T步入高斜率增长阶段,CPO概念将进一步放量。InP上游核心资源与产能全球总产能约1150吨,国内良率正向30%-40%区间迈进,推荐衬底领域关注AXT、兴业科技、光智科技、海川智能。
报告重点分析了哪些赛道或行业的发展趋势?
报告重点分析了通信、金融、半导体、消费与家电、能源等多个赛道的发展趋势。通信领域关注光纤招标和InP供应链,金融领域关注Equitable Holdings的财报与机构变动,半导体领域关注Palantir Technologies业绩和三星、SK海力士相关事项,消费与家电领域关注家电企业业绩和立秋主题投资,能源领域关注霍尔木兹海峡通航进展。这些分析反映了各行业当前的核心变化和未来投资逻辑。
报告对当前市场现状有何判断?
报告显示,多个行业板块表现活跃,如PCB概念板块持续拉升,胜宏科技逼近涨停,双创ETF成交额双双破百亿,中际旭创当日成交额突破600亿元。同时,部分上市公司如东阳光股份进行股份回购,宇树科技IPO申请获通过,这些动态反映了市场在多个维度的活跃度和结构性机会。
报告提示了哪些相关风险?
报告提示,全球及国内产业、资本市场存在多维度变动风险,如通信行业的市场供需变化、金融行业的机构变动可能带来的不确定性、半导体行业的供应链波动、消费与家电行业的业绩波动等。此外,能源与跨境供应链的霍尔木兹海峡通航问题也存在潜在风险,可能影响相关行业的稳定发展。投资者需关注这些风险因素对投资决策的影响。