猜你想问
这份报告的核心内容是什么?
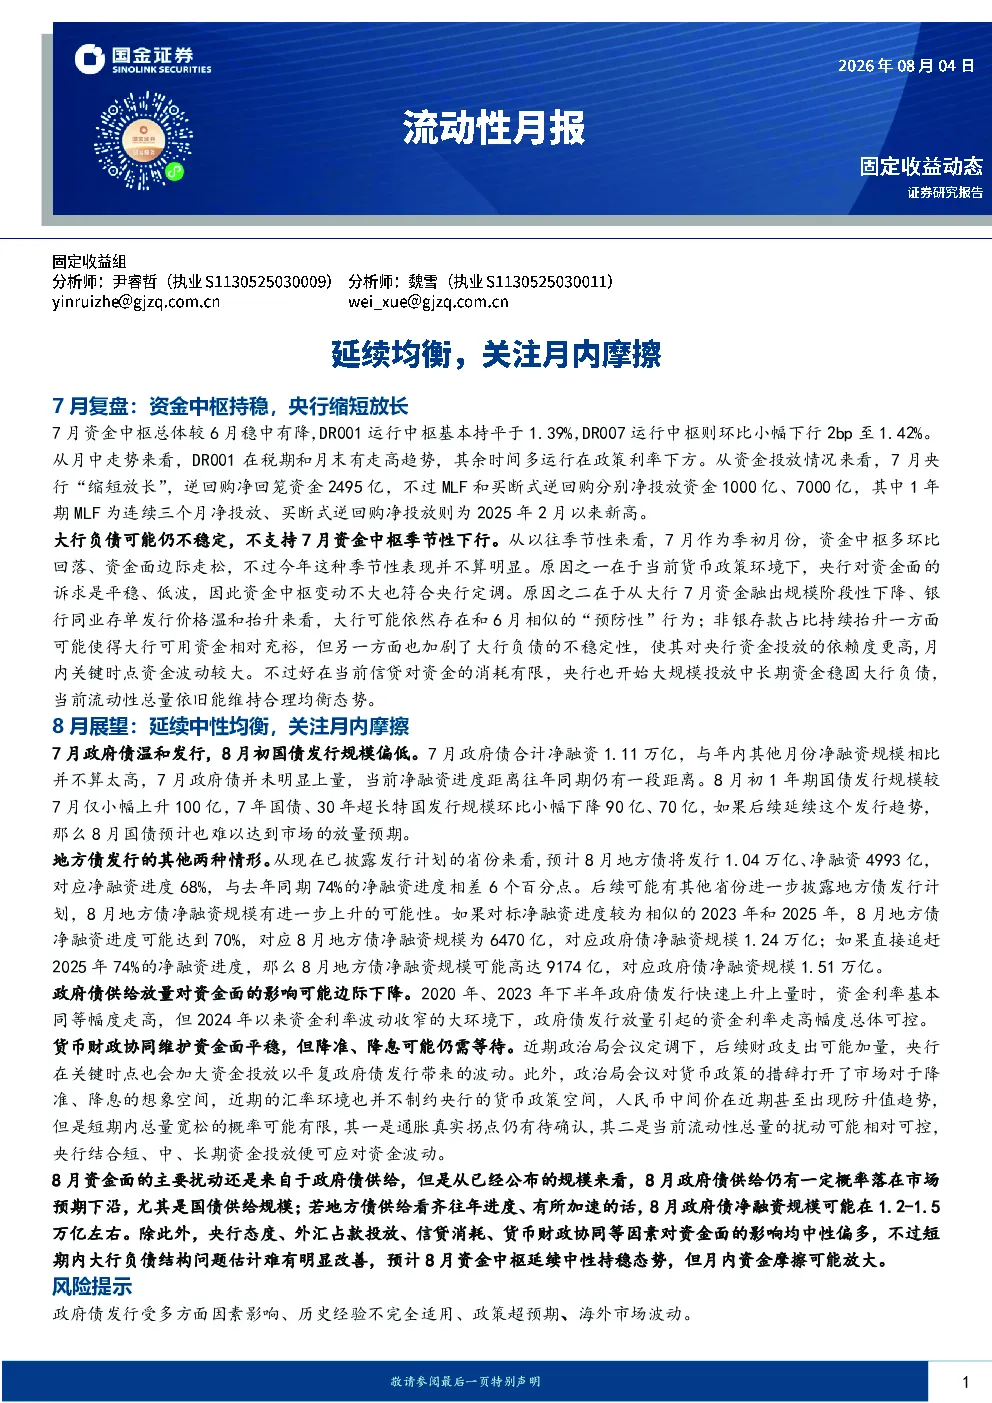
报告指出7月资金中枢总体较6月稳中有降,DR001运行中枢基本持平于1.39%,DR007运行中枢环比小幅下行2bp至1.42%。月中税期和月末资金利率有走高趋势,其余时间多运行在政策利率下方。央行通过“缩短放长”操作,逆回购净回笼资金2495亿,MLF和买断式逆回购分别净投放资金1000亿、7000亿,其中1年期MLF连续三个月净投放,买断式逆回购净投放创2025年2月以来新高。大行负债的不稳定性是7月资金中枢难以季节性下行的主要原因,央行对资金面的诉求是平稳、低波,且大行存在“预防性”行为,非银存款占比上升加剧了大行负债的不稳定性。7月资金体感偶尔紧张,但流动性总量合理均衡。
报告对流动性赛道的发展趋势有何分析?
报告认为当前流动性总量合理均衡,资金中枢延续中性均衡态势。7月政府债温和发行,国债净融资6429亿,地方债净融资4705亿。预计8月国债发行1.51万亿,净融资5928亿;地方债发行1.04万亿,净融资4993亿。8月国债到期规模偏高,政府债供给放量对资金面的影响可能边际下降。货币财政协同维护资金面平稳,但降准、降息可能仍需等待。8月超储率或环比小幅下降至1.19%,央行外汇占款继续投放资金、财政支出可能加码,信贷投放对资金的占用有限,利空主要集中政府债发行方面。
报告重点分析了哪些方向?
报告重点分析了7月资金中枢的运行情况及影响因素,指出央行“缩短放长”操作对资金面的影响,以及大行负债不稳定性对资金中枢季节性下行的制约。此外,报告详细分析了7月政府债发行情况及8月展望,包括国债和地方债的发行规模、净融资进度、到期规模等,并探讨了政府债供给放量对资金面的边际影响,以及货币财政协同对资金面的维护作用。报告还关注了8月超储率变化、央行外汇占款投放、财政支出加码等因素对资金面的影响,以及月内资金摩擦可能放大的风险。
当前市场流动性现状如何判断?
当前市场流动性总量合理均衡,资金中枢延续中性均衡态势。7月资金中枢总体较6月稳中有降,DR001运行中枢基本持平于1.39%,DR007运行中枢环比小幅下行2bp至1.42%。月中税期和月末资金利率有走高趋势,其余时间多运行在政策利率下方。央行通过“缩短放长”操作,逆回购净回笼资金2495亿,MLF和买断式逆回购分别净投放资金1000亿、7000亿,其中1年期MLF连续三个月净投放,买断式逆回购净投放创2025年2月以来新高。大行负债的不稳定性是7月资金中枢难以季节性下行的主要原因,央行对资金面的诉求是平稳、低波,且大行存在“预防性”行为,非银存款占比上升加剧了大行负债的不稳定性。
报告中提示了哪些风险?
报告中提示了月内资金摩擦可能放大的风险。7月资金体感偶尔紧张,中枢难以季节性下行的原因可能在于大行负债的不稳定性。央行3月以来首次净投放中长期资金、存单价格并未快速上行等现象均表明当前流动性总量合理均衡,但大行负债的不稳定性仍需关注。8月国债到期规模偏高,政府债供给放量对资金面的影响可能边际下降,但利空主要集中政府债发行方面。货币财政协同维护资金面平稳,但降准、降息可能仍需等待。8月超储率或环比小幅下降至1.19%,央行外汇占款继续投放资金、财政支出可能加码,信贷投放对资金的占用有限,但月内资金摩擦可能放大。