猜你想问
这份研报的核心内容是什么?
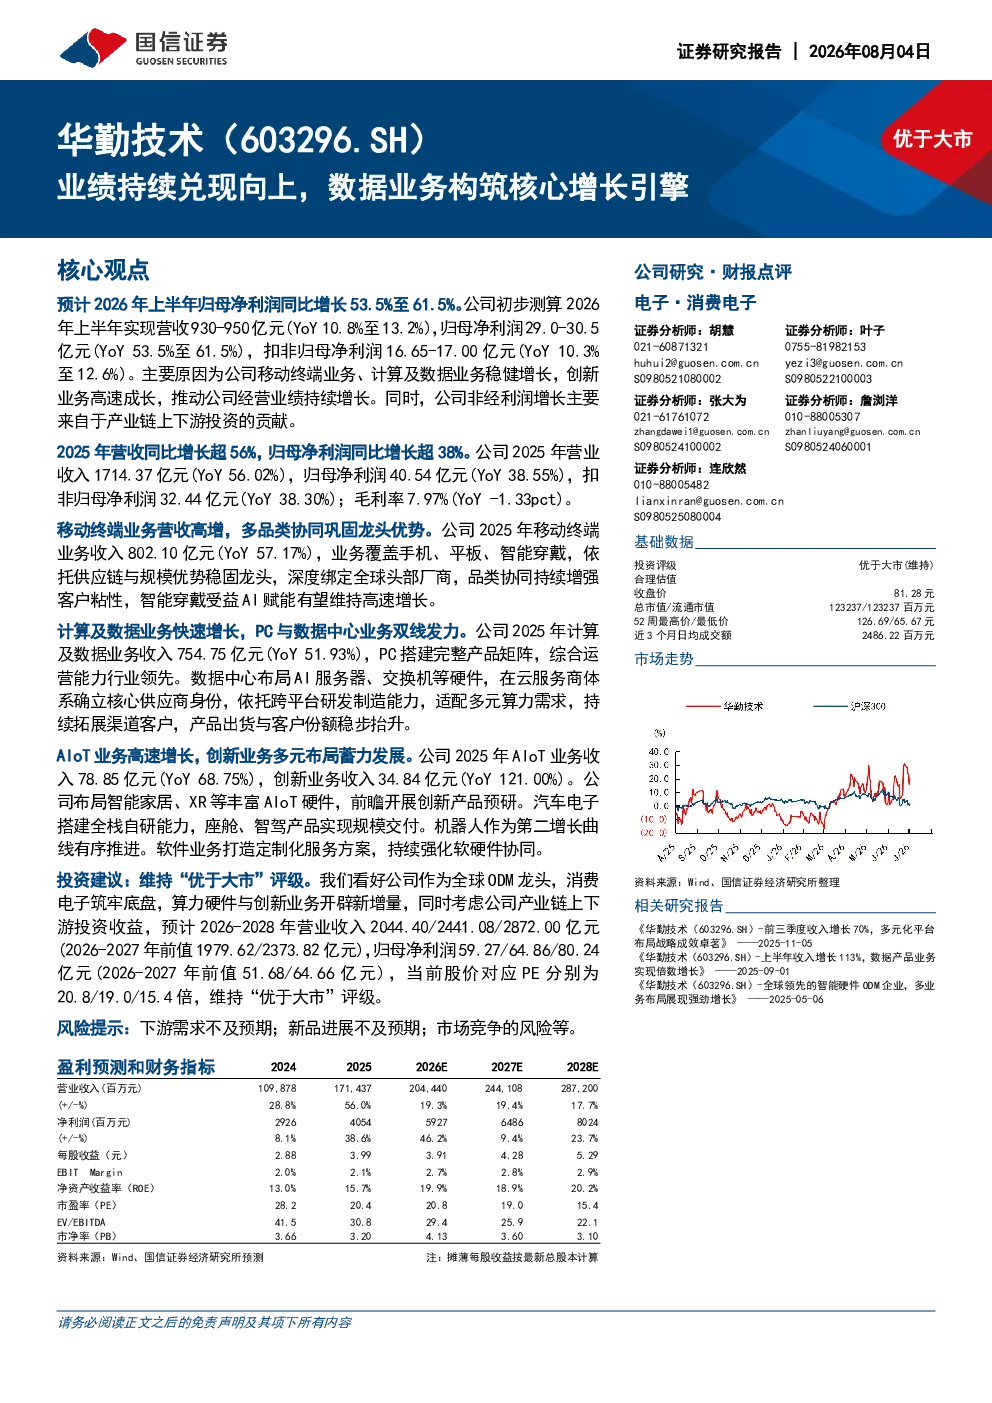
这份研报的核心内容是分析华勤技术在移动终端、计算及数据业务和创新业务方面的增长表现。预计2026年上半年公司归母净利润同比增长53.5%至61.5%,主要得益于移动终端业务、计算及数据业务稳健增长,创新业务高速成长。2025年营收同比增长超56%,归母净利润同比增长超38%。
电子设备行业的发展趋势如何?
电子设备行业的发展趋势显示,移动终端业务依托供应链与规模优势稳固龙头地位,智能穿戴受益AI赋能有望维持高速增长。计算及数据业务在云服务商体系确立核心供应商身份,AI服务器、交换机等硬件需求持续增长。AIoT业务布局智能家居、XR等硬件,汽车电子实现规模交付,机器人作为第二增长曲线有序推进。
研报重点分析了哪些业务方向?
研报重点分析了华勤技术的三大业务方向:移动终端业务覆盖手机、平板、智能穿戴,营收802.10亿元(YoY57.17%),依托供应链与规模优势稳固龙头;计算及数据业务营收754.75亿元(YoY51.93%),PC搭建完整产品矩阵,数据中心布局AI服务器、交换机等硬件;AIoT业务营收78.85亿元(YoY68.75%),创新业务收入34.84亿元(YoY121.00%),布局智能家居、XR等硬件,汽车电子实现规模交付,机器人作为第二增长曲线有序推进。
当前电子设备市场的现状如何?
当前电子设备市场现状显示,华勤技术2025年营收1714.37亿元(YoY56.02%),归母净利润40.54亿元(YoY38.55%),扣非归母净利润32.44亿元(YoY38.30%),毛利率7.97%(YoY-1.33pct)。移动终端、计算及数据业务均实现高速增长,AIoT业务创新业务收入增长显著,公司在行业内具备领先地位。
研报提到了哪些风险提示?
研报提到了以下风险提示:下游需求不及预期可能导致业务增长放缓;新品进展不及预期可能影响市场竞争力;市场竞争加剧可能压缩利润空间。此外,技术迭代快速也可能带来研发投入压力,需关注行业政策变化对业务的影响。