猜你想问
这份研报主要分析了什么内容?
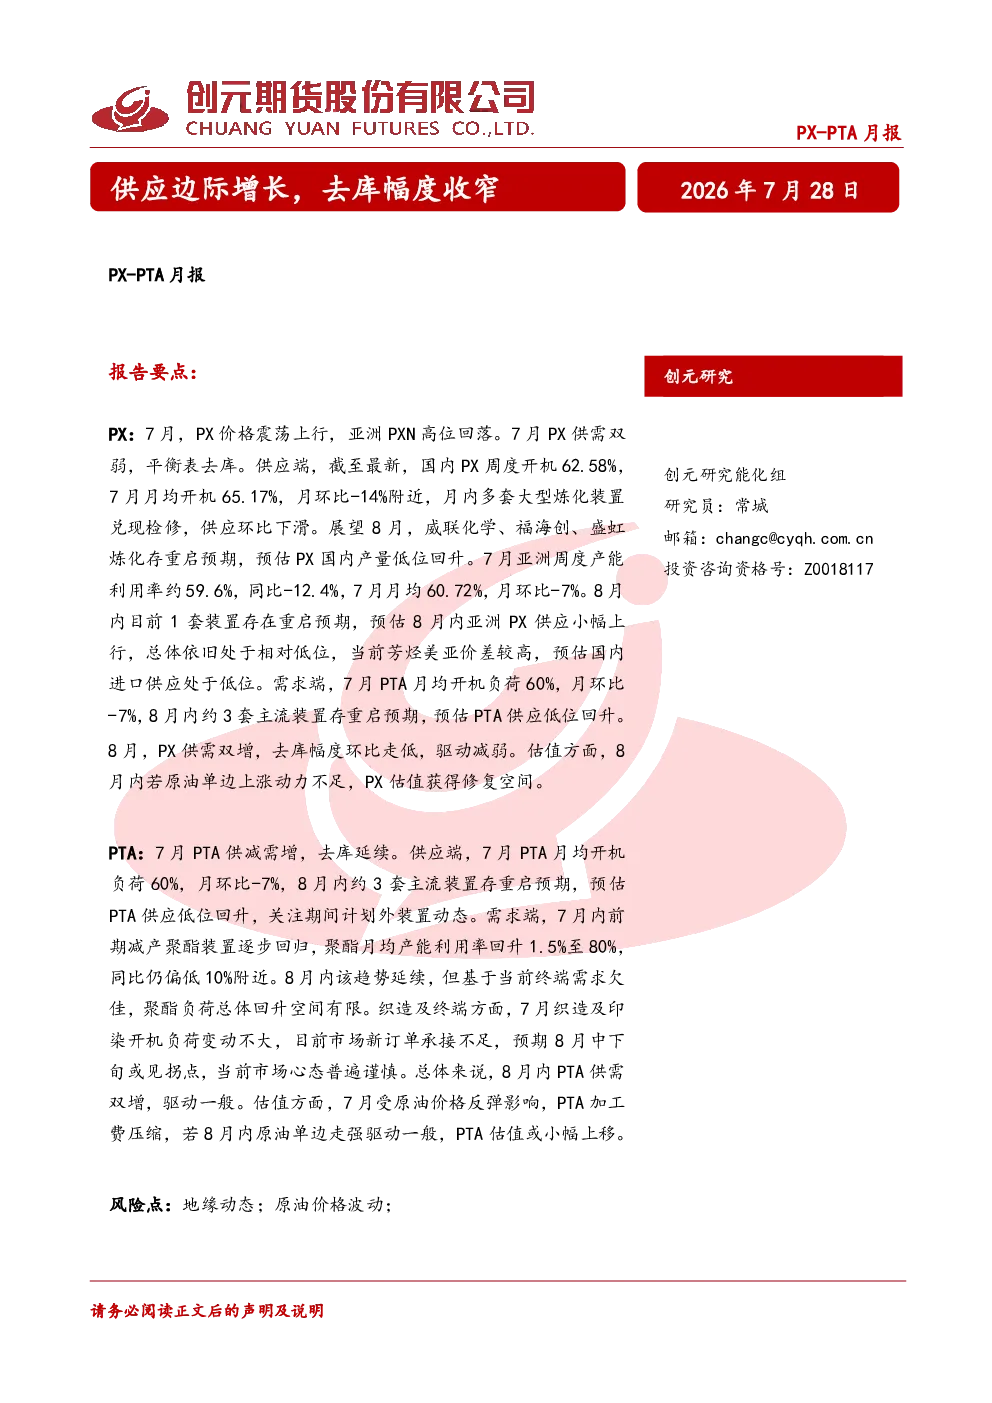
这份研报主要分析了PX和PTA两个化工品在7月和8月的供需情况。报告指出,7月PX价格震荡上行,供应因炼化装置检修下滑,需求端PTA供应收缩;8月供应小幅回升,需求缓慢恢复,供需双增但去库力度减弱。PTA方面,7月供应收缩而需求增加,8月供应和需求均低位回升,整体呈现供需双增但去库力度减弱的格局。聚酯产业链利润7月环比回调,8月或进一步收窄。纺织行业7月开机率偏弱,等待8月下旬订单拐点。
化工品行业未来发展趋势如何?
从报告看,化工品行业未来发展趋势呈现供需动态平衡。PX和PTA在8月供需双增但去库力度减弱,显示市场供需关系趋于紧张但增速放缓。聚酯产业链利润持续承压,表明下游需求恢复缓慢。纺织行业等待订单拐点,显示终端需求尚未完全恢复。整体看,化工品行业需关注上游原料价格波动和下游需求恢复节奏,供需关系变化将影响行业景气度。
研报重点分析了哪些方向?
研报重点分析了PX和PTA的供需平衡变化。报告详细解析了7月和8月PX和PTA的供应端(检修情况)和需求端(PTA需求、聚酯产能利用率)变化,指出8月供需双增但去库力度减弱的趋势。此外,报告还分析了聚酯产业链利润变化和纺织行业开工率情况,展现了化工品产业链上下游的联动关系。
当前化工品市场现状如何判断?
当前化工品市场呈现供需边际放缓的态势。PX和PTA在8月供需双增但去库力度减弱,显示市场供需关系趋于平衡但增速放缓。聚酯产业链利润压缩,表明下游需求恢复缓慢。纺织行业订单恢复待观察,显示终端需求尚未完全企稳。整体看,化工品市场处于供需调整阶段,需关注宏观经济和下游需求恢复情况对行业的影响。
研报提示哪些风险?
研报提示的主要风险包括:PX和PTA供需关系变化可能带来的价格波动风险;聚酯产业链利润持续承压可能影响上游采购意愿;纺织行业订单恢复不确定性可能导致开工率波动。此外,地缘政治风险可能影响化工品供应链稳定性,需关注原油价格波动对化工品估值的影响。