猜你想问
岚图汽车的核心竞争优势是什么?
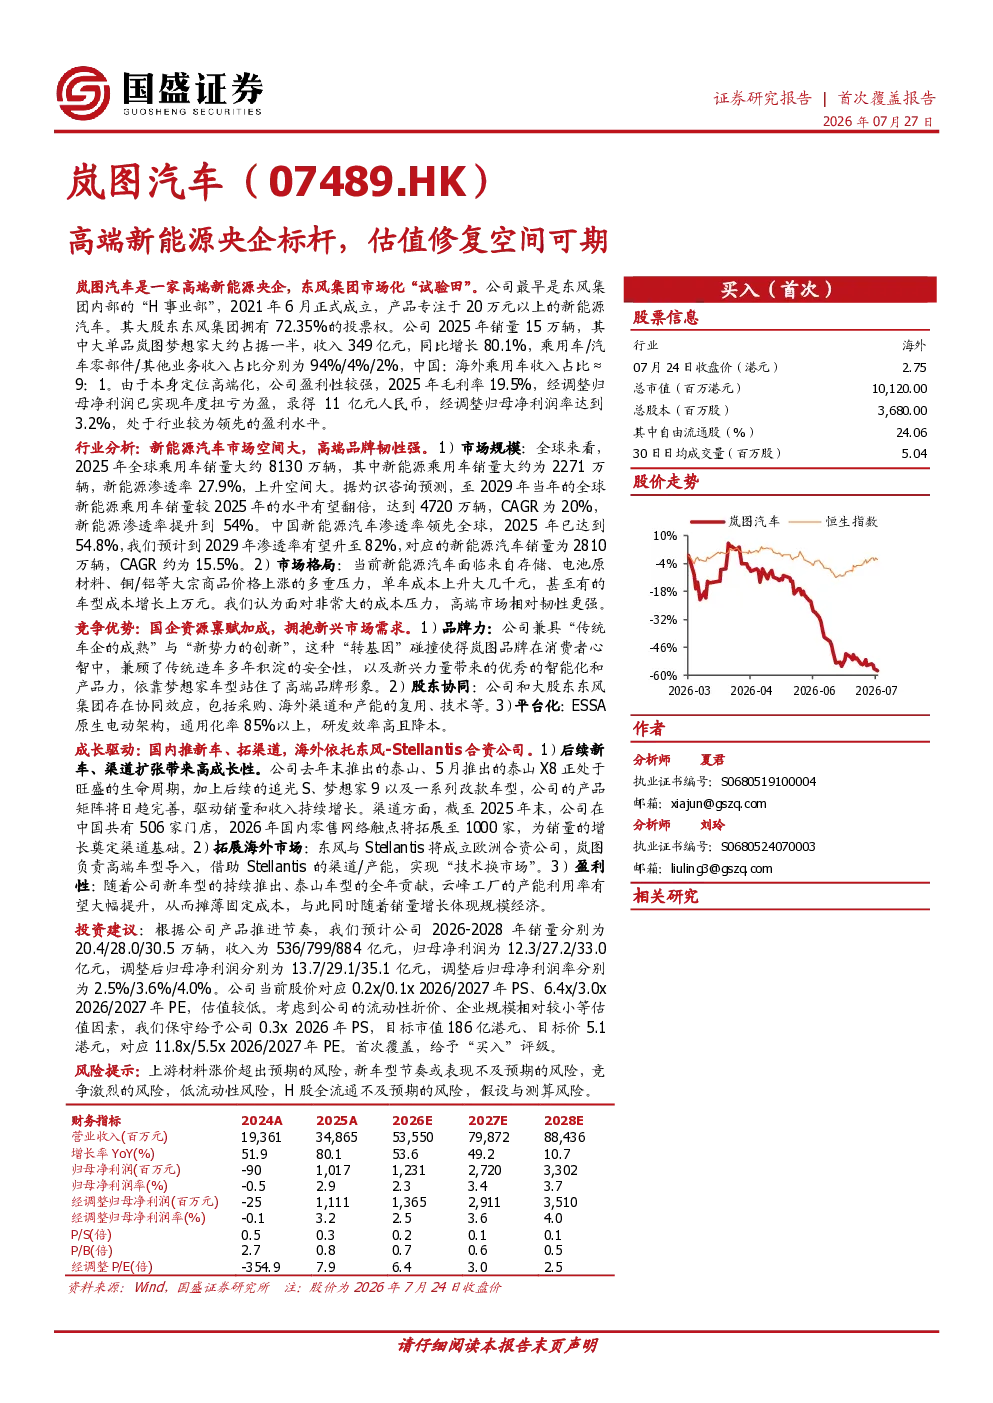
岚图汽车的核心竞争优势在于其国企资源禀赋和新兴市场需求的双重加成。首先,品牌力方面,岚图定位高端市场,凭借梦想家车型成功树立高端品牌形象,兼具传统车企的成熟与新势力的创新。其次,股东协同效应显著,与东风集团存在消协同效应,包括采购、海外渠道和产能的复用、技术共享等。此外,公司采用ESSA原生电动架构,通用化率超过85%,研发效率高且有助于降本增效。这些因素共同构筑了岚图在新能源汽车市场的独特竞争力。
新能源汽车行业的发展趋势如何?
新能源汽车行业正处于快速发展阶段,全球市场空间巨大,高端品牌展现出较强韧性。2025年全球新能源乘用车销量约为2271万辆,渗透率达到27.9%,预计到2029年渗透率将提升至54%。中国新能源汽车市场渗透率领先全球,2025年已达到54.8%,预计到2029年有望升至82%。高端市场相对韧性更强,面对成本冲击的缓冲能力更强,这为高端新能源汽车品牌提供了良好的发展机遇。
报告主要分析了岚图的哪些方面?
本报告主要分析了岚图汽车的核心竞争优势、成长驱动因素、盈利预测和估值以及相关风险提示。在竞争优势方面,报告重点阐述了岚图的品牌力、股东协同效应和平台化优势。成长驱动因素包括国内新车推出、渠道扩张以及海外市场拓展,依托东风与Stellantis的合资公司实现高端车型导入。盈利预测显示公司2026-2028年销量和收入将持续增长,调整后归母净利润率有望逐步提升。报告还提示了上游材料涨价、新车型表现不及预期、市场竞争等风险因素。
当前新能源汽车市场的现状如何?
当前新能源汽车市场呈现高速增长态势,行业竞争日益激烈。从市场规模来看,全球新能源汽车销量持续扩大,渗透率稳步提升,中国市场尤为突出。高端新能源汽车市场表现尤为亮眼,其相对较高的定价和更强的品牌壁垒使其在成本波动中更具韧性。各大车企纷纷加大研发投入,推出新车型,拓展销售渠道,争夺市场份额。同时,行业整合加速,传统车企与新兴势力加速布局,市场竞争格局不断变化。
研报提示的主要风险有哪些?
本报告提示了岚图汽车面临的主要风险,包括上游原材料价格波动超出预期的风险,可能导致生产成本上升。新车型推出节奏或市场表现不及预期的风险,可能影响公司销量和收入增长。市场竞争加剧的风险,高端新能源汽车领域竞争激烈,可能压缩利润空间。低流动性风险,H股市场流动性相对较低,可能影响投资者资金回笼。此外,H股全流通不及预期的风险以及报告假设与测算的准确性风险也需关注。