猜你想问
这份研报的核心内容是什么?
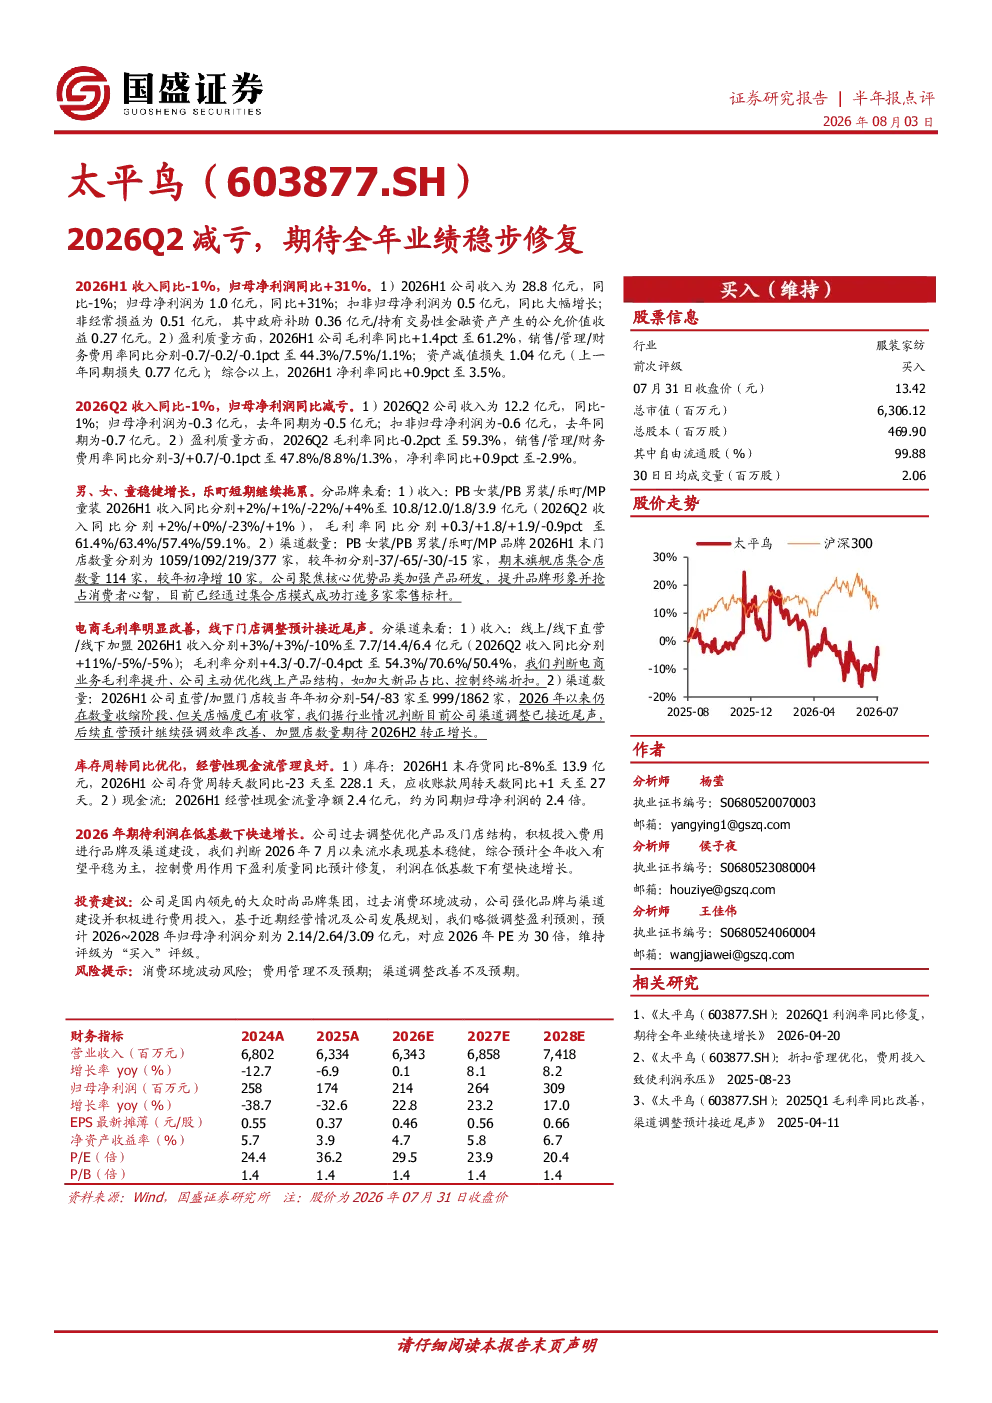
本报告分析太平鸟2026年H1业绩表现,显示公司收入同比-1%至28.8亿元,归母净利润同比+31%至1.0亿元,扣非归母净利润大幅增长。毛利率同比+1.4pct至61.2%,费用率优化,净利率同比+0.9pct至3.5%。Q2收入同比-1%至12.2亿元,归母净利润同比减亏至-0.3亿元。分品牌看,PB女装、男装增长,乐町拖累。渠道方面,线上电商毛利率改善,线下门店调整接近尾声。库存周转优化,存货同比-8%至13.9亿元。公司期待全年利润在低基数下快速增长。
当前服饰行业的发展趋势如何?
当前服饰行业呈现多品牌发展、线上线下融合趋势。品牌方积极调整产品结构,优化门店网络,提升运营效率。线上渠道持续增长,毛利率改善明显,公司主动优化线上产品结构。线下门店调整进入尾声,直营和加盟渠道策略各有侧重。库存管理受关注,周转天数同比优化。行业整体在消费升级和渠道变革中寻求稳健复苏。
研报重点分析了哪些方面?
研报重点分析了太平鸟2026年H1整体业绩表现,包括收入、利润、毛利率、费用率等关键指标。分品牌维度,考察PB女装、男装、乐町、MP童装的增长差异,揭示乐町短期拖累但PB男装和MP童装表现稳健。分渠道维度,分析线上电商、线下直营、加盟渠道的收入贡献和毛利率变化,显示电商改善和线下调整接近尾声。此外,报告关注库存周转优化及未来盈利修复预期。
当前市场对太平鸟的判断是什么?
市场关注太平鸟业绩修复进程,公司2026年H1展现盈利能力提升,毛利率和净利率改善,但Q2净利润仍为负。品牌结构优化和渠道调整取得进展,线上渠道表现突出。公司过去调整策略见效,流水稳健,未来盈利有望在低基数下快速增长。整体看,市场对太平鸟的调整优化和稳健复苏持积极观察态度。
研报提示了哪些风险?
研报提示消费环境波动风险,宏观经济和消费者信心变化可能影响销售。费用管理不及预期风险,渠道调整和品牌建设投入可能超预期。渠道调整改善不及预期风险,线下门店优化和加盟店增长可能未达目标。这些因素可能影响公司未来业绩表现,需持续关注。