猜你想问
这份研报主要讲了什么内容?
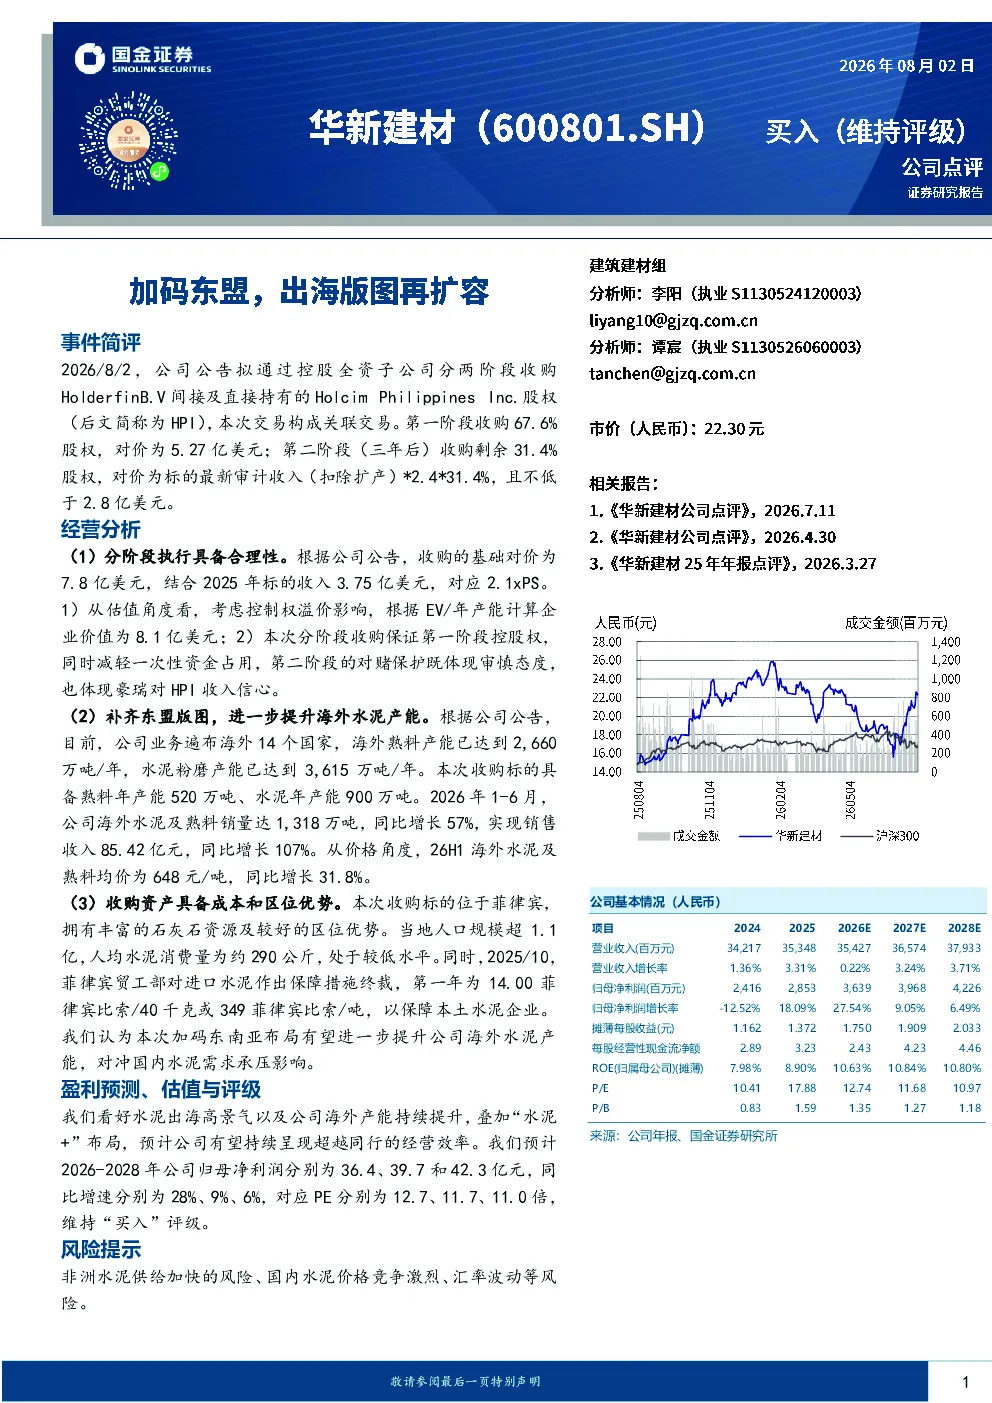
这份研报主要分析了华新建材通过控股子公司分两阶段收购菲律宾Holcim Philippines Inc.(HPI)股权的事件。收购构成关联交易,第一阶段收购67.6%股权,对价为5.27亿美元;第二阶段三年后收购剩余31.4%股权,对价为标的最新审计收入(扣除扩产)*2.4*31.4%,且不低于2.8亿美元。收购旨在补齐东盟版图,提升海外产能,公司海外业务已遍布14个国家,熟料产能2,660万吨/年,水泥粉磨产能3,615万吨/年。HPI位于菲律宾,拥有丰富石灰石资源及区位优势,当地人口超1.1亿,人均水泥消费量约290公斤,处于较低水平。
建筑建材行业目前的发展趋势如何?
建筑建材行业目前呈现出海高景气趋势,尤其东南亚市场潜力巨大。以华新建材为例,其海外水泥及熟料销量在2026年1-6月同比增长57%,收入同比增长107%,均价同比增长31.8%。菲律宾当地水泥消费量仍处于较低水平,且2025年10月菲律宾对进口水泥作出保障措施终裁,第一年关税为349菲律宾比索/吨,保护本土企业。加码东南亚布局有望提升公司海外产能,对冲国内需求承压影响。
研报重点分析了哪些方向?
研报重点分析了华新建材分阶段收购HPI股权的合理性及战略意义。分阶段执行保证第一阶段控股权,减轻一次性资金占用,第二阶段对赌保护体现审慎态度和对HPI收入的信心。估值角度看,收购基础对价为7.8亿美元,对应2025年HPI收入3.75亿美元的2.1x PS,EV/年产能计算企业价值为8.1亿美元。此外,研报还分析了HPI的成本和区位优势,以及加码东南亚布局对提升公司海外产能的推动作用。
当前建筑建材市场的现状如何?
当前建筑建材市场呈现国内需求承压、海外市场高景气并重的现状。华新建材2026年1-6月海外水泥及熟料销量同比增长57%,收入同比增长107%,均价同比增长31.8%,显示出海外市场强劲增长动力。同时,国内水泥价格竞争激烈,非洲水泥供给加快,这些因素对公司业绩构成潜在压力。
研报提到了哪些风险提示?
研报提示了非洲水泥供给加快、国内水泥价格竞争激烈、汇率波动等风险。非洲水泥供给加快可能加剧市场竞争,国内水泥价格竞争激烈直接影响公司盈利能力,汇率波动则可能影响海外投资收益。此外,海外市场政策变化、原材料价格波动等也是需要关注的潜在风险。