猜你想问
Saia Inc 2026年季度报告核心内容是什么?
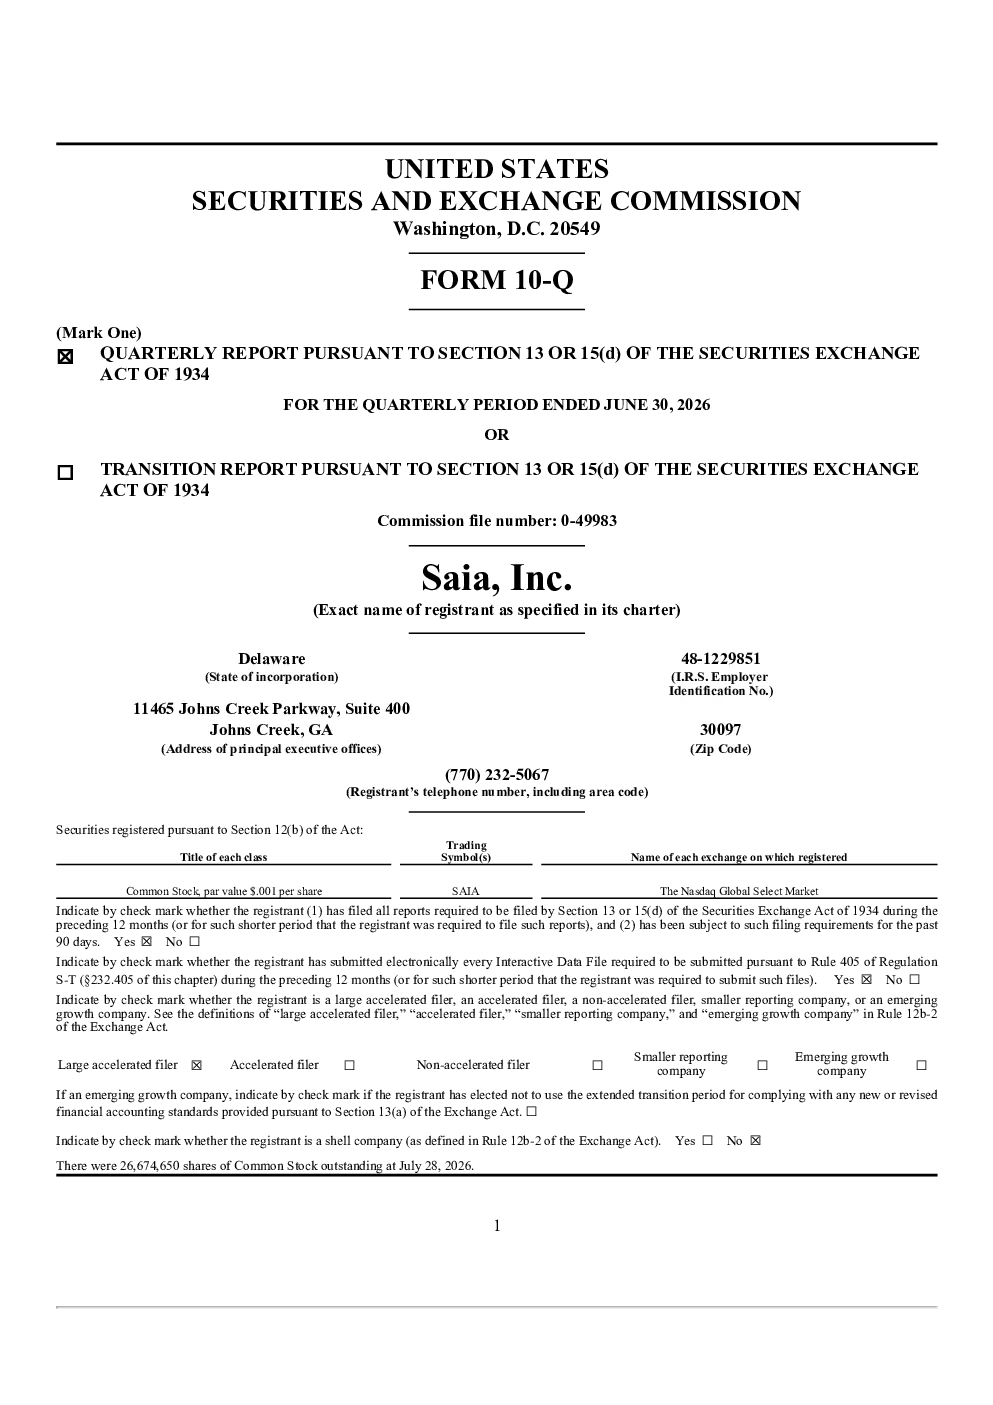
Saia Inc 2026年季度报告显示,该公司提供全国性整车运输(LTL)服务,业务包括LTL运输及经纪人整车运输等增值服务。报告指出,公司收入主要来自运输货运,收入确认基于接收提单(BOL)并运输客户商品。2026年第二季度,公司运营收入同比增长17.1%,主要得益于燃料附加费收入增加、LTL货运量增长及单位货运收入提升。上半年运营收入同比增长9.8%,主要由于燃料附加费收入增加、货运量增长和定价措施。运营利润方面,第二季度同比增长26.0%,上半年同比增长13.2%,部分被薪酬水平、燃料成本增加所抵消。运营资金和现金流状况良好,上半年同比增长3.4%,净资本支出同比下降53.2%。
整车运输赛道发展趋势如何?
整车运输(LTL)赛道发展趋势呈现多方面特点。首先,随着电子商务的持续增长,对灵活、高效的运输解决方案的需求不断增加,推动LTL运输市场扩张。其次,技术进步如运输管理系统(TMS)和自动化技术的应用,提升运营效率和客户体验。此外,劳动力成本上升和供应链复杂性增加给行业带来挑战,企业需通过优化网络和提升效率来应对。Saia Inc的战略投资方向,如网络密度扩展、地理扩张和终端基础设施升级,也反映了行业向规模化、技术化发展的趋势。同时,经济波动、燃料价格和保险费用等外部因素对行业影响显著,企业需具备较强的风险管理能力。
报告重点分析了哪些方向?
报告重点分析了Saia Inc的运营绩效、财务状况及未来战略方向。在运营绩效方面,报告详细披露了2026年第二季度及上半年的收入、利润增长情况,并分析了增长驱动因素,如燃料附加费收入增加、货运量增长和定价策略。财务状况方面,报告强调了运营资金和现金流的健康状况,以及资本支出的有效控制。未来战略方向上,报告指出公司将通过提高每单位货运收入和增长货运量来提升盈利能力,持续投资网络密度、地理扩张和终端基础设施,执行有针对性的销售和营销计划,并投资技术以改善客户体验和运营效率。这些分析反映了公司在提升服务质量和扩大市场份额方面的努力。
当前市场对Saia Inc的判断是什么?
当前市场对Saia Inc的判断显示公司处于稳健发展态势。从财务数据看,公司运营收入和利润持续增长,展现出较强的市场竞争力。关键数据如运营资金增长、现金流状况良好以及资本支出有效控制,表明公司具备较强的财务健康和运营管理能力。同时,公司战略清晰,通过投资网络扩张、技术升级和客户服务提升,强化其市场地位。然而,市场也关注到行业面临的挑战,如经济波动、竞争加剧和成本上升等,这些因素可能影响公司未来的业绩表现。总体而言,市场对Saia Inc持积极观察态度,但同时也提醒投资者关注行业风险因素。
研报提示了哪些风险?
研报提示了Saia Inc面临的多重风险因素。首先,公司业务与宏观经济密切相关,经济衰退或增长放缓可能影响运输需求和客户支出,进而影响公司收入。其次,行业竞争激烈,包括来自其他LTL运输公司及替代性物流解决方案的竞争,可能压缩利润空间。此外,劳动力成本上升、燃料价格波动和保险费用增加等运营成本上升压力,可能侵蚀公司利润。技术发展也带来风险,如未能及时采纳新技术可能导致效率落后。最后,政策变化,如美国贸易政策调整或基础设施投资政策变动,也可能对公司的国际业务运营和成本结构产生影响。投资者需关注这些风险因素对公司未来业绩的潜在影响。