荣昌生物是一家集研发、制造和商业化能力于一体的生物制药公司,致力于发现、开发和商业化同类首创、同类最优的生物药物,针对自免、肿瘤及眼科等领域已开发出一批具有重大临床价值的创新药物。
公司技术平台与产品管线
公司拥有融合蛋白、双抗、ADC、TCE多个尖端技术平台,并已构建起包括泰它西普、国内首个ADC维迪西妥单抗、RC148等在内的丰富产品管线。目前公司进入临床试验阶段的产品有7种,其中维迪西妥单抗、泰它西普在2021年获批上市,进入商业化阶段,剩余5种产品处于临床试验阶段。
商业化进展
2025年公司实现营收32.51亿元,同比跃升89.4%,泰它西普、维迪西妥国内销售保持高速增长,2025年实现销售额22.71亿元,同比增长33.7%,商业化进展顺利。公司将在2026年实现内生收入的温和增长,并在2027年开始加速增长,主要源于新适应症逐步医保放量,其中RC48、RC18、及RC28均有新增适应症上市并进入医保放量。2025年公司实现归母净利润7.10亿元(2024年亏损14.68亿元),实现扣非归母净利润7.10亿元(2024年亏损15.08亿元),2025年以来公司持续进行费用控制,2025年实现期间费用率84.9%,其中销售/管理/研发/财务费用率分别同比下滑21.1%、7.2%、52.2%及2.1%,成本结构大幅优化,盈利能力显著提升。2026年公司有望迎来扭亏。
泰它西普
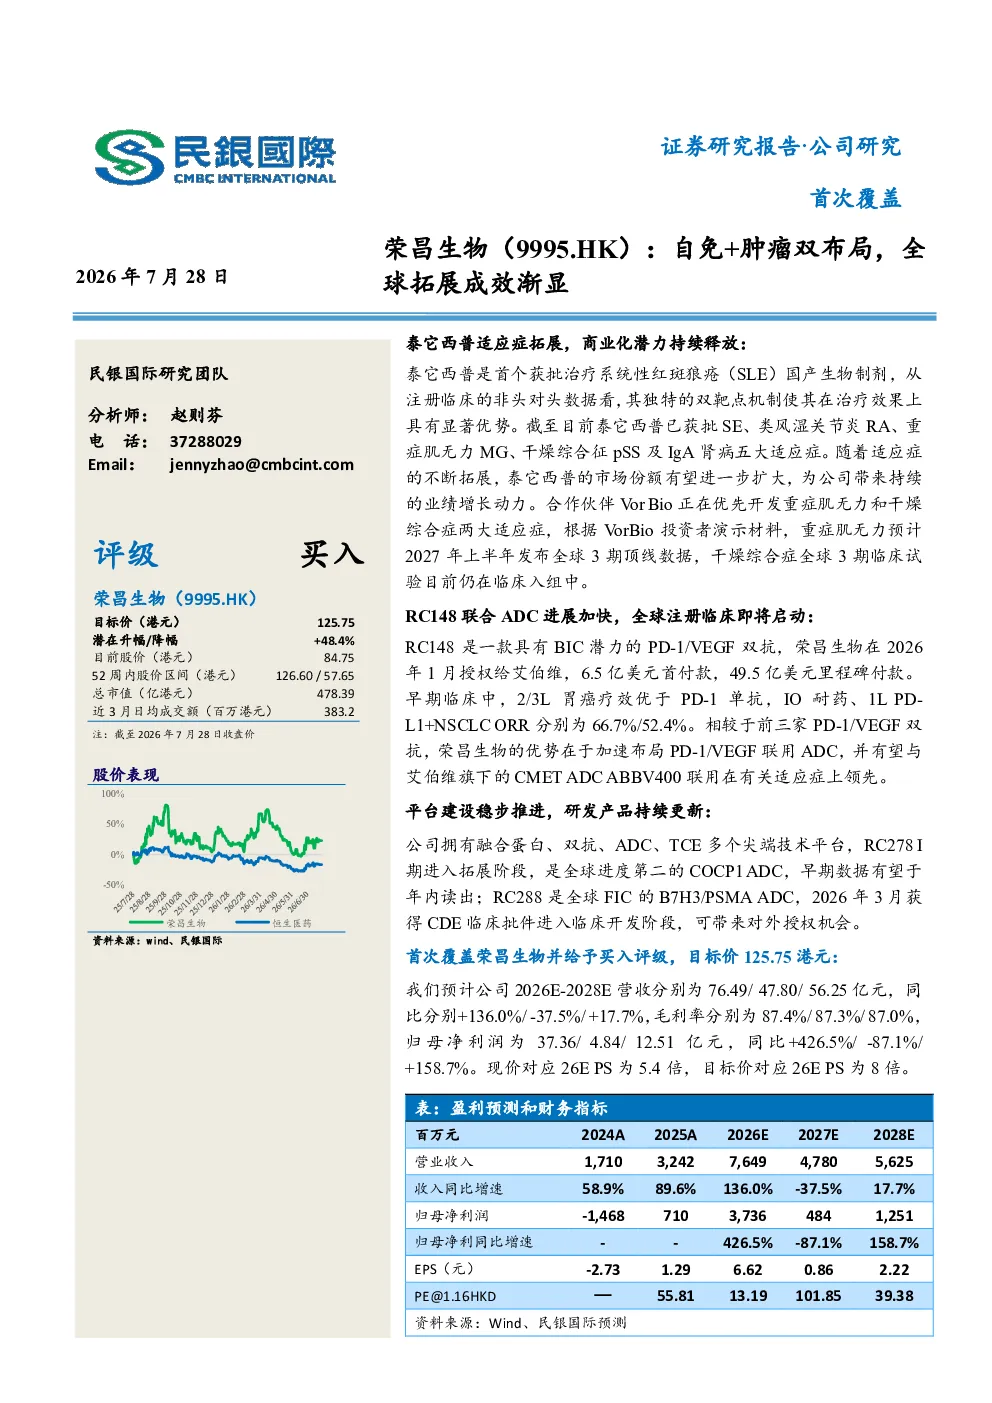
泰它西普是首个获批治疗系统性红斑狼疮(SLE)国产生物制剂,已获批SE、类风湿关节炎RA、重症肌无力MG、干燥综合征pSS及IgA肾病五大适应症。随着适应症的不断拓展,泰它西普的市场份额有望进一步扩大,为公司带来持续的业绩增长动力。合作伙伴Vor Bio正在优先开发重症肌无力和干燥综合症两大适应症,根据VorBio投资者演示材料,重症肌无力预计2027年上半年发布全球3期顶线数据,干燥综合症全球3期临床试验目前仍在临床入组中。
维迪西妥单抗
维迪西妥单抗(RC48)是中国首个原创ADC药物,目前局部晚期或转移性胃癌、晚期尿路上皮癌适应症已获批上市,其中胃癌适应症纳入医保。2025年5月,产品新增HER2阳性乳腺癌伴肝转移适应症获批;联合特瑞普利单抗治疗一线HER2+尿路上皮癌的上市申请已于6月获受理,该联合方案III期数据发表于《新英格兰医学杂志》,疗效显著优于化疗。海外合作方面,2021年8月,公司与国际药企Seagen达成维迪西妥单抗的全球(亚太区除外)独家许可协议,与Seagen的合作为公司带来约26亿美元的潜在收入,包括2亿美元的首付款和24亿美元的里程碑付款;与辉瑞合作推进二线尿路上皮癌上市申报,预计2026年启动销售分成,全球价值持续释放。
RC148
RC148是一款具有BIC潜力的PD-1/VEGF双抗,荣昌生物在2026年1月授权给艾伯维,6.5亿美元首付款,49.5亿美元里程碑付款。早期临床中,2/3L胃癌疗效优于PD-1单抗,IO耐药、1L PD-L1+NSCLC ORR分别为66.7%/52.4%。相较于前三家PD-1/VEGF双抗,荣昌生物的优势在于加速布局PD-1/VEGF联用ADC,并有望与艾伯维旗下的CMET ADC ABBV400联用在有关适应症上领先。RC148目前已获得中国国家药监局(CDE)批准开展3项关键性III期临床试验,涵盖一线鳞状非小细胞肺癌(sqNSCLC)、二线非小细胞肺癌(NSCLC,中国和美国)。
RC28
RC28作为全球首个进入临床研究的VEGF/FGF双靶点融合蛋白,RC28同时阻断VEGF和成纤维细胞生长因子-2(FGF-2)通路。公司已将RC28授权给合作伙伴参天制药进行商业化运作以获得首付款及里程碑付款(协议总额13.95亿元)。参天制药是一家深耕中国眼科用药市场的日本企业,目前已有氧氟沙星、玻璃酸钠、环孢素滴眼液等眼科药物在售,本次和荣昌生物合作有望充分利用其销售渠道助力RC28放量。
盈利预测与投资建议
首次覆盖荣昌生物并给予买入评级,目标价125.75港元:我们预计公司2026E-20278营收分别为76.49/47.80/56.25亿元,同比分别+136.0%/-37.5%/ +17.7%,毛利率分别为87.4%/87.3%/87.0%,归母净利润为37.36/4.84/12.51亿元,同比+426.45%/-87.05%/ +158.67%。现价对应26E PS为5.4倍,目标价对应26E PS为8倍。
风险提示
研发进展不及预期;药品销售不及预期;核心研发人员流失;医保谈判降价超预期。